In het kort
- Zo check ik via ons dashboard elk aandeel voordat ik koop.
- NVIDIA kost bijna 25x de verwachte winst. AMD ruim 39x.
- De zwakke plek is de marge. Die belofte schoof al op.
- Heb je een wereld-ETF, dan zit bijna 5% van je geld er al in.
Het duurste bedrijf ter wereld, ruim $5.000 miljard waard, en ons dashboard noemt het Aantrekkelijk. Klinkt absurd. Toch groeit het twee keer zo hard als AMD, en is het goedkoper.
Op één pagina zie je waarom, en ook waar het kan misgaan.
Die pagina staat in ons dashboard, dat bij PLUS hoort. Ik open hem bij elk aandeel voordat ik koop. Ook elke week bij mijn posities en mijn watchlist, en na elke ronde kwartaalcijfers.
Ik loop hem met je door voor NVIDIA, eerst in één minuut en daarna stap voor stap.
De hele pagina van NVIDIA in ruim een minuut, van zoeken tot ETF's. Opgenomen op 7 oktober.
Stap 1: wat is het oordeel, en waarom?
Dit is het blok waar ik het meest aan heb. Bovenaan staat het oordeel in grote letters, met daaronder in een paar zinnen waarom. Rechts staan de drie signalen waar het op rust.
Het oordeel met de hele uitleg, en rechts de drie signalen.
Bij NVIDIA begint de uitleg met één cijfer. De inkoopafspraken met leveranciers zijn in het tweede kwartaal meer dan verdubbeld, naar $279 miljard. Zoveel bestel je alleen vooruit als je zeker weet dat de vraag er is.
Maar meteen daarna komt de keerzijde. De grote cloudklanten bouwen nu hun eigen chips.
Dat oordeel kwam niet uit de lucht vallen. Eind augustus schreven we in de wekelijkse update al dat NVIDIA "waarschijnlijk" naar Aantrekkelijk zou schuiven als de signalen zo bleven. Een week later gebeurde dat.
Waarom ik Reddit bijkocht
Wat ik aan dat blok heb, merkte ik op 31 juli. Reddit had net kwartaalcijfers gepubliceerd en de koers zakte in één dag van $178 naar $141. Dan twijfel je: zie ik iets over het hoofd?
Ik opende de pagina. Het oordeel stond nog op Aantrekkelijk, gedragen door een sterk fundament en een lage waardering. Precies die combinatie deed het tot dan toe sterk in onze metingen (daarover meer in stap 4). Dat gaf me de rust om bij te kopen.
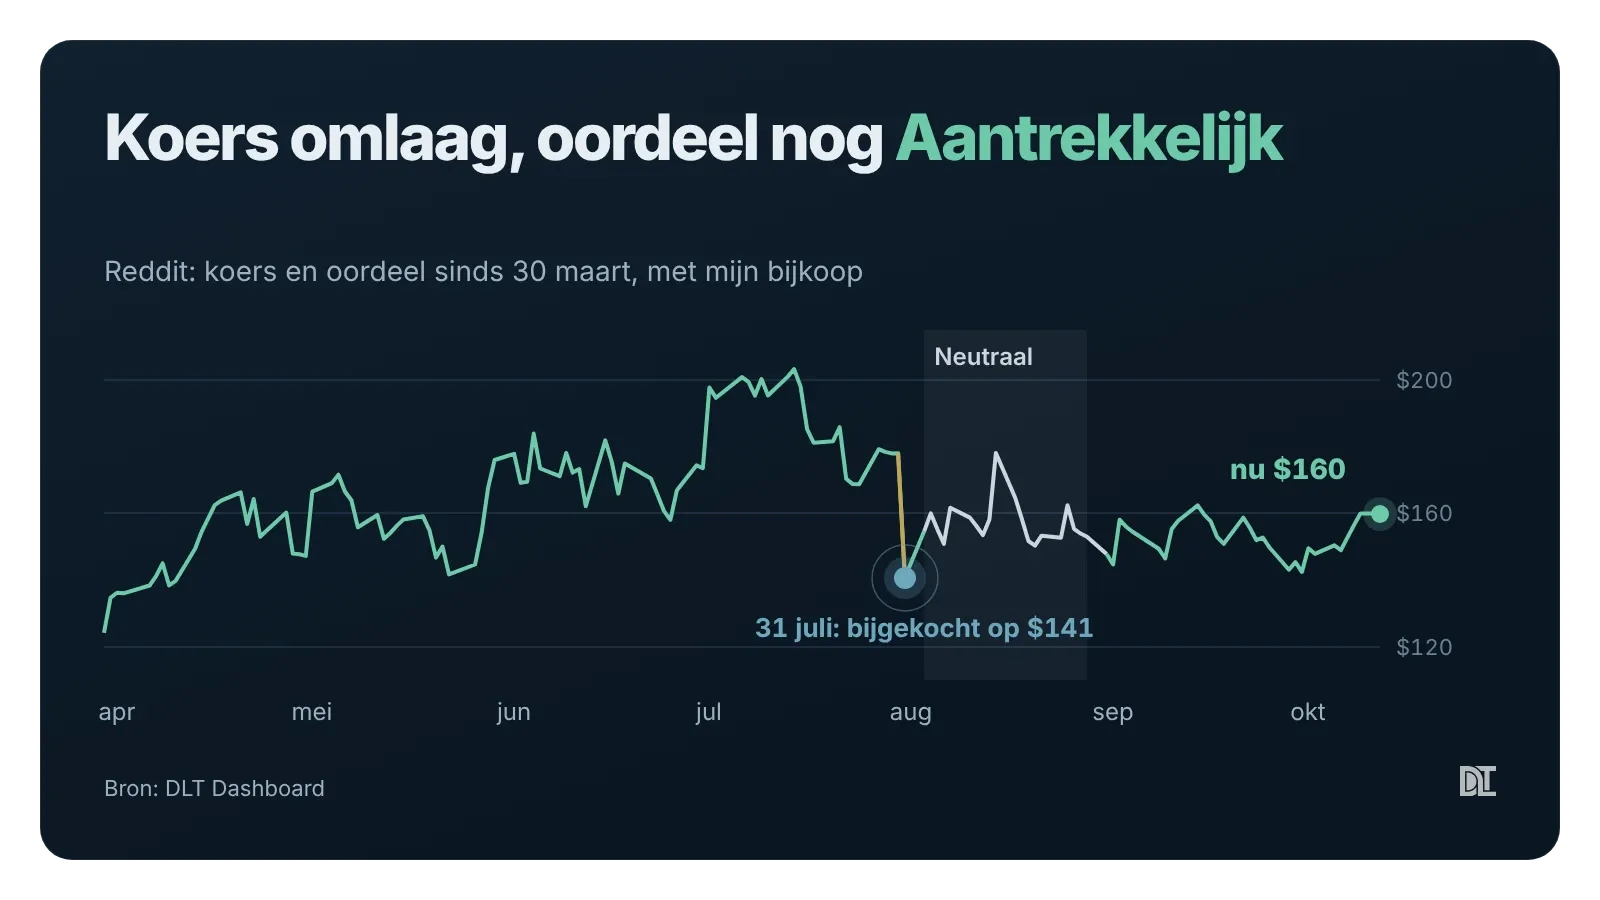
Twee dagen later schoof het oordeel even naar Neutraal, eind augustus kwam het terug op Aantrekkelijk. Inmiddels staat Reddit zo'n 14% hoger dan op de dag dat ik bijkocht, en daar staat het oordeel nog steeds.
Bij Frontier-aandelen, die ik koop voor vijf jaar of langer, volg ik het oordeel wel minder. Zo ver vooruit kijken is lastig voor een model, en dat is een feature, geen bug.
Stap 2: is het bedrijf gezond, en is het duur?
Terug naar NVIDIA. Met één klik op een signaal zie je de cijfers erachter, en zie je waar het oordeel op rust.
Eén klik per signaal: de cijfers achter Fundamenteel, Waardering en Sentiment.
Fundamenteel staat op Bullish. De omzet groeide +106% in het tweede kwartaal, en van elke dollar omzet houdt NVIDIA ruim 40 cent over als free cashflow.
Waardering staat op Goedkoop: 24,9x de verwachte winst, voor een bedrijf dat zijn omzet verdubbelt.
Daarom kijk ik altijd naar oordeel én signalen samen. Bij NVIDIA wordt het oordeel versterkt door twee signalen: Fundamenteel en Waardering.
Stap 3: goedkoop vergeleken met wie?
Een prijskaartje zegt pas iets als je het ergens naast legt. In de vergelijking staat NVIDIA naast drie sectorgenoten, en via het zoekveld zet je er elk ander aandeel naast.
De hele vergelijking: acht maatstaven, naast drie sectorgenoten.
Bovenaan vat de pagina de tabel in één zin samen: NVIDIA wint op groei, Broadcom is sterker op winst en stabiliteit. Broadcom en TSMC zijn op de winst zelfs goedkoper dan NVIDIA.
Naast AMD
Het grootste verschil zit bij AMD, de bekendste concurrent. Dat kost ruim 39x de verwachte winst, staat op Neutraal en heeft volgens analisten nog maar 7% ruimte tot het koersdoel. Bij NVIDIA is dat 45%.
Dat komt vooral doordat AMD het afgelopen jaar +177% steeg, en NVIDIA "maar" +24%. NVIDIA groeit wél harder: de omzet steeg +106%, bij AMD +50%.
Let wel: de winstmultiples gaan uit van verschillende boekjaren. Maar ook op de verwachte omzet is NVIDIA goedkoper: 7,8x tegen 11,2x.
Precies die vergelijking maak ik zelf voordat ik iets koop.
Wat ik er zelf van vind
Hier ben ik het met het dashboard eens. Ik ben al maanden enthousiast over NVIDIA.
Het mag het duurste bedrijf ter wereld zijn, maar kijk naar de groei van de afgelopen jaren, de verwachte groei en wat je betaalt voor de free cashflow. Dan vind ik het nog steeds relatief goedkoop.
Voor mij is NVIDIA een soort totale bet op de megatrends waar wij op de lange termijn voor staan: AI, robotics, quantum en zelfrijdende auto's. Alleen met de space economy heeft het weinig raakvlakken.
Een fantastisch geleid bedrijf, en misschien wel het belangrijkste ter wereld.
Helaas heb ik mij al vaker vergist in hoe groot een bedrijf met zulke resultaten kan worden. Mede daardoor heb ik nog steeds geen positie, terwijl de koers inmiddels niet ver onder zijn hoogste stand staat.
Als zijstap koos ik voor een chip-ETF, omdat ik denk dat daar een knelpunt ontstaat dat de markt nog onvoldoende inprijst.
En eerlijk gezegd: de kans dat ik een positie in NVIDIA open binnenkort is gegroeid in de afgelopen weken.
Stap 4: wanneer stond het oordeel op groen?
Onder het oordeel staat de koersgrafiek, en die kleurt mee. Groen is Aantrekkelijk, grijs is Neutraal.
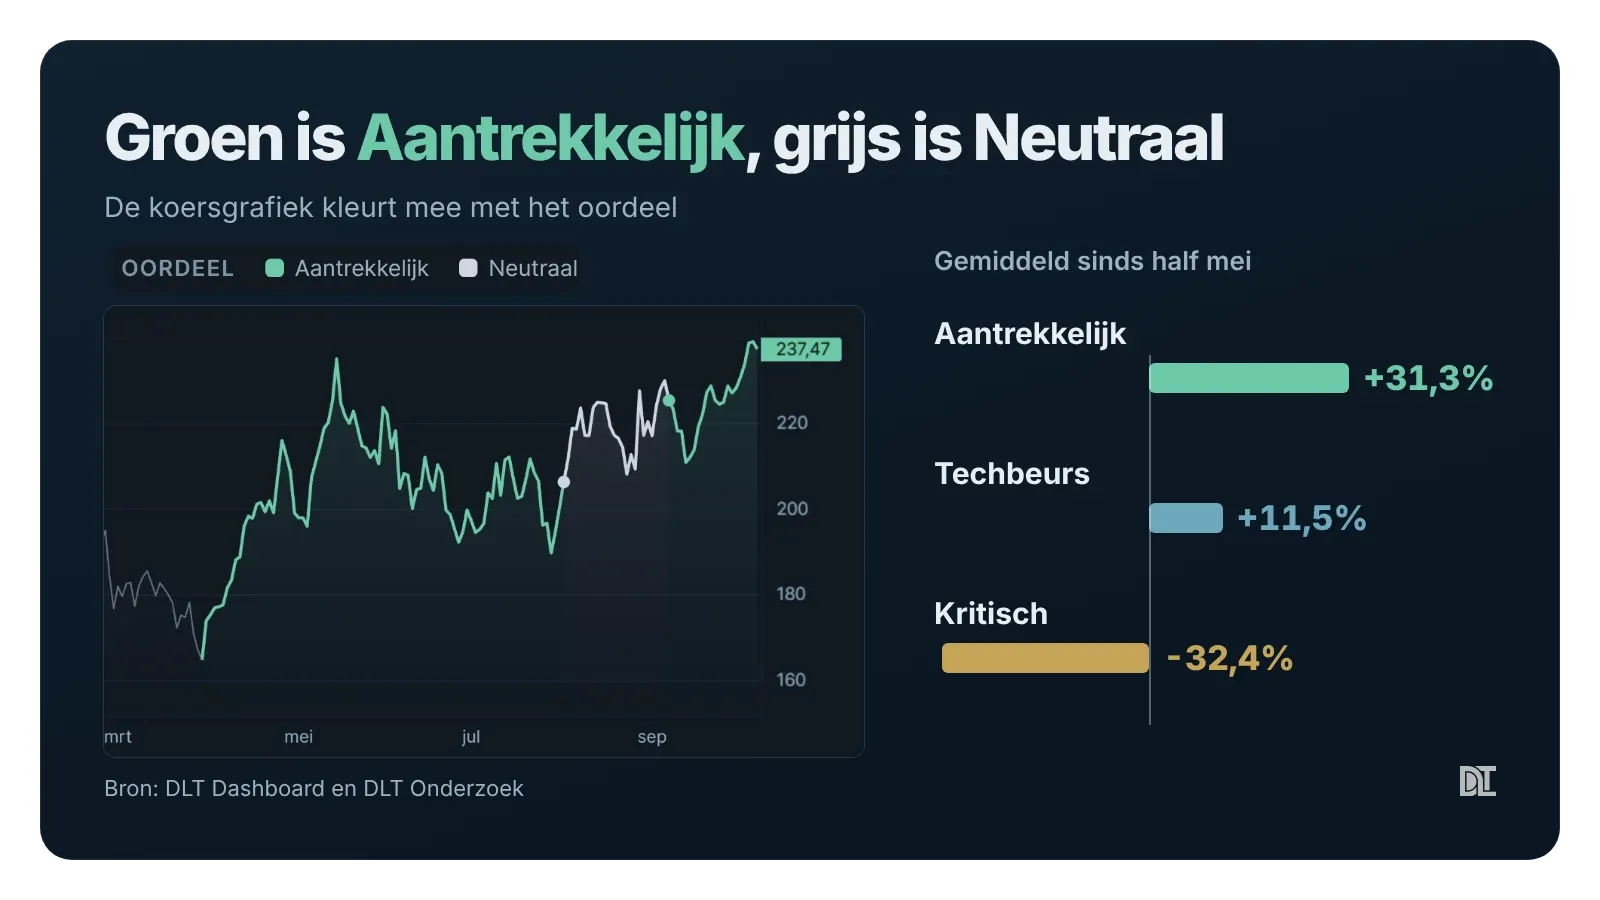
Op 30 maart, de eerste dag in de oordeelhistorie, stond NVIDIA al op Aantrekkelijk, bij $165. Nu staat het op $226: +37%. Van 2 augustus tot 7 september stond het even op Neutraal.
In die weken liep de koers door, van $206 naar $230. Het oordeel is dus geen timingtool. Het vertelt me of prijs en bedrijf in balans zijn, niet wat de koers volgende week doet.
Wat het groen waard is
Sinds 15 mei houden we bij hoe aandelen presteren zodra ze in een groep komen, tot ze er weer uit vallen.
- Aandelen met een sterk fundament, een lage prijs en het oordeel Aantrekkelijk deden gemiddeld +31,3%.
- Die met een zwak fundament, een hoge prijs en het oordeel Kritisch deden -32,4%.
- De techbeurs deed in dezelfde periode +11,5%, de S&P 500 +5,3%.
In de update van 4 oktober stond het nog op +26,6% tegen -27,3%. Sindsdien is het verschil alleen maar groter geworden.
Helemaal zuiver is die vergelijking niet, want een aandeel zit vaak maar een deel van die maanden in zo'n groep. En het is een korte periode. Maar de richting is duidelijk.
Welke van de ruim 250 aandelen nu groen staan, zie je in het dashboard. Dat zit in PLUS, tot en met 31 oktober voor €250 per jaar.
Stap 5: doet het bestuur wat het belooft?
NVIDIA verdubbelt zijn omzet en is toch goedkoop. Waar zit de catch?
Die vind je verder naar beneden, in de samenvatting met drie tabbladen: Verleden, Nu en Straks. In het tabblad Verleden zie je wat het bestuur beloofde, en wat daarvan schoof.
Het tabblad Verleden in zijn geheel: wat beloofd werd en wat schoof.
Op de omzet zitten bestuur en markt op één lijn. Colette Kress (de financieel directeur) noemde op 26 augustus $108 miljard omzet voor het derde kwartaal. Analisten rekenen op $109 miljard.
Op de marge niet. Het doel was een brutomarge rond 75% over het hele boekjaar. Nu verwacht het bestuur 71% tot 72% in het vierde kwartaal. Of die lagere marge klopt, moet nog blijken. Dat zegt de pagina er zelf bij.
Dat is de catch: het zwakke punt in een verder sterk verhaal.
Stap 6: waar moet je op letten, en hoe hard kan het tegenzitten?
Eén klik verder, in Straks, staat waar het de komende tijd om draait: de kwartaalcijfers van half november, en het grootste risico.
Het tabblad Straks: de datum, de lat voor de cijfers en het grootste risico.
Waar het in november om draait
Dat is simpel. Komt NVIDIA boven zijn eigen prognose van $108 miljard uit? En wat zegt het bestuur over de marge?
Het grootste risico zit in diezelfde $279 miljard aan inkoop, vooral geheugen. Remmen datacenterklanten af, bijvoorbeeld omdat ze meer eigen chips gebruiken, dan blijven die contracten staan en drukt de voorraad op de marge.
Zelf zie ik nog een uitdaging: ergens lijkt een plafond te zitten aan wat bedrijven aan chips kunnen uitgeven. Ik denk niet dat we daar de komende twee jaar tegenaan lopen. En komt er een economische vertraging, dan krijgen alle aandelen het lastig.
Toch doet dit niets af aan hoe sterk NVIDIA ervoor staat.
Hoe diep het kan gaan
Bovenaan de pagina staat hoe hard NVIDIA binnen een jaar normaal kan zakken: -35%. Op de koers van nu is dat $147, zonder dat er iets mis hoeft te zijn. En de grootste val van de afgelopen vijf jaar was -66%.
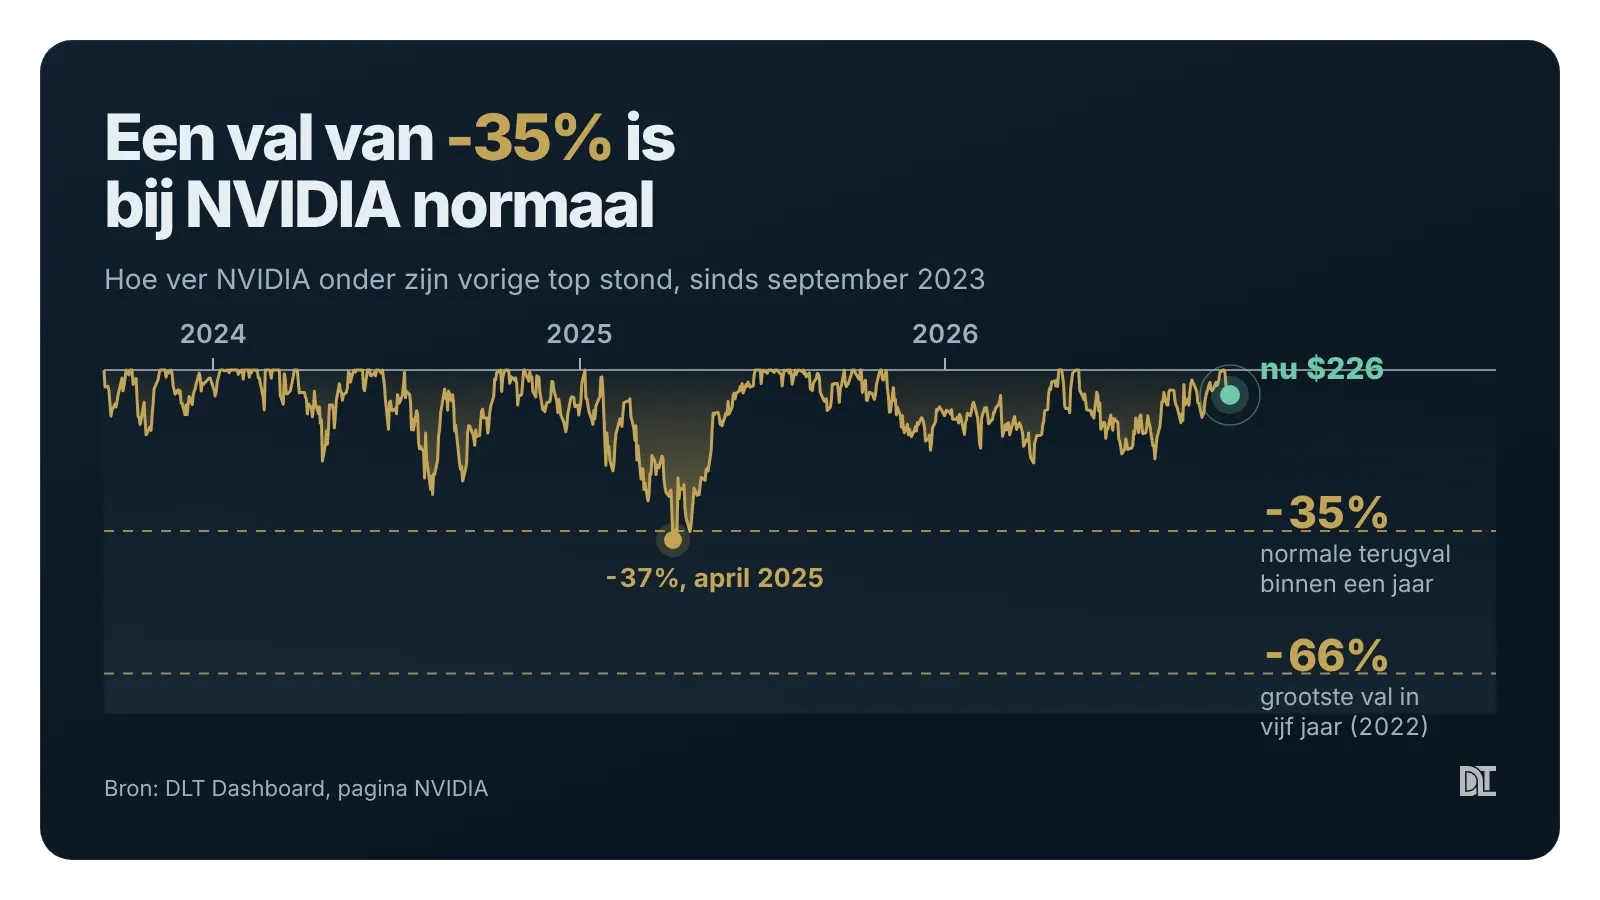
Klik je bij de vergelijking op "Op rendement", dan zie je wat dat in de praktijk betekent. Wie begin 2022 €10.000 instapte, zag dat eind 2022 halveren tot €5.000.
Wie dat dal uitzat, heeft nu bijna acht keer zijn inleg: zo'n €78.000 (gerekend met de dollarrendementen, zonder dividend).
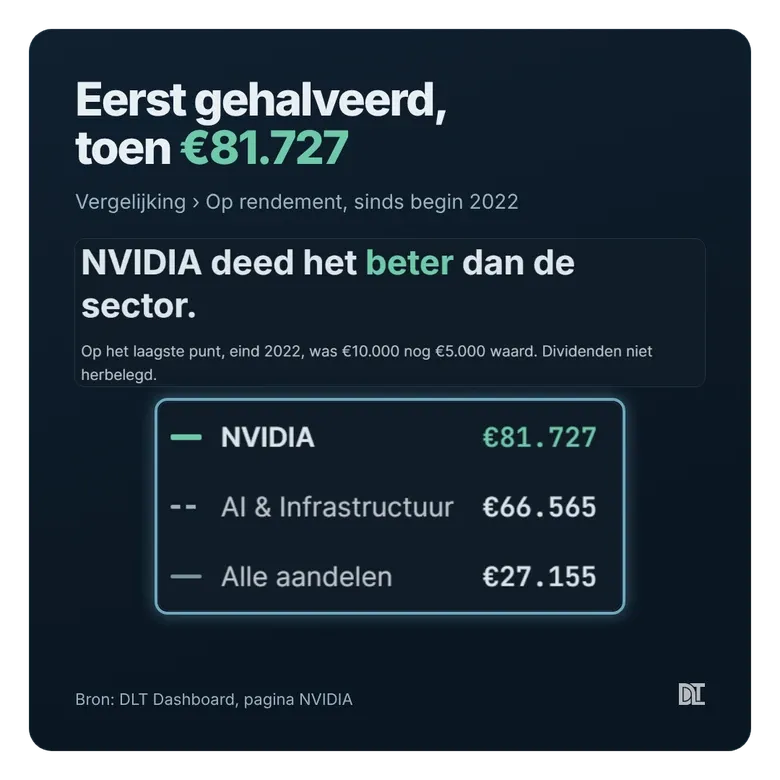
Ook een sterk aandeel kan dus eerst de helft van je inleg kosten, voordat het loont.
Stap 7: heb je het aandeel misschien al?
Grote kans dat je NVIDIA al hebt, zonder het te weten. Onderaan de pagina staat in welke ETF's het zit, en voor hoeveel.
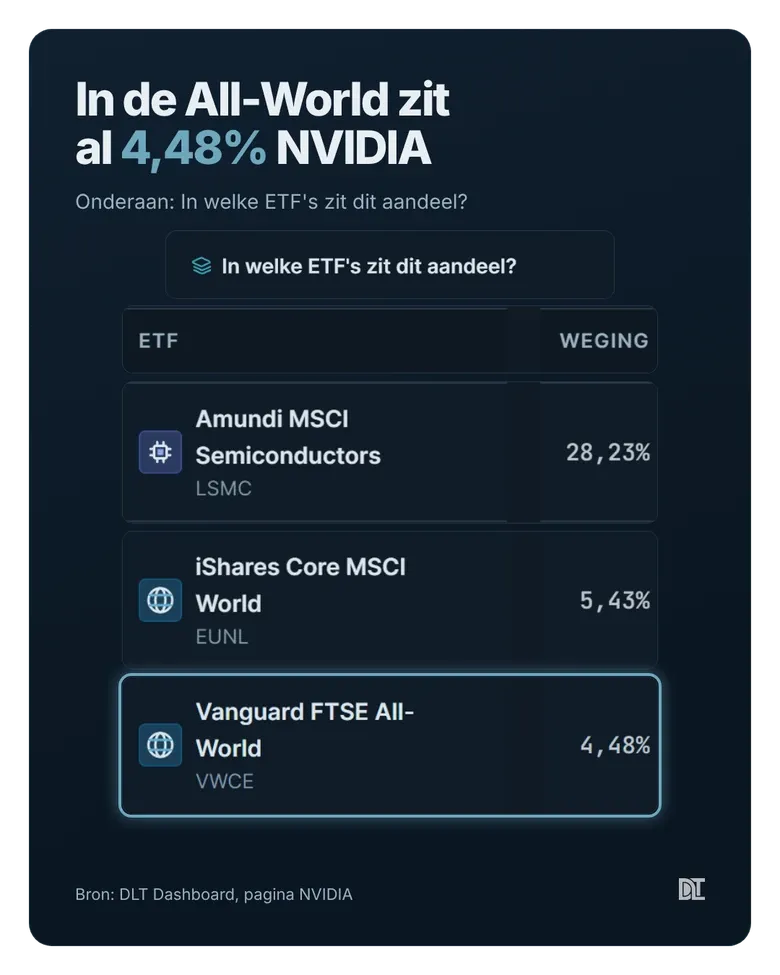
NVIDIA zit in 57 ETF's die we volgen. In de Vanguard FTSE All-World is het volgens de laatst bekende samenstelling 4,91%, in de iShares Core MSCI World 5,82%.
Heb je €10.000 in de All-World, dan zit er dus al zo'n €490 in NVIDIA.
Die percentages zoek je anders op in de factsheet van elke ETF apart.
Bij een S&P 500- of Nasdaq-100-tracker is het ruim 8%. En wie een chip-ETF als de Amundi MSCI Semiconductors heeft, zit er voor 28% in. Goed om te weten voordat je er nog een losse positie bij koopt.
En jouw aandelen?
Dit was NVIDIA. Maar welk oordeel heeft jouw grootste positie? Doet dat bestuur wat het belooft? En hoeveel van jouw ETF zit eigenlijk in één aandeel?
We bouwden het dashboard omdat we zelf inzichten wilden, zonder urenlang onderzoek. Dit rondje doe ik elke week, langs mijn eigen posities en mijn watchlist. Diezelfde pagina staat er voor ruim 250 aandelen, en daarnaast voor talloze ETF's.
Wil je dat ook voor jouw aandelen? Vanaf 1 november kost PLUS €399 per jaar. Word je uiterlijk 31 oktober lid, dan betaal je €250, en die prijs houd je zolang je lid blijft.
Je krijgt het dashboard, plus al onze artikelen, de portfolio's en de community.