In het kort
- Seagate verkoopt geen rekenkracht maar opslagruimte, en die raakt op in AI-datacenters.
- Seagate maakt bijna evenveel schijven als vorig jaar, maar zet meer data op elke schijf.
- Op de beurs beweegt het mee met geheugen, maar het verdient zijn geld anders.
- Niet goedkoop naast de geheugenchippers, wel een prijs die te verdedigen is.
Elke trainingsronde van een AI-model, elke gegenereerde video en elk gesprek met een chatbot laat data achter. En die data belandt uiteindelijk niet op een chip van Nvidia, maar op een draaiende harde schijf.
Seagate maakt die schijven, en het staat bij mij op Aantrekkelijk. Een eigen positie heb ik niet, maar ik zit er wel in. In mijn geheugen-ETF, de Amundi Global Memory Chips UCITS ETF (DRUP), had Seagate eind juli een weging van ruim 10%. Daarmee ben ik voorzien, en ik ben blij dat het erin zit.
Toch is Seagate geen gewone chipbelegging, en precies daarom lichten we het vandaag uit. Het groeit hard, zonder veel meer schijven te maken.
Maar op de beurs wordt het aandeel behandeld alsof het een van de geheugenchippers is. Tussen 9 en 16 oktober zakte de koers -18%, en inmiddels staat Seagate 39% onder de top.
Terecht, of ligt hier een kans? Na mijn deel volgt de technische analyse van Yuri.
Waarom AI niet zonder harde schijven kan
Een datacenter bewaart data in lagen. Wat direct nodig is, staat op snelle geheugenchips, de markt van Micron en Sandisk. Dat is snel, maar duur.
Alles wat bewaard moet blijven, gaat naar de harde schijf. Denk aan trainingsdata, tussenversies van modellen en alle foto's en video's die we uploaden.
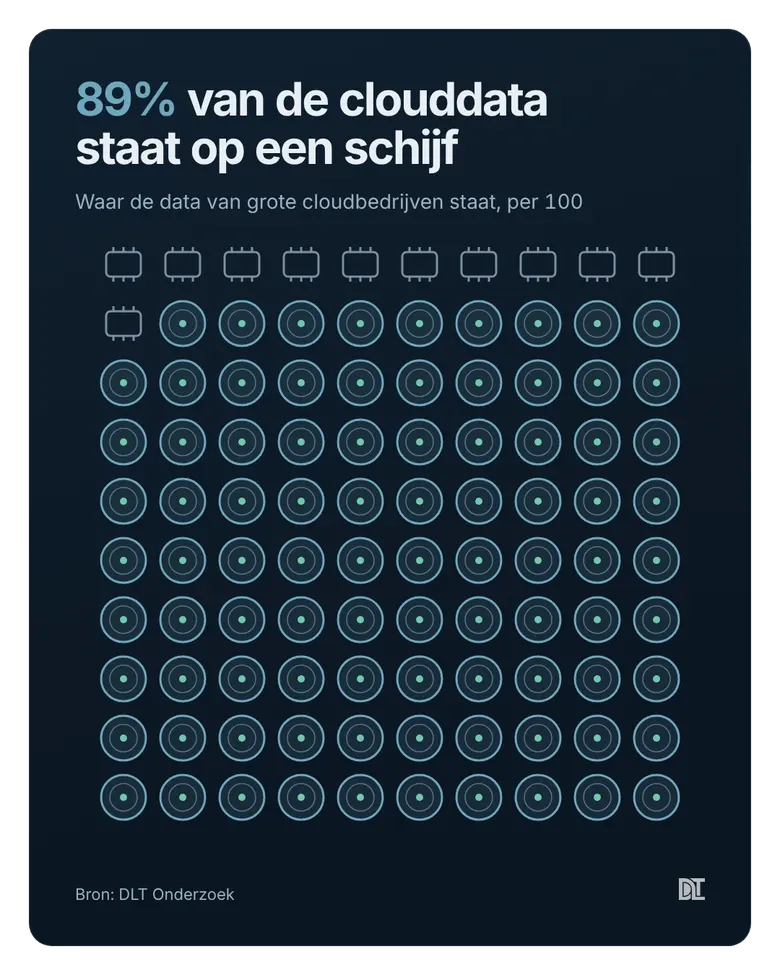
Volgens onderzoeksbureau IDC, in januari 2025 geciteerd door Seagate zelf, staat 89% van de data bij de grote cloudbedrijven op harde schijven.
Een techniek uit 1956, dat klinkt ouderwets. Maar per terabyte zijn geheugenchips volgens opslagleverancier VDURA zo'n 16x duurder dan een harde schijf. Voor de grote berg data kiest elk cloudbedrijf dus de schijf.
En die berg groeit door AI harder dan ooit. Seagate merkt dat direct: in het laatste kwartaal kwam 81% van de omzet uit datacenters.
Meer data per schijf, niet meer schijven
Het slimme zit in hoe Seagate die vraag bedient. Een laser verhit een piepklein plekje op de schijf, zodat er veel meer data op hetzelfde oppervlak past. Die techniek heet HAMR.
De nieuwste schijven halen al meer dan 40 terabyte. De volgende generatie, boven de 50 terabyte, gaat eind 2027 in test bij de eerste klanten.
En dat verklaart de groei. Seagate houdt het aantal schijven vrijwel gelijk, maar de opslagcapaciteit die naar datacenters ging, groeide in het laatste kwartaal met +43%. Daarbovenop werd opslag per terabyte ongeveer +10% duurder.
Het resultaat? Een omzetgroei van +48% naar $3,6 miljard. In verliesjaar 2023 hield Seagate van elke dollar omzet 19 cent over na de productiekosten, in het laatste kwartaal 52 cent.
Voor het kwartaal dat dinsdag 27 oktober wordt gerapporteerd, verwacht management $4,1 miljard omzet. Dat is +56%, dus de groei versnelt nog.