In het kort
- De omzetgroei zakte naar 12%, maar de bookings groeien nog steeds 22%.
- De robotaxi-angst is deels terecht, maar in de cijfers van Uber zie je nog niets.
- Uber is goedkoop mét reden: de geplande robotaxi-vloot zit nog niet in de verwachtingen.
- Aantrekkelijk, maar ik wacht: eerst de cijfers, daarna bewijs uit robotaxi.
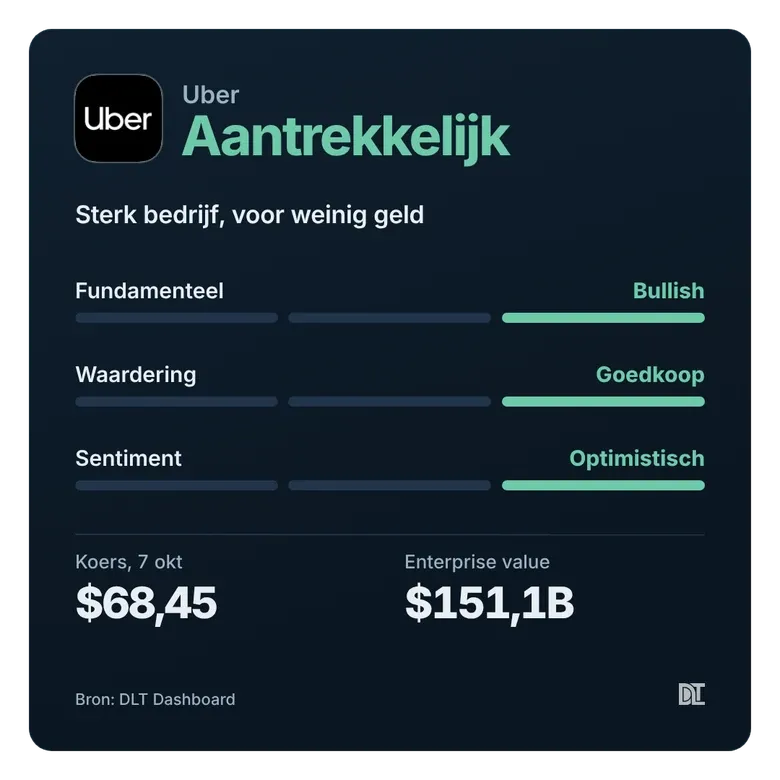
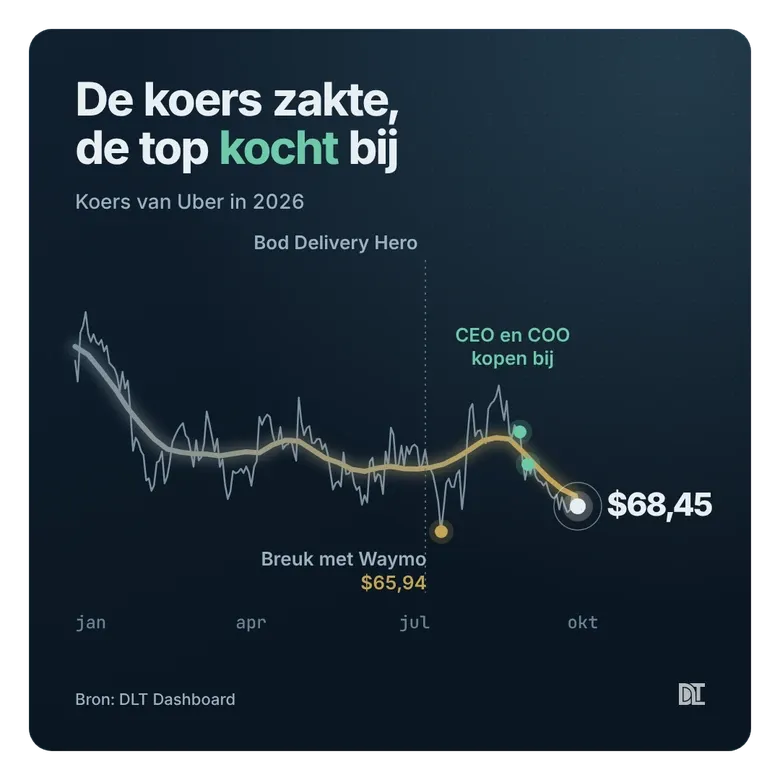
De markt doet iets geks met Uber. Sinds begin dit jaar ging er 16% af, terwijl Uber meer ritten, meer bestellingen en meer cash binnenhaalt dan ooit.
Volgens mij mist de markt iets. De groei is veel sterker dan de omzet laat zien. Maar de markt ziet ook iets wat ik in januari onderschatte.
De groei waar de markt overheen kijkt
Wie alleen naar de omzet kijkt, ziet de groei zakken van +20% eind 2025 naar +12% in het tweede kwartaal.
In mei schreef ik al dat dit vooral boekhouding is (lees hier). In het Verenigd Koninkrijk zette Uber de contracten met chauffeurs om, om een nieuwe btw van 20% op privévervoer te ontlopen. Daardoor telt een deel van wat je voor een rit betaalt niet meer als omzet.
Zonder dat effect was de omzet in het tweede kwartaal +20% gegroeid in plaats van +12%.
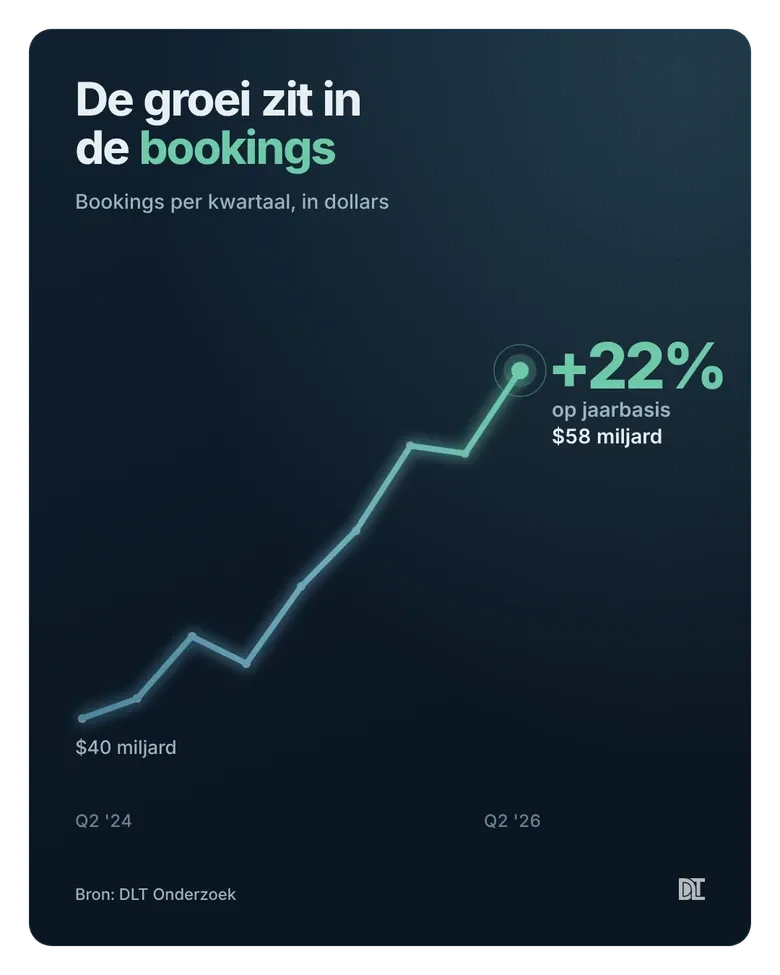
Wil je weten hoe het écht gaat, kijk dan naar de bookings: alles wat mensen via de app afrekenen, van een rit naar werk tot eten vanaf de bank. Die groeiden +22% naar $58 miljard, het vierde kwartaal op rij boven 20%.
Het aantal ritten steeg +18%, tegen +12% bij Lyft, en de free cashflow ging over twaalf maanden voor het eerst boven $10 miljard.
De top van Uber ziet dat blijkbaar ook. Begin september kochten de twee hoogste bazen samen voor ruim $15 miljoen aan aandelen bij:
- COO Andrew Macdonald op 4 september voor $5,3 miljoen, op $75,83.
- CEO Dara Khosrowshahi op 10 september voor $10 miljoen, op $70,96: zijn eerste aankoop op de open markt sinds mei 2022.
Daar hoort wel context bij: dezelfde CEO verkocht in september 2025 rond de top nog voor zo'n $43,7 miljoen. In de update van 20 september noemde ik het al: de CEO koopt, de markt niet.
Robotaxi: wat er echt veranderde
"Waymo en Tesla bouwen hun eigen app, en Uber wordt overbodig." Dat is de angst van de markt in één zin.
In januari noemde ik het "een flinke overschatting van hun capaciteit" dat Tesla en Waymo zelf een app zouden bouwen en Uber buitenspel zetten (lees hier). Had ik het mis? Deels.
Ik heb niet onderschat dát Waymo goed is. Het is van Google: die zijn misschien altijd wat later dan de rest, maar uiteindelijk komen ze met waanzinnige kwaliteit.
Wat me wél verraste, is hoe snel Waymo groeit en hoe zelfstandig het nieuwe steden opent. Ik had verwacht dat het bleef samenwerken met grote partijen.
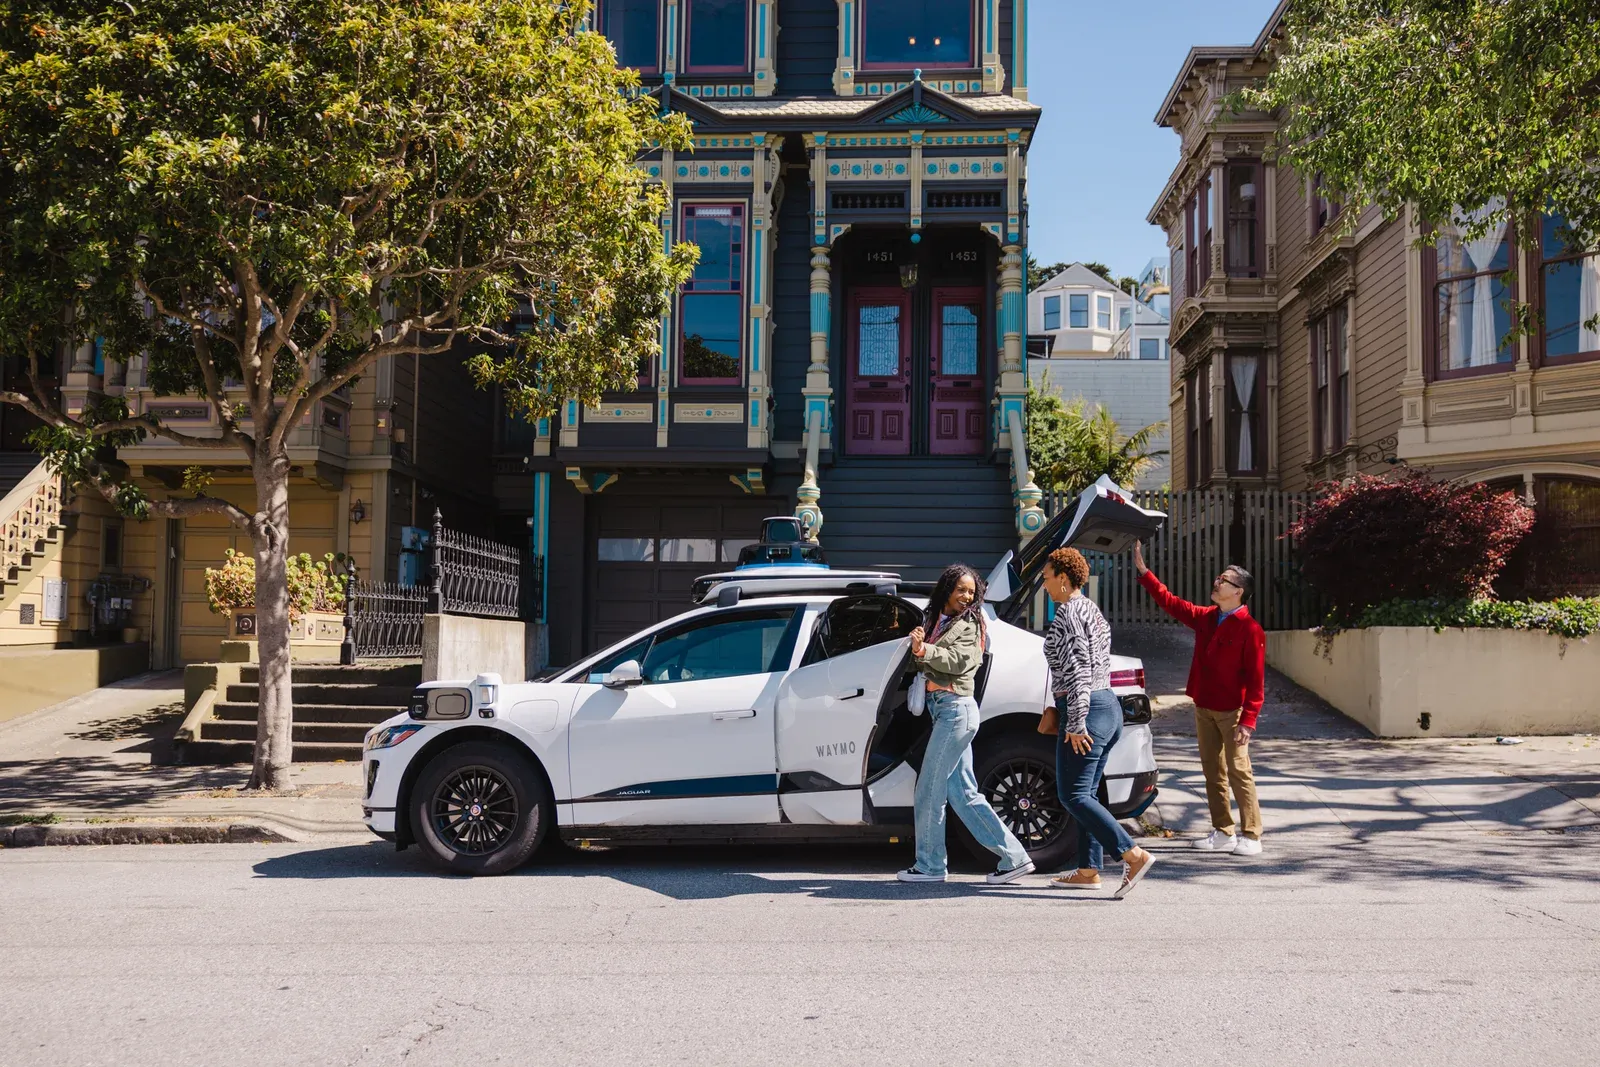
Maar een rijtje Amerikaanse steden is iets heel anders dan de wereldwijde dekking van Uber. Laat Waymo nog maar eens zien dat het in Europa, Azië en Zuid-Amerika voet aan de grond krijgt. Daar zit Uber al.
In de podcast van 28 januari zette ik zelf de lat: "Als we over een jaar die auto's komen en ik zie de gebruikers van Uber van 180 miljoen naar 170 en 160 gaan of marges flink dalen (...) dan geloof ik het." Het werden er juist 208 miljoen.
In de cijfers is de robotaxi-angst simpelweg dus nog niet terug te zien.
Waarom ik het platform blijf zien
De kracht van Uber is dat het de meeste mensen heeft die een ritje nodig hebben. Straks verwacht ik tien of meer aanbieders van zelfrijdende auto's: Tesla en Waymo, maar ook automakers als Hyundai en Toyota. En die hebben allemaal klanten nodig.
Als consument wil je één app met zoveel mogelijk aanbod: de snelste rit voor de laagste prijs. Dat wordt grotendeels winner-takes-all, zoals nu al: in Nederland gebruiken mensen vooral Uber, en heel soms Lyft, Bolt of iets anders.
BNP Paribas denkt zelfs dat robotaxi's de taart groter maken, omdat een rit veel goedkoper wordt. Hun koersdoel ligt optimistisch op $106.
Juist daarom vind ik die eigen vloot niet per se de goede richting. Ik zie Uber liever als platform play. Een partij als Waymo kan denken dat het oneerlijke concurrentie is, omdat Uber met eigen auto's altijd onder hun prijs kan gaan zitten. Dat is een vooringenomen gevoel van mij, maar het kan spannend worden.
De andere kant: met de ongeveer $7,5 miljard die Uber wil steken in de aankoop van zelfrijdende auto's (Financial Times, april 2026), wordt het minder afhankelijk van aanbieders, en dus veiliger.
Kortom, mijn platform-argument staat nog overeind, maar de weg ernaartoe is duurder en lastiger.
Goedkoop mét reden
Een simpele rekensom. Uber is inclusief schulden zo'n $151 miljard waard en haalde de afgelopen twaalf maanden $10,1 miljard free cashflow binnen.