In het kort
- Chipaandelen veren op, maar staan nog een derde tot ruim 60% onder de top.
- Het tekort aan geheugen duurt volgens de makers zelf tot 2028 à 2030.
- Alle vijf aandelen uit onze deepdives staan op Aantrekkelijk: sterk bedrijf, lage prijs.
- Ik heb mijn doel van 10% in geheugen gehaald, en blijf minimaal een jaar zitten.
Deze week kregen chipbeleggers eindelijk weer eens een groene dag. Woensdag sloot Sandisk +14%, Micron +12%, Seagate +10% en Western Digital +8%. Donderdag ging er alweer een stukje vanaf, zo gaan die dingen met deze aandelen.
Ik zit er zelf vol in. De Amundi Global Memory Chips ETF (DRUP) is inmiddels 10% van mijn portfolio.
Twee weken na mijn eerste aankoop stond ik al zo'n -20%. Wat ik toen deed? Niks, ik keek ernaar en kocht bij.
Ik had me goed voorbereid en wist wat mijn plan was. Dan laat ik me niet zo snel afschrikken door een flinke daling.
Waarom niet? Daarover schreven we de afgelopen twee maanden in zeven stukken, met drie deepdives over vijf aandelen. Een korte samenvatting ervan.
Het tekort duurt langer dan de beurs denkt
Eén gedachte draagt alles wat we over chips schreven. De vraag naar geheugen groeit door AI harder dan de makers kunnen leveren. En dat blijft wat mij betreft langer zo dan de markt verwacht.
Het sterkste bewijs kwam van de bedrijven zelf. SK hynix, de grootste maker van het geheugen naast elke AI-chip, liet eind oktober weten dat klanten ruim twee keer zoveel vragen als het kan leveren. Samsung heeft zijn AI-geheugen voor 2027 al verkocht.
Toch blijft geheugen een cyclisch vak. Bij een tekort schiet de winst omhoog en oogt een aandeel spotgoedkoop. Precies dan zit je vaak dicht bij de top, en die angst nam de markt in oktober over.
Het zijn gewoon volatiele aandelen. Die zijn heel hard gestegen, en dan kan het ook heel hard naar beneden gaan.
Mijn verschil met de pessimisten is de timing. Citi verwachtte deze zomer de piek al in 2027, Morningstar begin 2028. De makers zelf zien de krapte doorlopen tot 2028 à 2030.
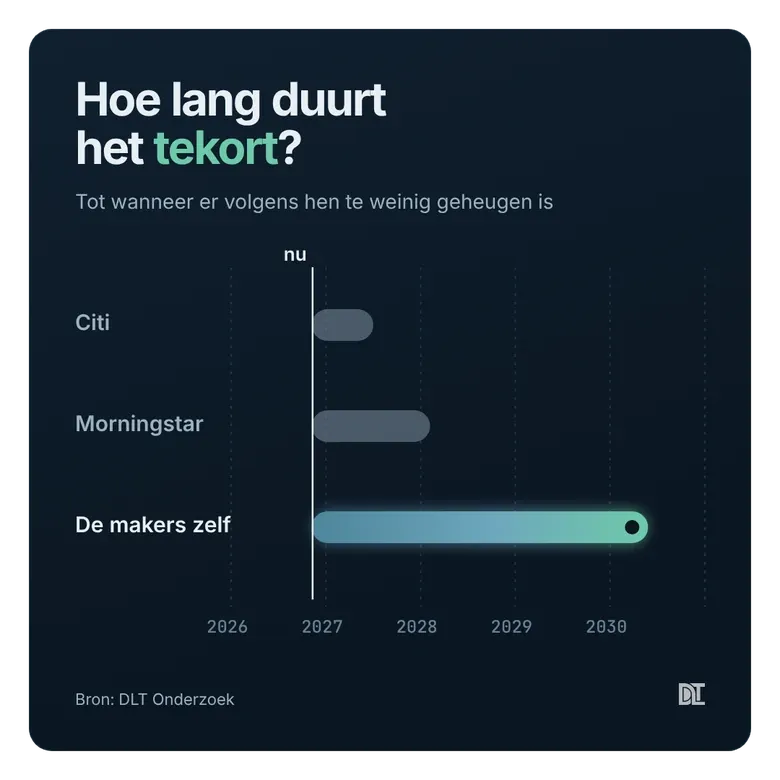
Ik zet erop in dat het tekort langer doorloopt. Dan blijkt de korting van nu achteraf een koopje.
Waarom ik in oktober bijkocht terwijl alles zakte, leg ik ook uit in deze video:
Volg je ons al op YouTube? Op ons kanaal @delangetermijn komen elke week nieuwe video's.
Vijf aandelen, één patroon
In september zagen we iets geks op ons dashboard. Van alle aandelen die erop staan, betaalde je bij de geheugenmakers het minst voor de verwachte winst. En dat in het heetste thema van het jaar.
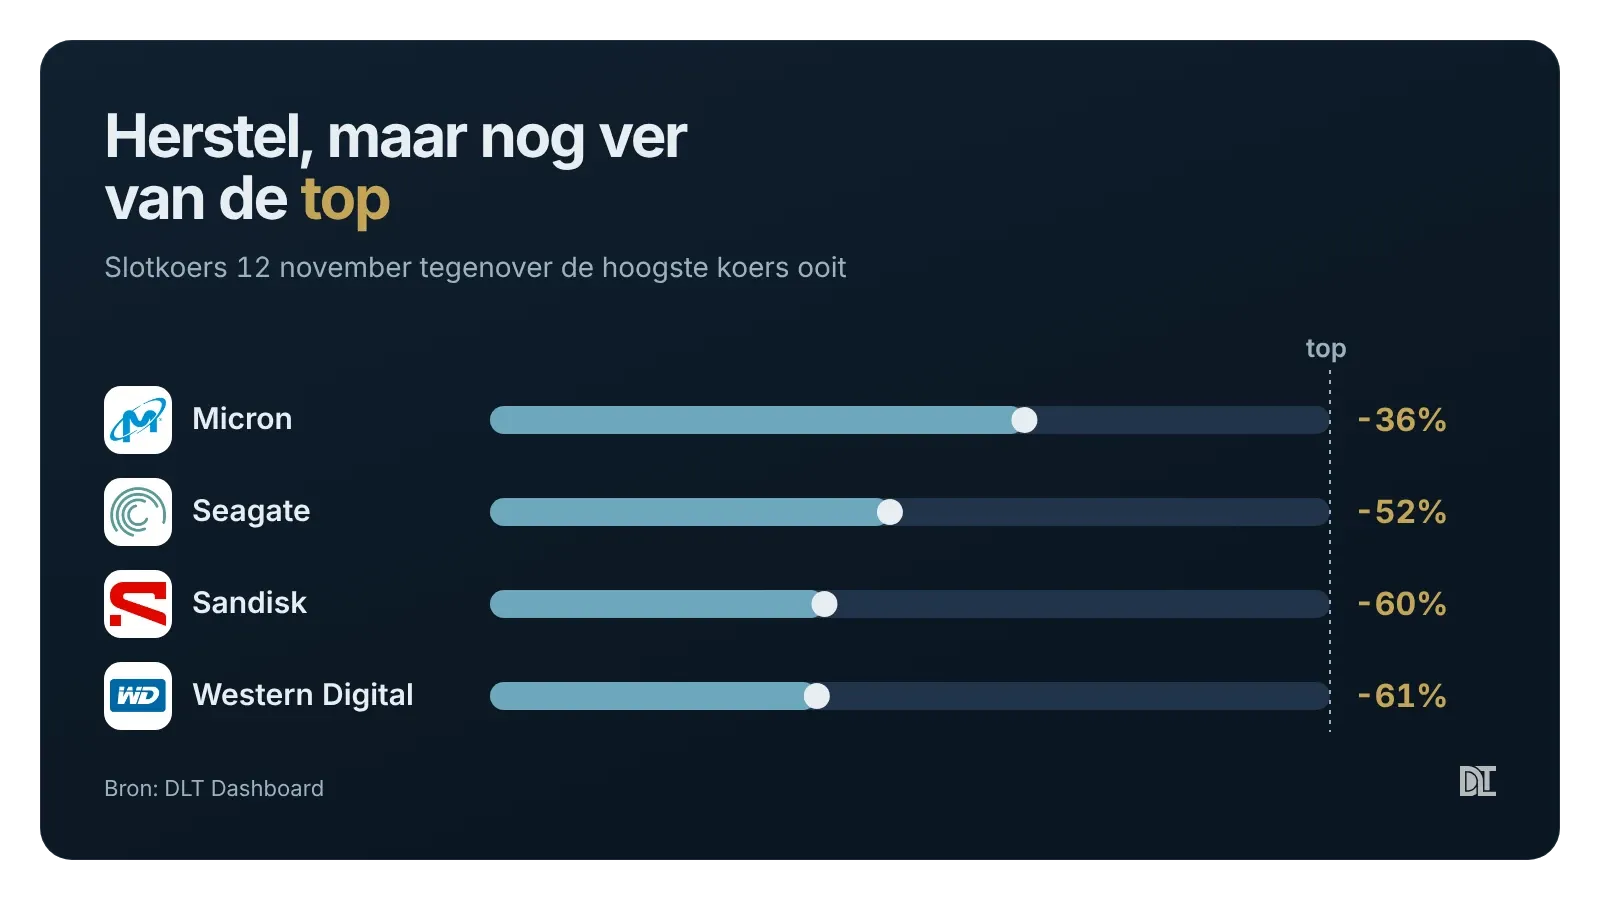
Daarna volgde wat ik in Chipaandelen zakken op recordcijfers beschreef. De koers ging omlaag, terwijl de winstverwachting gelijk bleef of steeg. Zo staan alle vijf nu op Aantrekkelijk: een sterk bedrijf voor een lage prijs.
Geheugen: SK hynix, Sandisk en Micron
SK hynix maakt HBM, het geheugen waar de vraag het hardst groeit, en is op de verwachte winst de goedkoopste van de vijf. Let wel op hoe je hem koopt: via welke notering je het minst betaalt, lees je in onze geheugen-deepdive.
Sandisk was in diezelfde deepdive mijn nummer één. Twee jaar geleden draaide het nog verlies, nu houdt het van elke dollar omzet 85 cent over na de productiekosten.
Micron stond in september nog op mijn watchlist, want die lage waardering rekende op een uitzonderlijk hoge marge. Daarna gingen de winstverwachtingen in één maand +16% omhoog.
Zelfs als de winst halveert zodra het tekort verdwijnt, betaal je nog geen 10x. Die som vind ik nog steeds de mooiste van het thema. Je leest hem in het stuk van 30 oktober.
Opslag: Seagate en Western Digital
De markt gooit harde schijven op één hoop met geheugenchips. Toch verdienen ze hun geld anders: ze zetten meer data op dezelfde schijf, zonder nieuwe fabrieken te bouwen.
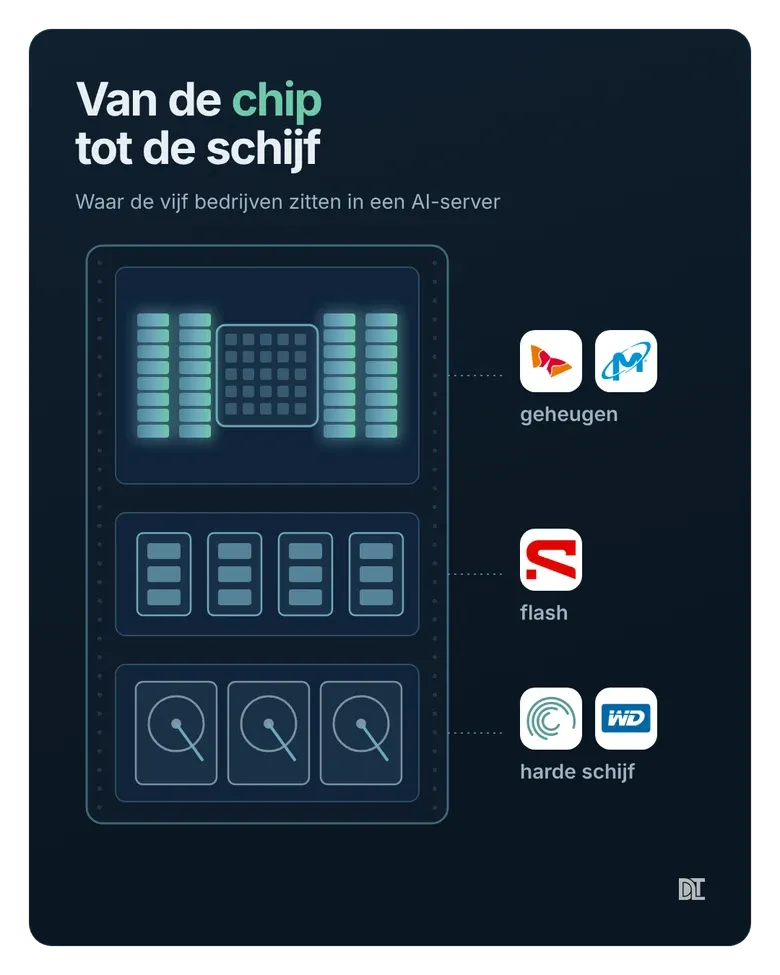
Seagate heeft zijn capaciteit volgens eigen zeggen grotendeels vergeven tot in 2028. Lees het in de deepdive over Seagate.
Western Digital had begin november de slechtste week in twintig jaar, twee weken na ijzersterke cijfers. Wel komt meer dan de helft van de groei uit hogere prijzen, en dat is een echt risico.
Waarom het aandeel zelfs zonder verdere prijsstijging goedkoop is, reken ik voor in de nieuwe deepdive.
Waarom ik koos voor een ETF
Toen ik begin oktober Duolingo verkocht, schreef ik al dat mijn overtuiging in de chippers krapte zit. Welke maker uiteindelijk wint, maakt me minder uit.
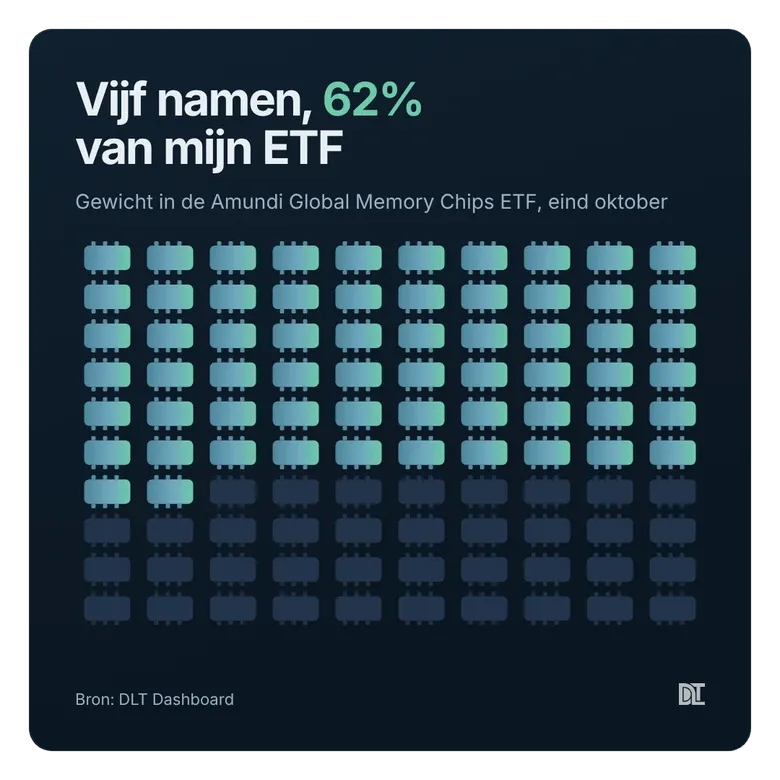
In de Amundi Global Memory Chips ETF (DRUP) zaten de vijf namen uit dit stuk eind oktober samen voor zo'n 62%. Precies de bedrijven waar ik in geloof, zonder er één te hoeven kiezen.
Liever breder? Twan zit al langer in de VanEck Semiconductor ETF (SMH), met meer chipontwerpers en -producenten. En ASML blijft mijn favoriete picks and shovels: wie fabrieken bouwt, heeft machines nodig.
Hoe de chip-ETF's van elkaar verschillen, zie je met onze ETF-vergelijking.
Wat ik nu doe
Heb ik na dat herstel iets veranderd? Nee. De aandelen staan namelijk nog ver van hun top, terwijl de groei en de lage waarderingen overeind blijven.
Een top hoeft natuurlijk niet terug te komen, er zat ook flink wat euforie in chips en AI. Maar geloof je dat het tekort langer duurt, dan lijkt dit me nog steeds een goed moment om in te stappen. Wel rustig, in een paar keer.
Mijn grens staat ook nog. Dalen de geheugenprijzen een kwartaal, dan stop ik met bijkopen. Daar is nog geen sprake van: voor dit kwartaal verwacht TrendForce juist weer hogere contractprijzen.
Voor mij is het tot nu toe game on. Er is geen enkele reden om mijn strategie te veranderen, dus ik blijf lekker zitten.
Dat geheugenmakers in september de laagste waardering van ons hele dashboard hadden, zag je als PLUS-lid gewoon staan.
Lees alle deepdives over chips, en de rest van ons archief.
Met BASIS lees je alle artikelen en deepdives. Met PLUS zie je daarnaast elke week op ons dashboard waar het oordeel per aandeel schuift.
 Twan
 Jasper
 Yuri