In het kort
- De techreuzen investeren meer dan ooit, en willen in 2027 nog meer uitgeven.
- Geheugenmakers draaien recordmarges en zijn uitverkocht. Volgens de bedrijven zelf duurt de krapte langer.
- Toch zakken de koersen: hedgefondsen trokken zich terug en de markt vreest de piek.
- Ik koop vandaag bij. Wie de schommelingen aankan, krijgt korting op recordcijfers.
Donderdagavond, na de slotbel, kwam Sandisk met een omzet van $11 miljard, +23% in één kwartaal, en een brutomarge van 85%. Dat was meer dan analisten verwachtten, en volgend kwartaal rekent het bedrijf op nog meer omzet.
Het aandeel had die dag al -5,3% verloren, en vanochtend voorbeurs zakte het nog verder. Geen uitzondering: geheugenmaker Micron zakte dezelfde dag -5,0%, en Celestica, dat servers en netwerkapparatuur voor datacenters bouwt, -5,7%.
Zorgen maak ik me niet. Sandisk gaat gewoon mee in de treurigheid van de rest: iedereen krijgt nu even klappen. De cijfers zijn beter dan ooit, de koersen doen het tegenovergestelde.
Ik zie daar een kans in, en ik koop vandaag bij. Uiteraard licht ik toe waarom.
Wat ik al weken zeg, en wat deze week liet zien
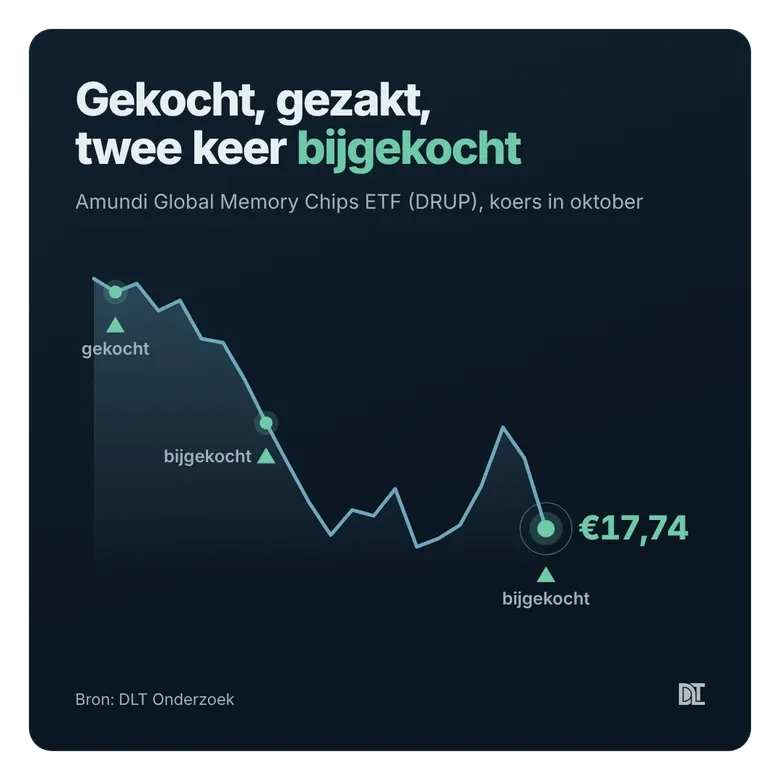
Begin oktober verkocht ik Duolingo en kocht ik de Amundi Global Memory Chips ETF (DRUP). Waarom een ETF? "Mijn overtuiging zit in de krapte, niet in één winnaar." De markt denkt dat het tekort aan geheugen redelijk snel opgelost wordt. Ik denk dat het langer duurt.
Twee weken later stond ik er al ruim -20% op. Chipaandelen zakten hard, en mijn ETF ging mee. Getwijfeld heb ik geen moment: halverwege de daling, op 13 oktober, kocht ik al een keer bij.
Ik wist dat het een volatiele ETF is, en dat de markt op dit moment wispelturig is. Op 18 oktober schreef ik:
Een koersdaling is voor mij geen reden dat de thesis is onderbroken.
Deze week kwam de bevestiging, van de bedrijven zelf. Het sterkst bij SK hynix, de grootste maker van HBM: het geheugen dat naast elke AI-chip zit. Klanten vragen daar meer dan het dubbele van wat het bedrijf kan leveren.
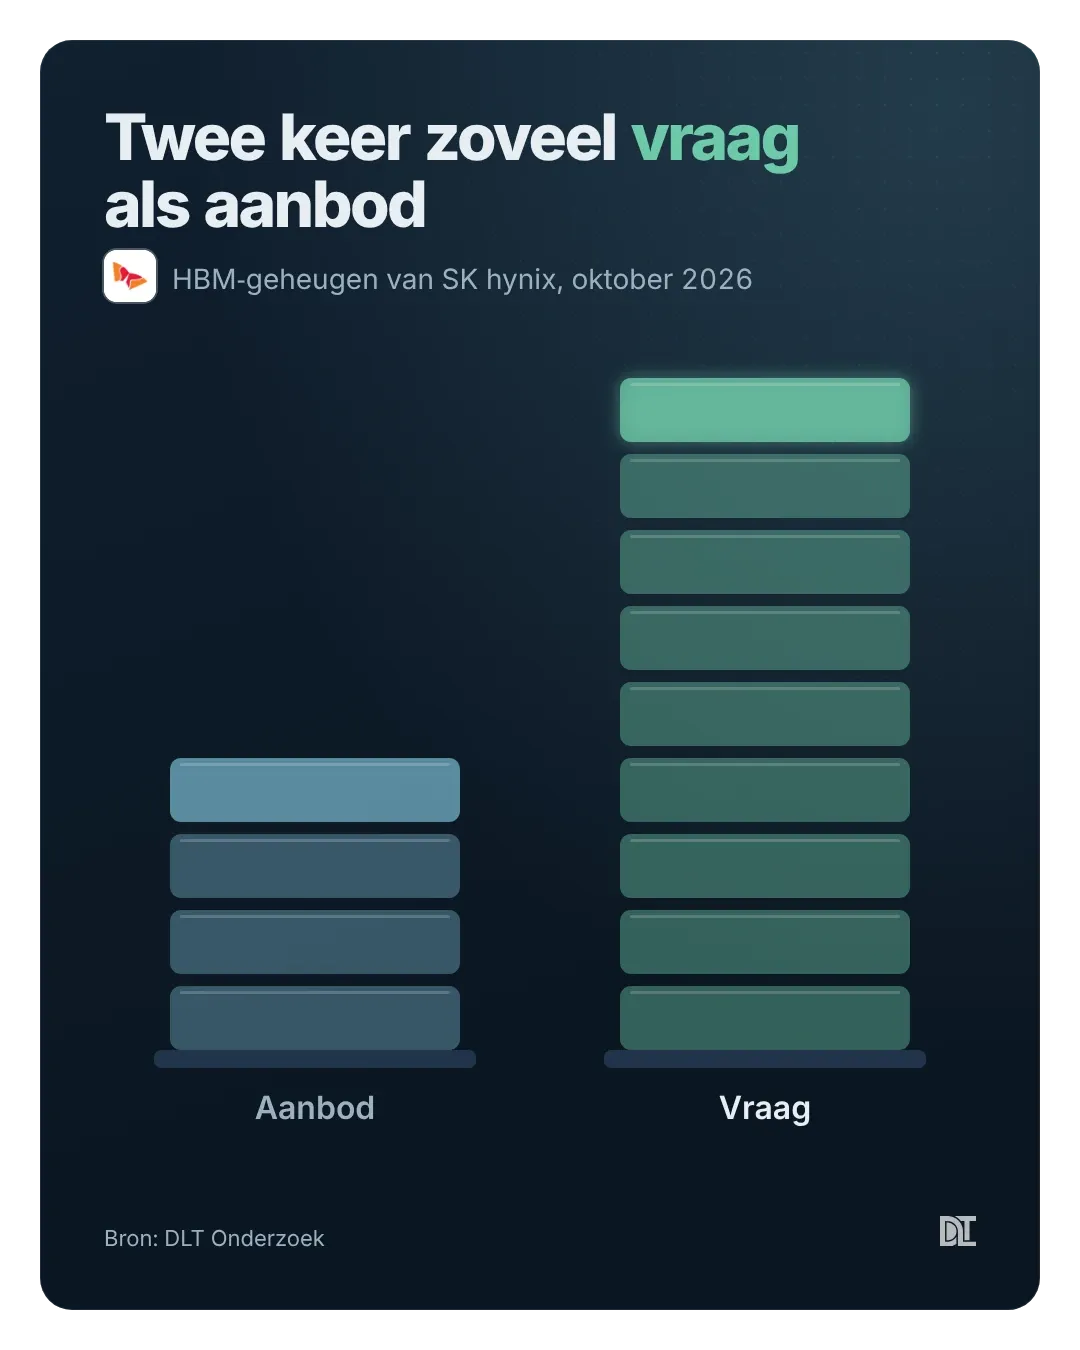
De marge van SK hynix kwam uit op bijna 80%, en volgens het persbericht overtreft de vraag het aanbod tot 2030. Samsung boekte de hoogste kwartaalwinst in zijn geschiedenis en heeft zijn HBM voor 2027 al verkocht.
Bewezen is het niet. Dit zijn uitspraken van de bedrijven zelf, en die hebben er belang bij. Maar sterk aangetoond is het wel. Het tekort loopt langer door dan de markt denkt.
De koersen zakten, de verwachting niet
Ook ons dashboard gaf geen reden om te twijfelen. Daar staan Micron, Sandisk, SK hynix, Seagate en Western Digital sinds augustus steeds op een Bullish fundament. Ook in de dalingen van oktober.
In de maand tot en met woensdag zakten hun koersen flink: Seagate -24%, Sandisk -18%. In diezelfde maand verhoogden analisten hun winstverwachting voor Micron met +16% en voor Western Digital met +25%.
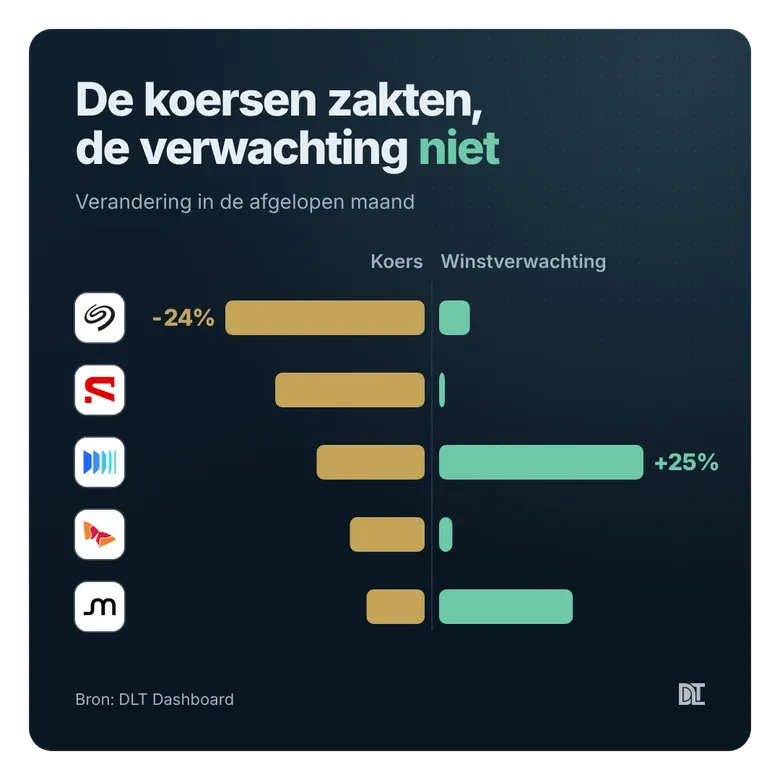
Koers omlaag, verwachting gelijk of hoger. Dan wordt een aandeel vanzelf goedkoper. Micron schoof op 18 oktober, midden in de daling, naar Aantrekkelijk.
Het geld stroomt, en een deel is de prijs zelf
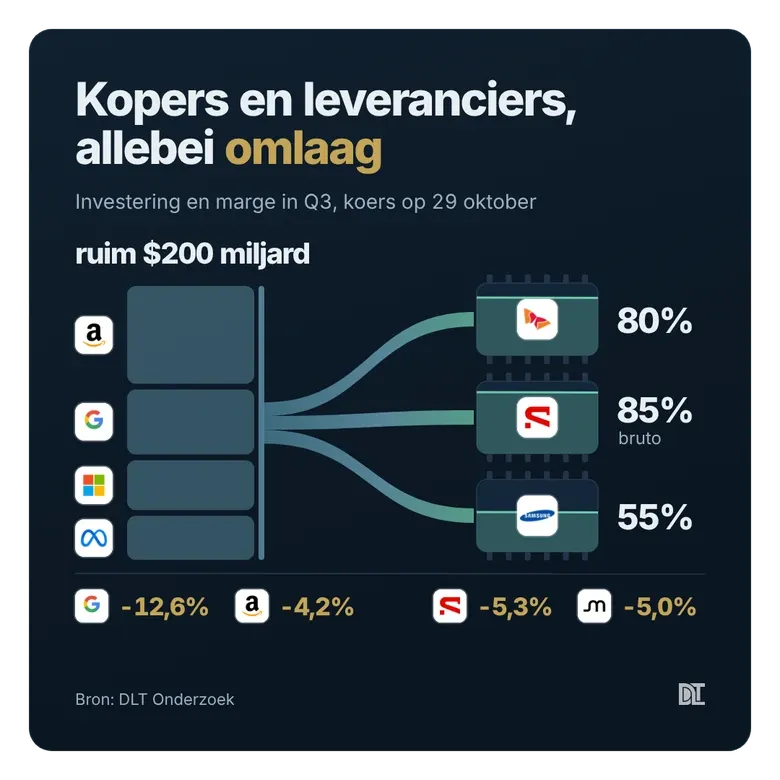
Dan de kopers: de techreuzen. Microsoft, Alphabet, Amazon en Meta gaven het afgelopen kwartaal samen ruim $200 miljard uit, vooral aan datacenters.
En ze remmen niet af: Alphabet en Amazon willen in 2027 allebei flink meer uitgeven.
Volgens Amazon-topman Andy Jassy slokken klanten nieuwe capaciteit bijna net zo snel op als Amazon die installeert. En Amazon zei in juli zelf iets opvallends: de hogere prijzen voor geheugen waren de reden dat de investeringen voor dit jaar stegen, van zo'n $200 naar $220 miljard.
Een deel van al dat geld komt dus terecht bij geheugenmakers als SK hynix en Sandisk. Alleen wordt de rekening voor de techreuzen daardoor ook steeds hoger. En daar schrikken hun beleggers van.
Waarom de beurs toch verkoopt
Als het geld zo duidelijk stroomt, wie verkoopt er dan? Ik zie drie groepen die om verschillende redenen de uitgang zoeken. De eerste twee zeggen wat mij betreft weinig over de lange termijn. De derde moet je serieus nemen.
De eerste groep bestaat uit beleggers in de techreuzen. Zij schrikken van de rekening. Amazon gaf de afgelopen twaalf maanden $42,4 miljard meer uit dan er binnenkwam, en Alphabet haalde in één kwartaal bijna $29 miljard op met obligaties. Remmen de kopers af, dan voelen de chipmakers dat als eerste.
Er zit een tijdslimiet aan, dat ben ik met ze eens. Of die nu zes maanden is of drie jaar, dit kan niet eindeloos doorgaan. Maar zolang de orderboeken zo vol zitten, met volgens Alphabet $561 miljard aan cloudcontracten, vind ik de paniek te zwaar aangezet.
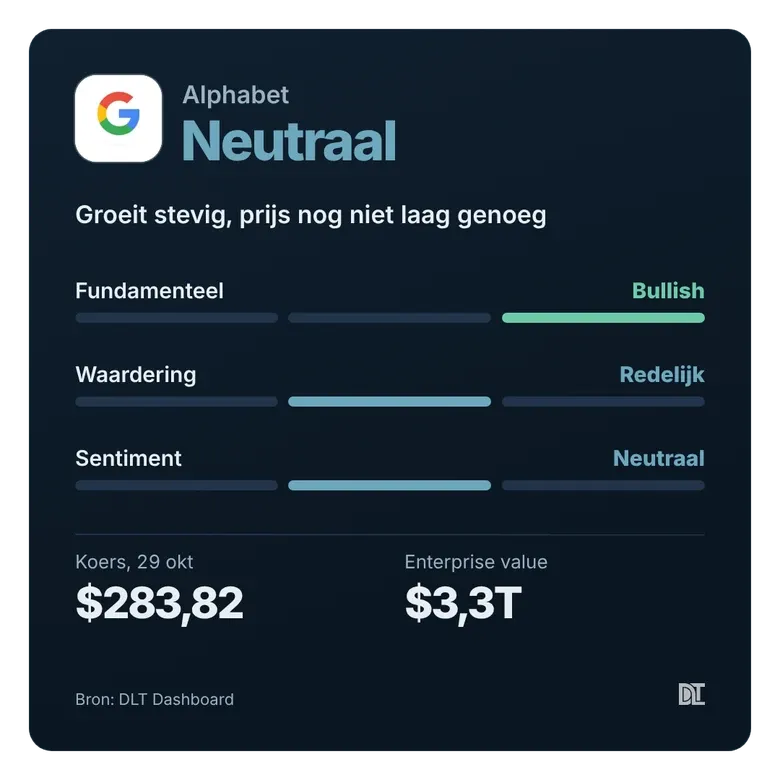
Alphabet zakte donderdag -12,6%, deels door een eenmalig verlies op aandelenbelangen. Op ons dashboard staat het op Neutraal, maar ik ben positiever: Google Cloud groeide +103%, harder dan Azure (+48%) en Amazon Web Services (+39%). En nu voor een lagere prijs.
De tweede groep zijn hedgefondsen. Die zaten massaal in hetzelfde thema, deels met geleend geld. Volgens Goldman Sachs verkochten ze begin oktober elke dag AI-aandelen, en op 22 oktober had hun mandje met populaire posities de slechtste dag sinds 2011.
Koersen die hard zakken terwijl de winstverwachting stijgt? Voor mij is dat gedwongen verkopen, geen gebroken thesis.
De derde groep heeft een punt
De derde groep kent de geschiedenis van geheugen. En eerlijk is eerlijk, die is niet mals.
Geheugen gaat al decennia op en neer. Zolang er een tekort is, schiet de winst omhoog en lijkt een aandeel spotgoedkoop. En dat is vaak precies het moment dat je dicht bij de top zit.
Op 13 september kostte Micron 6,3x de winst, nu zo'n 5x. Klinkt belachelijk goedkoop, en dat vind ik ook. Maar bij de vorige piek, in 2018, stond Micron ook rond die 5x, en daarna zakte het aandeel fors.
Er komt dus een einde aan deze cyclus. SK hynix, Samsung, Micron en China bouwen allemaal nieuwe fabrieken.
Daarnaast vlakken de prijsstijgingen af: bij SK hynix steeg de gemiddelde DRAM-prijs het afgelopen kwartaal nog bijna 30%, voor het vierde kwartaal verwacht marktonderzoeker TrendForce voor de hele markt nog maar +10 à 15% op de contractprijzen.
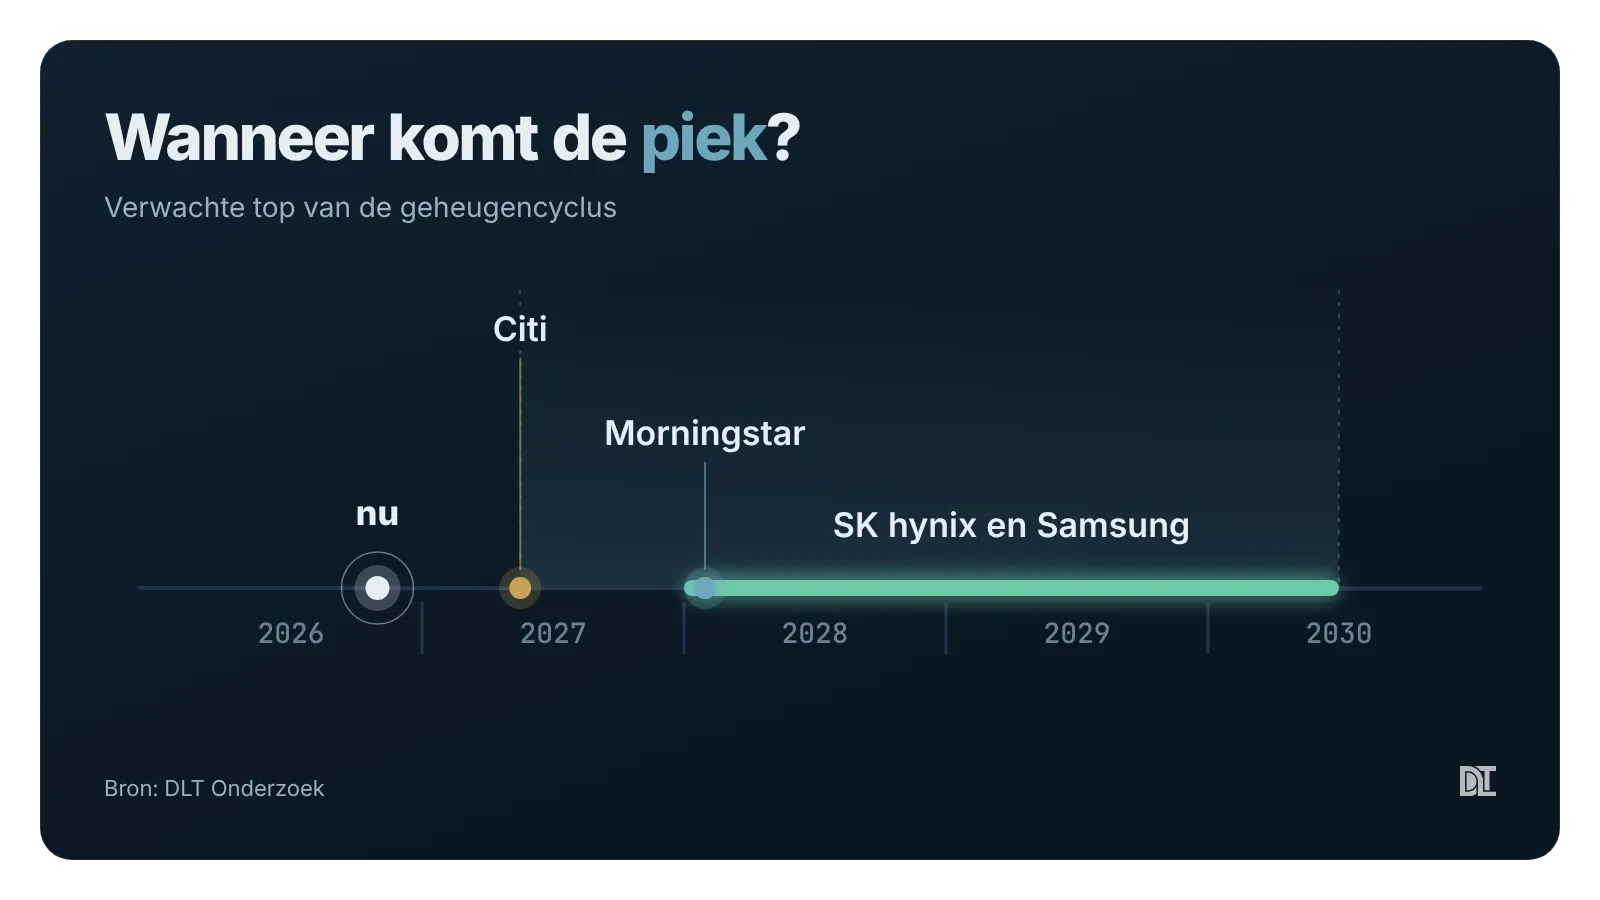
Mijn verschil met die derde groep? De timing. Citi verwachtte deze zomer de piek al in 2027, Morningstar begin 2028, de bedrijven zelf pas in 2028 tot 2030.
Bij 5x de winst rekent de markt op het vroege einde. Halveert de winst zodra de krapte verdwijnt, dan betaal je voor Micron nog altijd maar 10x.
Ik zet erop in dat het tekort langer doorloopt. Dan blijkt 5x achteraf een koopje.
Wat ik zelf doe
Kortom: twee van de drie groepen verkopen in mijn ogen om de verkeerde reden, en de derde rekent te vroeg op het einde van de krapte. Voor mij is dit dan ook hét moment om in chipaandelen te zitten.
Vandaag kocht ik dus voor de tweede keer bij in mijn geheugen-ETF, op €17,74. Daarmee kom ik dichter bij mijn doel: zo'n 10% van mijn portfolio in DRUP. Verder dan dat ga ik niet.
Ik zou zo'n ETF ook niet met de ogen dicht vijf jaar laten liggen. Het tekort gaat niet tien jaar duren, alleen langer dan de markt nu denkt.
Wie al maandelijks inlegt in AI- en chipaandelen, heeft nu een goed moment om dat vol te houden, vind ik.
Dat het rond het einde van het jaar afkoelt, vind ik niet gek: fondsen nemen winst na een sterk jaar. Maar wie nog wilde instappen, krijgt daardoor een beter moment.
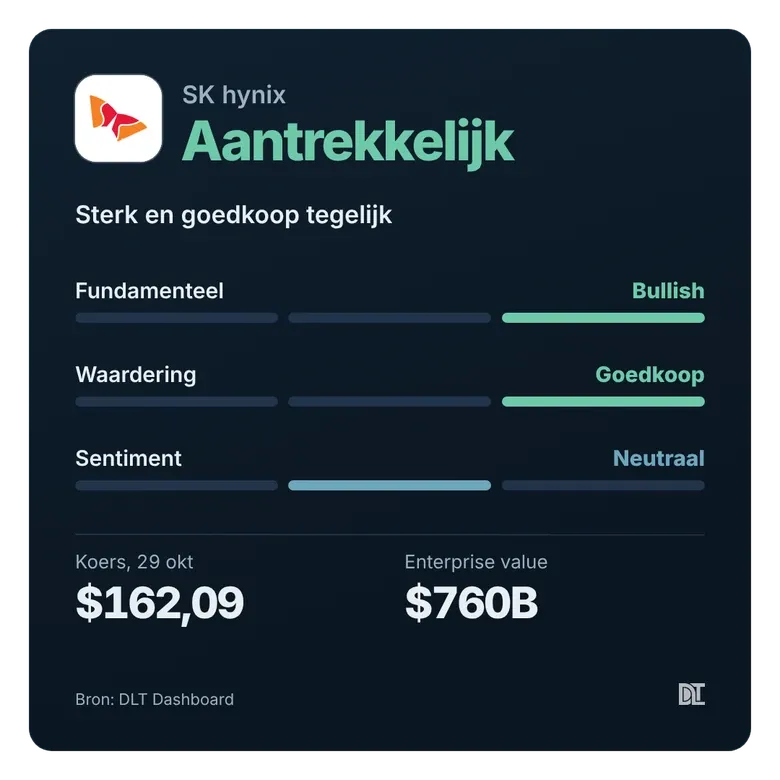
SK hynix staat op Aantrekkelijk, als een van de 27 aandelen op dit moment. Naast mijn ETF zou ik dit aandeel ook los kopen: de grootste HBM-maker, volgens ons dashboard voor zo'n 4x de verwachte winst.
Wat je de komende maanden volgt
- De geheugenprijzen per kwartaal. Zolang die stijgen, loopt de cyclus door. Dalen ze voor het eerst een kwartaal, dan stop ik met bijkopen.
- De investeringsplannen voor 2027. Alphabet en Amazon geven die bij de jaarcijfers, begin volgend jaar. Gaan ze omhoog, dan blijft het geld stromen. Schroeven ze terug, dan bekijk ik mijn positie opnieuw, hoe goedkoop de aandelen dan ook lijken.
Nog eentje voor volgende week: Celestica en Western Digital stonden zondag op de grens naar Aantrekkelijk en leverden deze week sterke cijfers. Of ze de stap zetten, zie je als PLUS-lid volgende week op het dashboard.
Durf je die schommelingen te doorstaan en je eigen overtuiging vast te houden, dan lijkt me dit een interessante kans. Ik zet er vandaag in elk geval geld op.