In het kort
- Western Digital groeit +55%, en toch staat het aandeel -64% van de top.
- Het verschil met Seagate is bijna weg. Alleen de nieuwste schijf komt later.
- Meer dan de helft van de groei is prijs, en die stijgt niet altijd door.
- Zelfs zonder verdere prijsstijging betaal je ongeveer 9x de winst van boekjaar 2028.
Op 22 oktober kwam Western Digital met ijzersterke cijfers. De omzet groeide +55% naar $4,4 miljard, en voor het volgende kwartaal rekent het bedrijf op $5,1 miljard. Twee weken later had het aandeel de slechtste week in twintig jaar: -28%.
In ons dashboard staat Western Digital op Aantrekkelijk. Een losse positie heb ik niet. Maar zowel Yuri als ik zitten erin via de geheugen-ETF, de Amundi Global Memory Chips (DRUP), waarin Western Digital eind september 6,9% woog.
Alleen komt die groei van +55% maar voor een deel uit volume. Iets meer dan de helft komt uit hogere prijzen per terabyte. En de CFO zegt zelf dat die prijsstijging over drie à vier kwartalen wat afzwakt.
Is die koersval dan terecht? Mijn som zegt van niet. Ook als de prijs per terabyte niet verder stijgt, betaal je ongeveer 9x de winst van boekjaar 2028.
Na mijn deel volgt de technische analyse van Yuri.
Op de cijfers is het verschil met Seagate bijna weg
Waarom AI niet zonder harde schijven kan, schreef ik in de deepdive over Seagate. De korte versie: het grootste deel van wat een datacenter bewaart, staat op een draaiende schijf. Geheugenchips zijn daarvoor per terabyte te duur.
Western Digital is de andere grote speler in die markt. En het leeft inmiddels bijna volledig van de cloud: 88% van de omzet komt van datacenters, +54% in een jaar. Wat er nog over is, zijn losse schijven voor pc's en consumenten.
Datacenters worden gigantisch gebouwd op dit moment, en worden enorm gevuld.
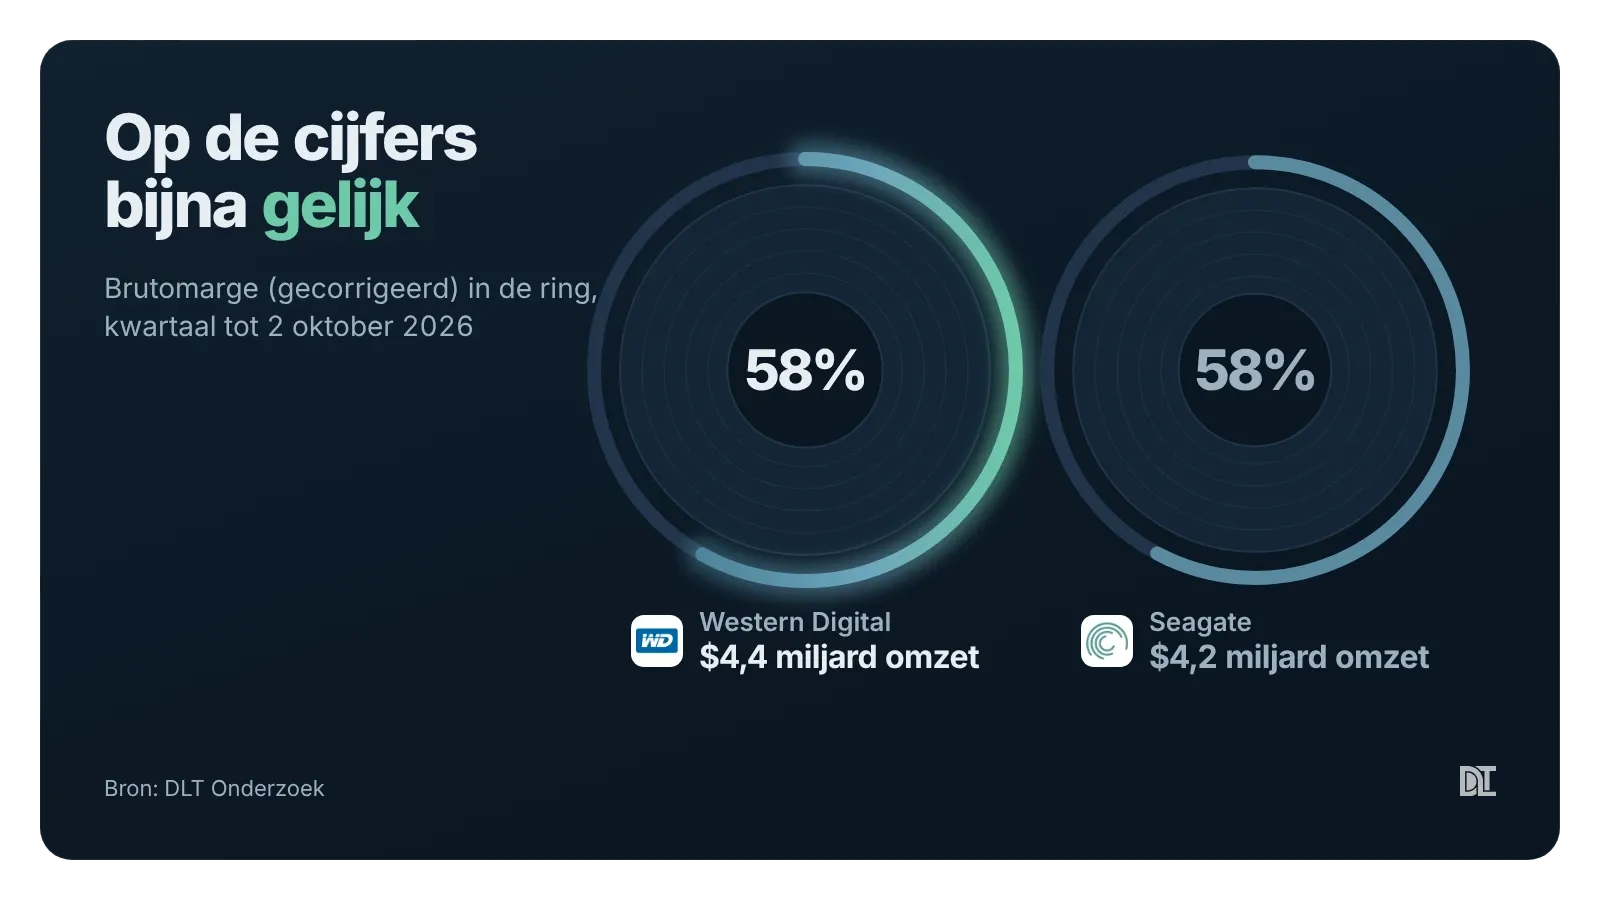
In oktober stond Western Digital nog op Neutraal, en schreef ik dat Seagate verder was met de nieuwste schijven. Leg je het laatste kwartaal van beide naast elkaar, dan is het verschil op de cijfers grotendeels weg:
- Omzet: Western Digital $4,38 miljard (+55%), Seagate $4,23 miljard (+61%)
- Brutomarge (gecorrigeerd): 58,1% tegenover 57,8%
- Free cashflow: $1,38 miljard tegenover $1,48 miljard
Waar Seagate nog wel voor ligt, is techniek. Zijn HAMR-schijven met een laser draaien al bij de grote cloudbedrijven. Western Digital start daar pas in de eerste helft van 2027.
Deze week herstelde de koers wat, maar hij staat nog -18% onder het niveau van vóór de cijfers. In de afgelopen maand verhoogden analisten hun winstverwachting voor boekjaar 2028 met ruim een kwart.
Koers omlaag, verwachting omhoog: hetzelfde patroon als bij de geheugenmakers. Daarom staat Western Digital sinds 1 november op Aantrekkelijk.
De markt gooit harde schijven op één hoop met geheugenchips. Begrijpelijk, want beide liften mee op dezelfde AI-vraag. Maar zoals ik bij Seagate liet zien, verdient een schijvenmaker zijn geld heel anders: met meer terabyte per schijf, zonder nieuwe fabrieken.