In het kort
- Weer -18%, maar anders dan in april vind ik de schrik nu deels terecht.
- Eén getal brak de koers: de cRPO-groei zakt in het vierde kwartaal naar 18,5%.
- Twee van mijn eigen waarschuwingslampjes staan nu op geel.
- De prijs is weer interessant, maar het bewijs volgt pas eind januari.
Voor de tweede keer dit jaar verliest ServiceNow zo'n 18% op één cijferavond. In april schreef ik nog dat de markt het kind met het badwater weggooide. Dit keer vind ik de schrik deels terecht: rond $122 wordt het aandeel weer interessant, maar een no-brainer zoals in april is het niet meer.
Sinds mijn deepdive van 29 april noem ik ServiceNow een van de softwarebedrijven die juist profiteren van AI. Het aandeel stond toen op rond $89, vorige week op bijna $159: +79% in een half jaar.
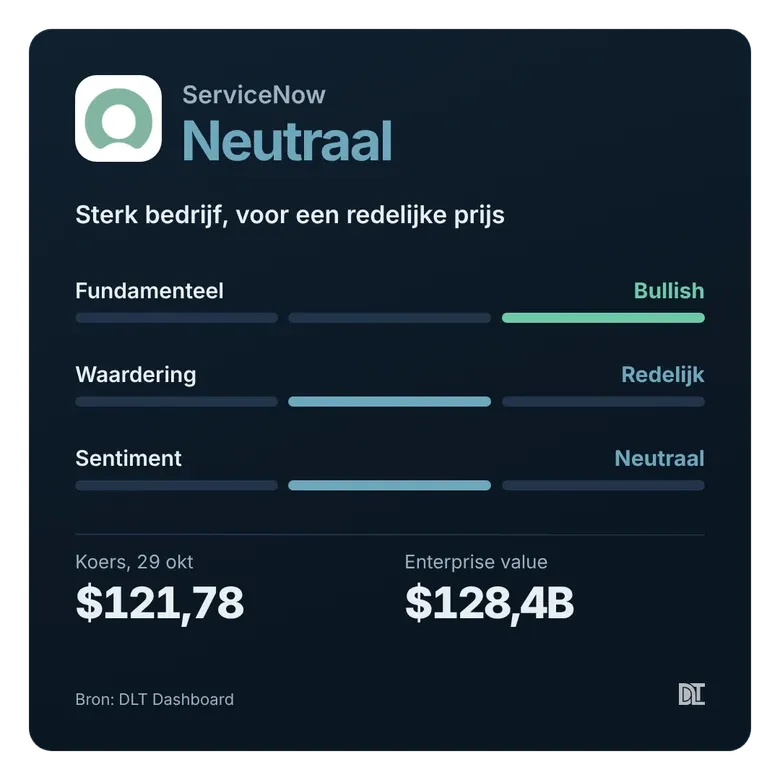
Half oktober ging het in ons dashboard daarom van Aantrekkelijk naar Neutraal, en daar sta ik helemaal achter. De korting was eruit.
Gisteravond kwam een flink deel van de korting van april in één klap terug. Wat zit erachter? Na mijn analyse volgt ook de technische blik van Yuri.
Beter dan beloofd, behalve één getal
Eerst het goede nieuws, want dat is er genoeg. ServiceNow deed het op de belangrijkste punten beter dan het zelf had voorspeld.
De abonnementsomzet steeg 21% naar $3,99 miljard. Ook de cRPO groeide 21%. En management verhoogde de verwachte free cashflow-marge voor dit jaar van 35% naar 36%.
Ook de AI-tak loopt harder dan beloofd. Begin dit jaar mikte ServiceNow op $1 miljard aan AI-contractwaarde, in april werd dat $1,5 miljard en nu $1,7 miljard. En klanten verlengen nog altijd 98% van hun contracten.
Dat past bij wat Jensen Huang van Nvidia in februari al zei, toen beleggers softwareaandelen dumpten uit angst dat AI ze overbodig maakt:
“Het is het meest onlogische wat er bestaat, en de tijd zal het bewijzen.”
AI-agents gaan software als ServiceNow volgens hem juist gebruiken, net zoals mensen gereedschap gebruiken in plaats van het opnieuw uit te vinden. De cijfers blijven hem gelijk geven.
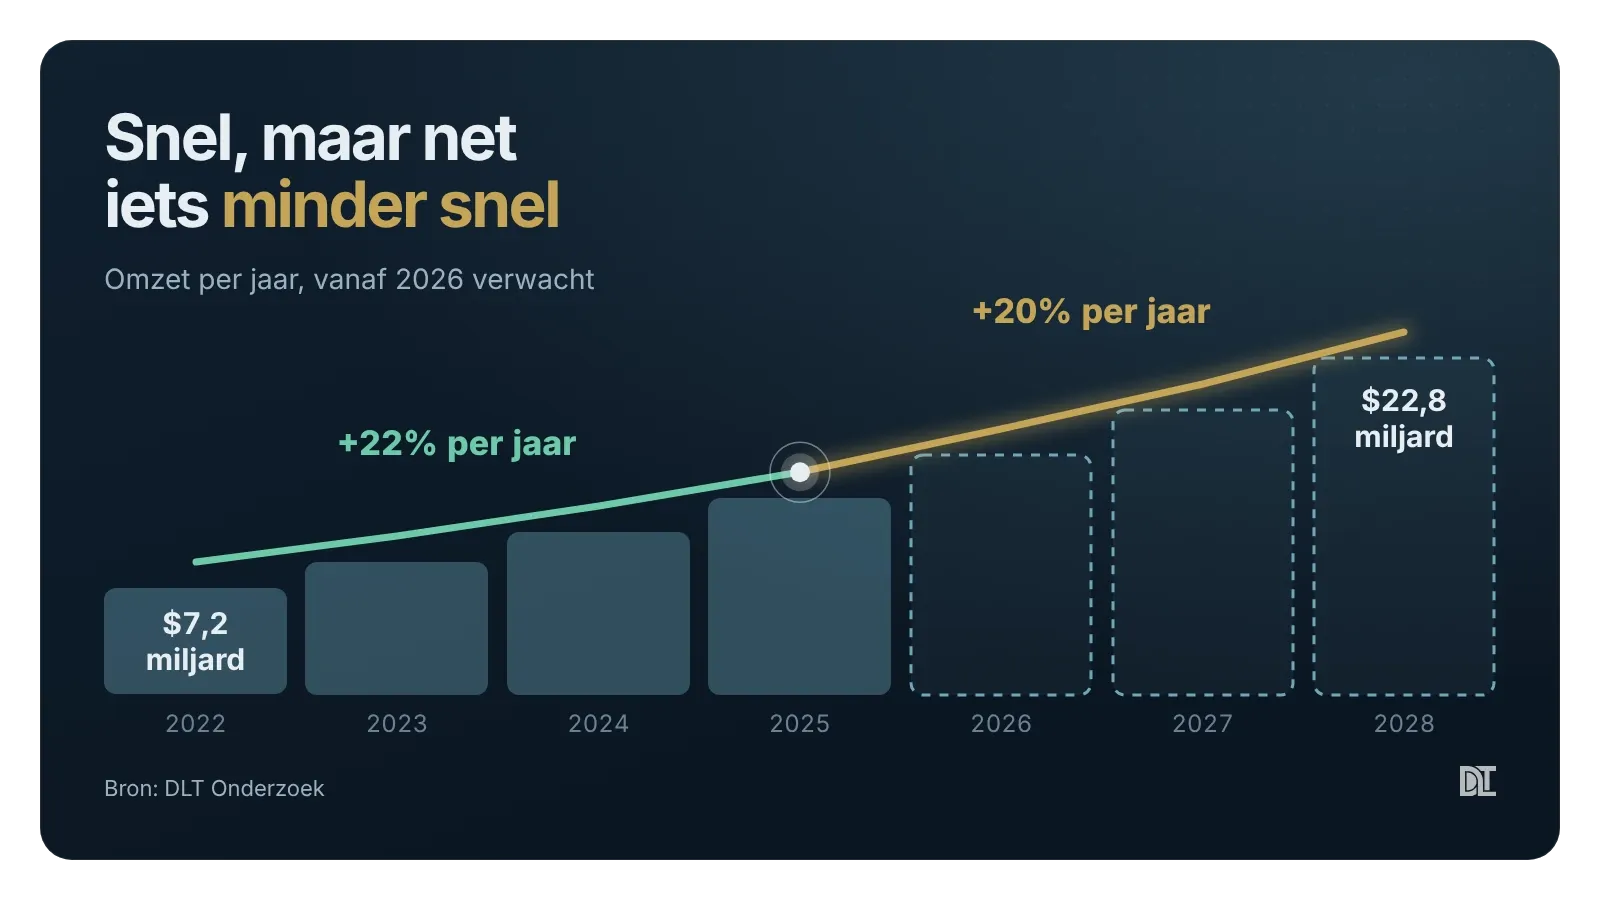
Maar dan dat ene getal. Voor het vierde kwartaal verwacht ServiceNow een cRPO-groei van 18,5%, na 21% nu. Het is precies het cijfer waar de markt naar kijkt, omdat het de beste voorspeller is van de omzet van volgend jaar.
Waarom de markt toch terecht schrok
Gisteravond dacht ik eerst dat de daling vooral door de onrustige markt kwam. Het was een gigantische earningsavond, en Alphabet ging nabeurs ook 10% omlaag.
Dat klopt maar deels: de iShares Expanded Tech-Software Sector ETF (IGV) zakte nabeurs ongeveer 4%, Salesforce bijna 5%, en Microsoft steeg zelfs. Het grootste deel van de klap is dus echt ServiceNow.
Management heeft een uitleg voor de 18,5%, en die lijkt deels boekhoudkundig. Een deel van de klanten verlengde vroeg, waardoor dat al in het derde kwartaal meetelde.
Ook verkocht ServiceNow meer software die klanten op hun eigen servers draaien. Die omzet boekt het grotendeels in één keer, dus die schuift niet door naar de cRPO.
Sommige overheidscontracten tellen door een opzegclausule niet mee in de cRPO, wel in de omzet. De financieel directeur zegt nog net zo zeker te zijn van de groei als altijd.
Toch kan ik de schrik goed begrijpen. Dat heeft drie redenen.