In het kort
- In 21 weken deed Aantrekkelijk +27,7% en Kritisch -45,0%.
- In de correctie bleef Aantrekkelijk vlak, terwijl het gemiddelde aandeel -12% zakte.
- Hoe sterker het bedrijf en hoe goedkoper het aandeel, hoe kleiner de klap.
- Kritisch daalde in de correctie, maar ook al toen de markt steeg.
Op 1 oktober stapte ik in de Amundi Global Memory Chips ETF (DRUP). Achteraf was dat net voor de correctie: in twee weken ging er bijna 20% van die nieuwe positie af. Dan denk je natuurlijk: had ik het maar beter getimed.
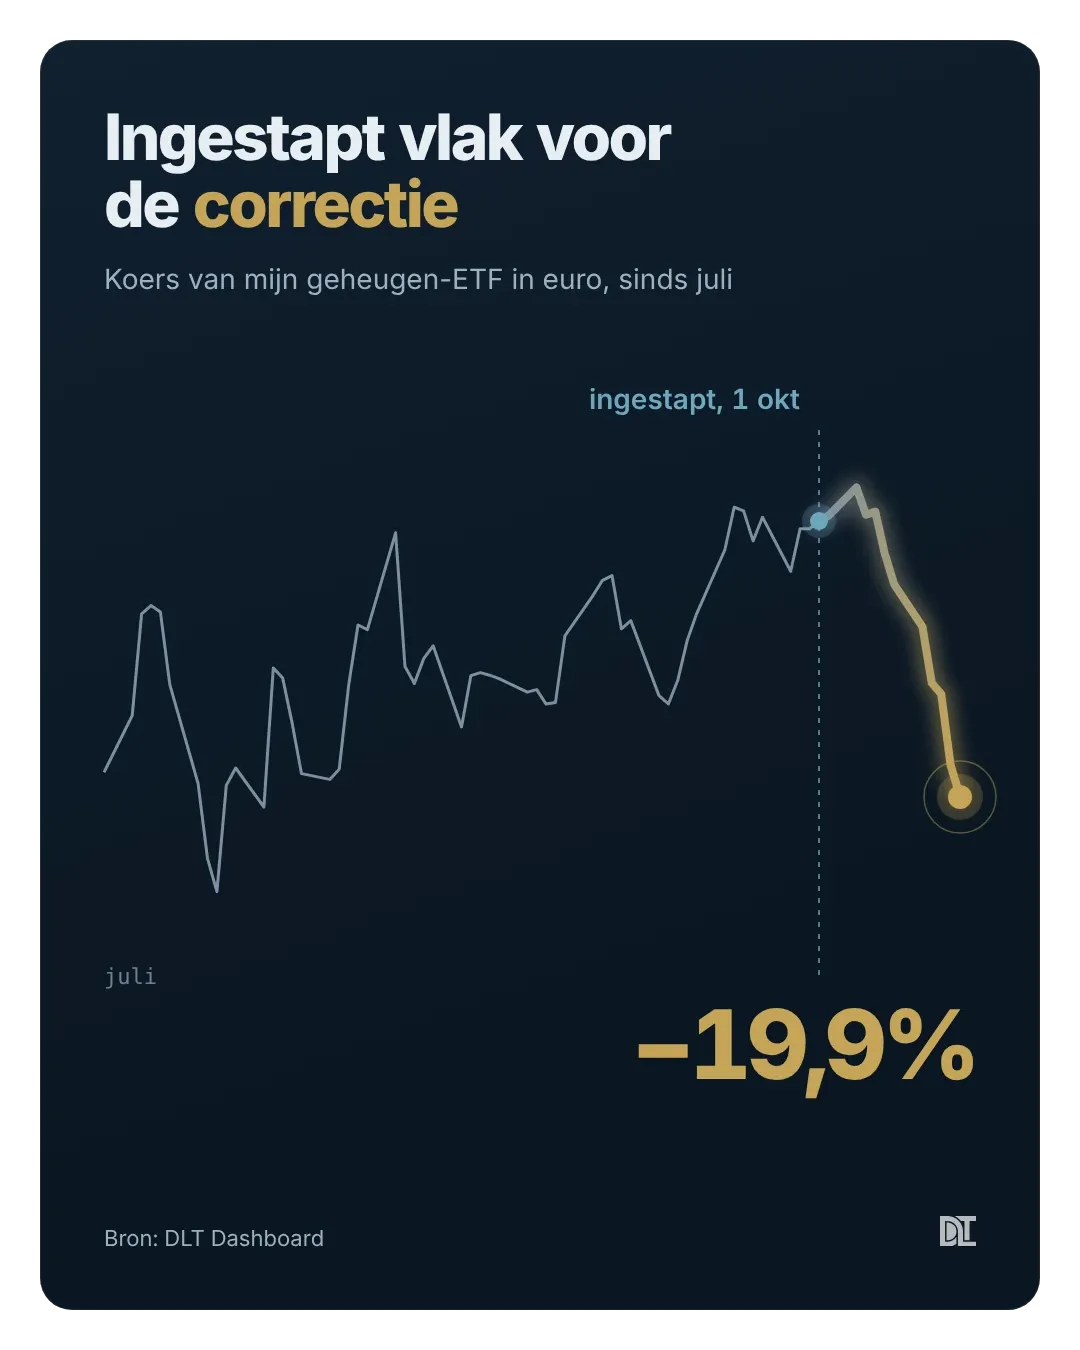
Maar timen is niet mijn spel. Ik kijk een paar jaar vooruit, en dan blijft mijn standpunt precies hetzelfde: de vraag naar geheugenchips blijft de komende jaren groot.
Voor mij is dit een tijdelijke afkoeling, en de aandelen in die ETF zijn nog altijd relatief goedkoop. Daarom koop ik nu juist bij, tot een volle positie.
Voor mijn portemonnee kwam die correctie slecht uit. Voor ons dashboard was het precies de test waar ik op wachtte. Tot nu toe hadden we alleen cijfers uit een stijgende markt. En de vraag die we het vaakst krijgen is: hoe goed is ons oordeel nou eigenlijk?
Eerst even wat dat oordeel precies inhoudt. Ons dashboard geeft elk aandeel een van drie oordelen:
- Aantrekkelijk: een sterk bedrijf voor een lage prijs.
- Kritisch: een zwak bedrijf voor een hoge prijs.
- Neutraal: alles daartussen.
Van half mei tot begin oktober stegen de Aantrekkelijke aandelen flink, terwijl de Kritische een derde zakten, zoals ik in het NVIDIA-stuk liet zien.
Sterk, maar houdt dat ook stand als het tegenzit? Dat laat ik je vandaag zien.
Wat de correctie liet zien
Op 6 oktober sloeg de stemming om. Chipaandelen sloten acht handelsdagen op rij lager, de langste reeks sinds 2008, en ons mandje DLT Megatrends zakte -10,8%.
Ik nam de oordelen zoals ze op 6 oktober op het dashboard stonden, dus zonder wijsheid achteraf, en keek hoe elke groep het in die acht dagen deed. Drie dingen vielen op.
1. Aantrekkelijk kwam er zonder kleerscheuren vanaf
De 30 Aantrekkelijke aandelen deden gemiddeld -0,1%. Het gemiddelde aandeel op ons dashboard zakte -11,9%, en Vanguard FTSE All-World (VWCE) -1,8%.
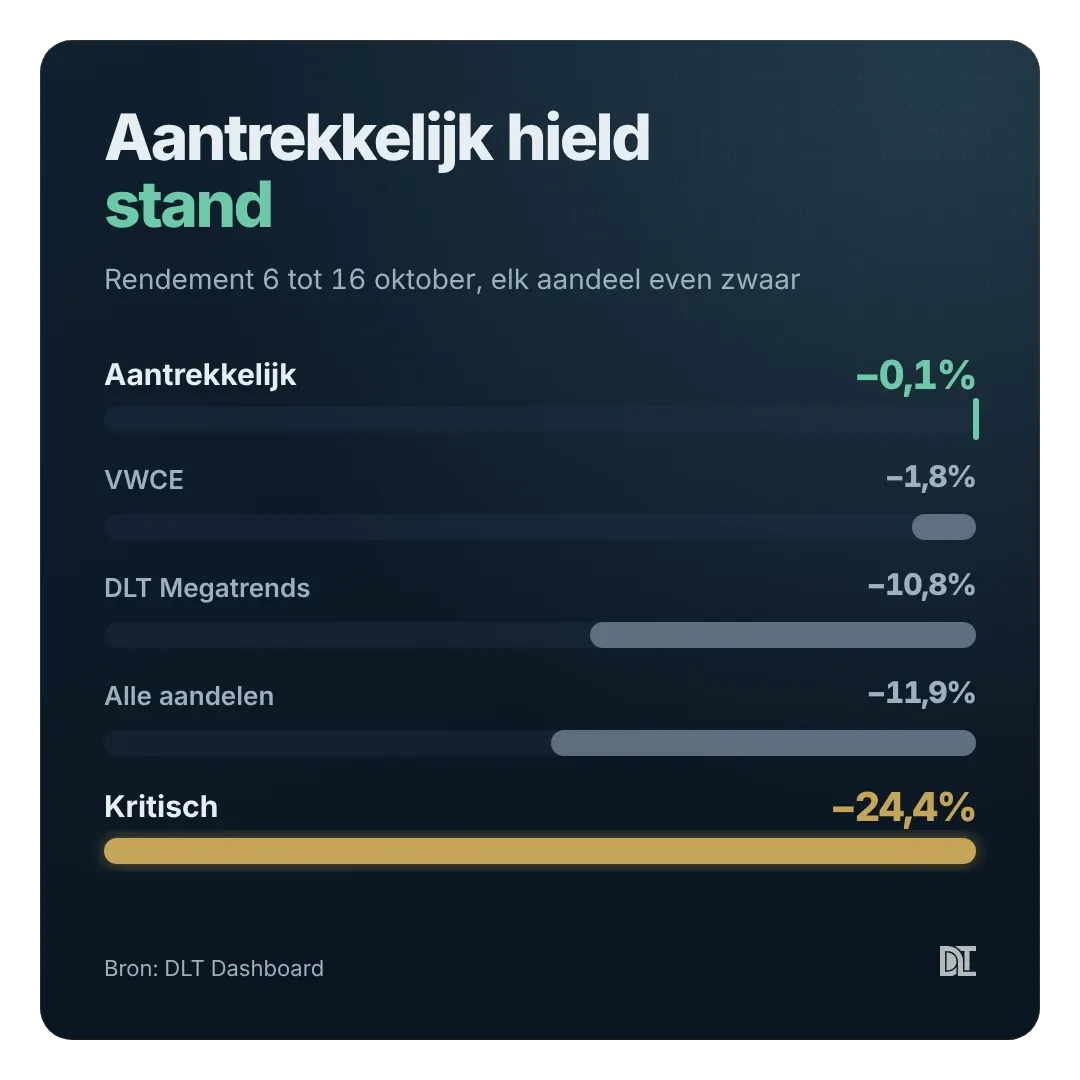
Meer dan de helft van die 30 steeg zelfs. Ook een Aantrekkelijk aandeel kan dalen, maar er zit weinig hoop in de prijs, dus er kan ook weinig verdampen.
Mijn les: als de markt nerveus wordt, is een sterk bedrijf voor een lage prijs je buffer.
2. Kritisch viel hard, en dat lag niet aan het thema
De 24 Kritische aandelen zakten gemiddeld -24,4%, twee keer zo hard als het gemiddelde aandeel. Er steeg er maar één. Maar speculatieve namen in space, robotics en AI-infra vielen deze weken sowieso het hardst.
Ligt het dan niet gewoon aan het thema? Dat heb ik nagekeken.
- In 9 van de 10 thema's zakten de Kritische aandelen harder dan de Neutrale.
- In AI-infra was dat -32,5% tegen -23,0%, in robotics -28,9% tegen -14,5%.
Waar zit het verschil dan wel? Deel alle aandelen in op Fundamenteel (hoe sterk het bedrijf is) en Waardering (hoe duur het aandeel is).
Hoe sterker het bedrijf en hoe lager de prijs, hoe kleiner de klap: van -23,4% voor zwak en duur tot -0,7% voor sterk en goedkoop.
Ook de vakjes daartussen volgen dat patroon. Alleen zwak en goedkoop telt niet mee: daar staat maar één aandeel in.
De cijfers in de vakjes wijken iets af van die per oordeel, want de scores bewegen wekelijks en het oordeel verandert pas als trend is bevestigd.
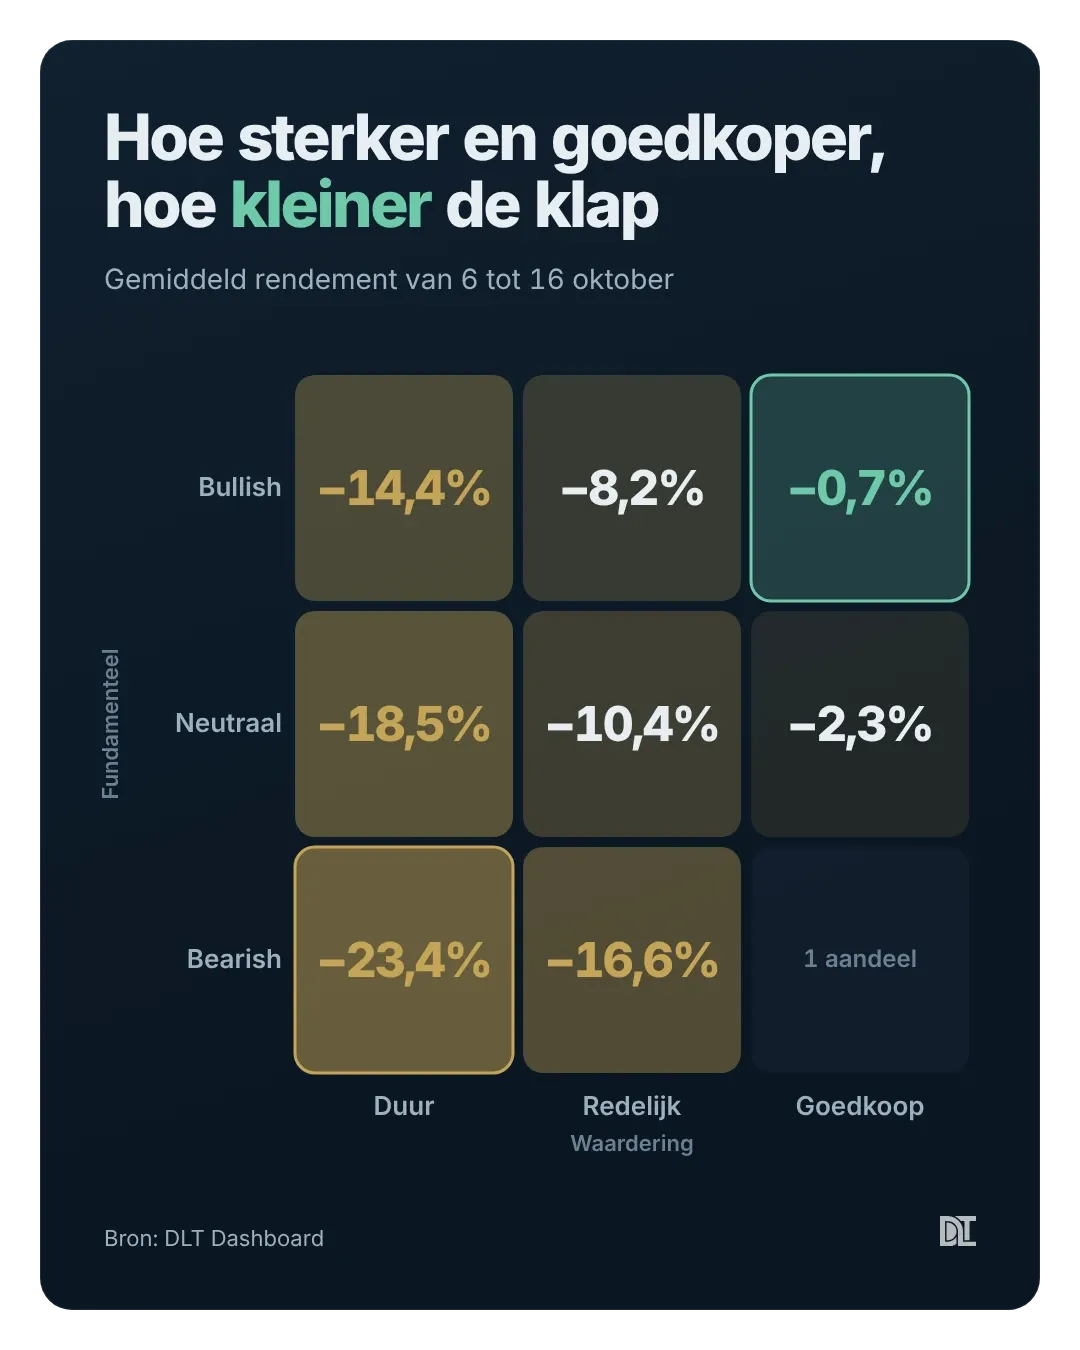
Maar het patroon blijft hetzelfde: de aandelen die Aantrekkelijk (Bullish fundamenteel en goedkoop) zijn doen het vele malen beter dan Kritisch (Bearish fundamenteel en deel). In een correctie én een opwaartse markt.
3. Na de val kwamen er nieuwe kansen bij
Toch waren er ook verliezers, want niet ieder Aantrekkelijk had een sterke periode. SK hynix zakte -25% en Sandisk -22%, terwijl hun cijfers niet slechter werden. Allebei zitten ze in mijn geheugen-ETF.
Zo werkt een correctie vaak: de prijs daalt, het bedrijf blijft hetzelfde. Een goed aandeel wordt dan alleen maar goedkoper. Zoals ik op 18 oktober schreef, betaal je voor geheugenmakers nu 4x tot 6x de verwachte winst.
Er kwamen ook namen bij.
- Micron stond al vlak vóór de val op Goedkoop, en op 18 oktober schoof ook het oordeel mee naar Aantrekkelijk.
- Seagate kwam nieuw op het dashboard en meteen op Aantrekkelijk. Over Seagate staat deze week een deepdive op de site.
- Braze, ServiceNow en Synopsys gingen de andere kant op: hun Waardering schoof al vlak vóór de val van Goedkoop naar Redelijk, en op 18 oktober gingen ze naar Neutraal.
De aandeelpagina van Micron op ons dashboard: oordeel, signalen, koers, samenvatting, vergelijking en ETF's. Stand 20 oktober.
Zijn de geheugenmakers na die val echt een kans, of is de korting terecht? Donderdag 22 oktober zetten Twan en ik in de wekelijkse aflevering de bulls en de bears rond chippers op een rij.
En over de hele rit van 21 weken?
Acht dagen is kort. Daarom keek ik ook naar de hele periode sinds we de prestaties per oordeel bijhouden: 21 weken, van 15 mei tot 16 oktober. Elke week namen we de aandelen die op dat moment op Aantrekkelijk of Kritisch stonden.
Aantrekkelijk deed in die periode +27,7%, Kritisch -45,0%. Dat verschil zagen we al toen de markt steeg, en de correctie maakte het nog groter.
Let op: dat is een andere telling dan in het NVIDIA-stuk. Daar keken we per aandeel, hier volgen we elke groep als één mandje.
Ter vergelijking: alle aandelen op ons dashboard deden gemiddeld -7,4%. VWCE deed in dezelfde tijd +3,5% en onze eigen DLT Tech 100 +0,9%.
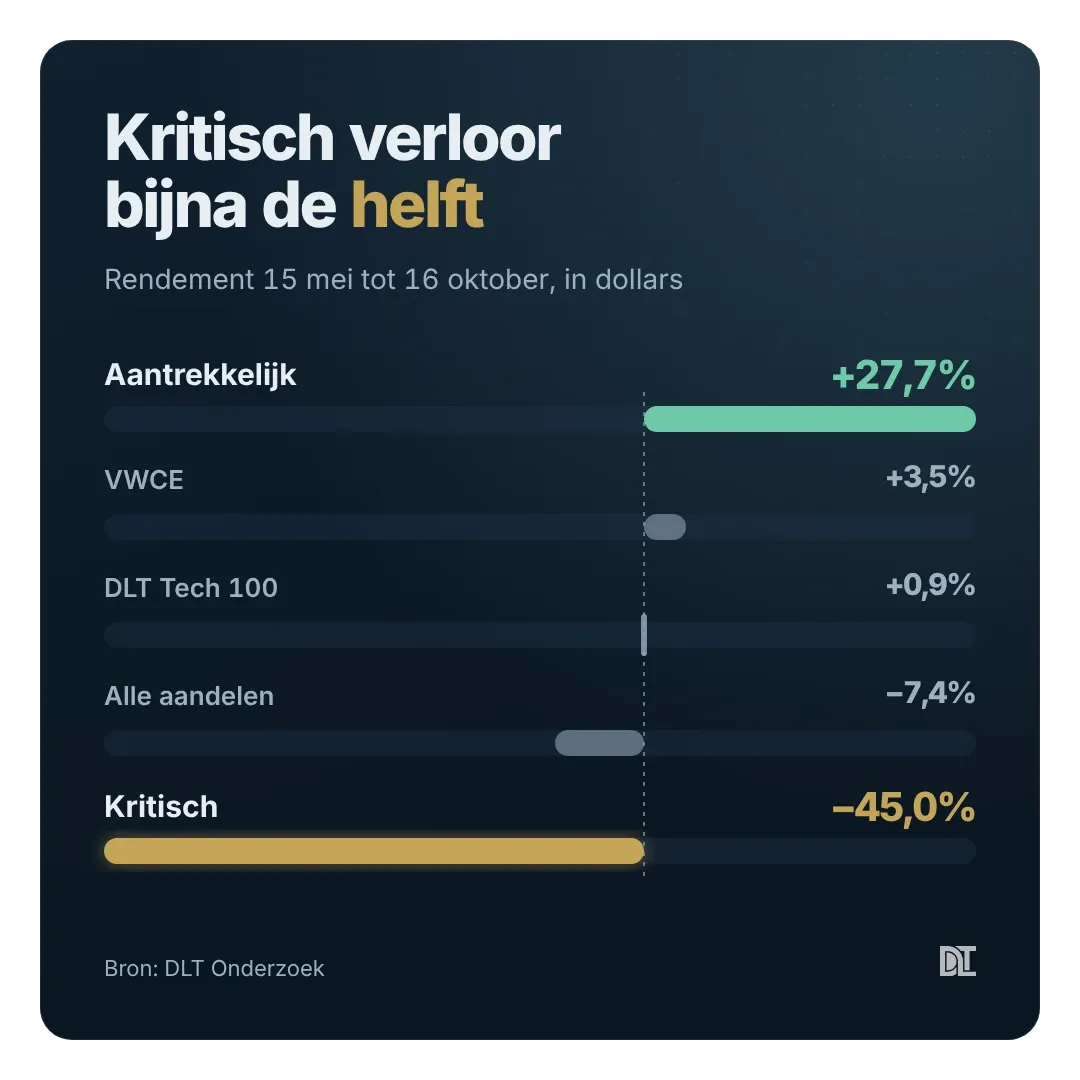
Wat mij het meest opvalt, is Kritisch. Die groep daalde al toen de markt steeg, en zakte in de correctie nog veel verder.
Eén ding moet ik er wel bij zeggen: 21 weken is kort, en de Kritische groep bestaat uit kleine namen die alle kanten op schieten. Bij een herstel veert die groep misschien hard terug. Maar tot nu toe wijst alles dezelfde kant op.
Waar ik nu voorzichtig mee ben
Op dit moment staan 25 aandelen op Kritisch. Opvallend veel zitten in populaire megatrends: elektrische auto's, kernenergie, space en AI-infra.
Vier bekende namen daarvan:
- Lucid Group: verliest geld op elke auto, met een brutomarge van -97% over het laatste jaar. In het derde kwartaal leverde Lucid 3.806 auto's af, minder dan verwacht. In de Bullmarkt-update van augustus stond Lucid al bij de namen die het niet redden.
- Oklo: de testreactor draait, maar de omzet bleef in het tweede kwartaal steken op $1,2 miljoen. Analisten zien pas in 2029 echt geld binnenkomen. In mijn deepdive van september wilde ik ook al eerst meer bewijs zien.
- BlackSky: verkoopt satellietbeelden aan vooral defensie, en de omzet groeide in het tweede kwartaal 50%. Maar het bedrijf verbrandt fors geld, en vijf van de laatste acht kwartalen viel de winst per aandeel tegen.
- Navitas: de omzet kromp in het tweede kwartaal 27%, tot $10,5 miljoen. Het verhaal hangt aan AI-datacenters en de samenwerking met NVIDIA, maar die leveren nog geen omzet op. Analisten zien pas in 2030 een eerste bedrijfswinst.
Achter alle vier die oordelen sta ik volledig. Bij elk van deze bedrijven betaal je nu voor een toekomst die nog waargemaakt moet worden.
De aandeelpagina van Oklo op ons dashboard: oordeel, signalen, koers, samenvatting, vergelijking en ETF's. Stand 20 oktober.
Kritisch betekent niet dat een aandeel sowieso daalt. Het betekent: nu niet. Ook na de val zijn deze namen nog duur voor wat ze verdienen. Wordt het bedrijf sterker of de prijs echt lager, dan schuift het oordeel vanzelf mee.
PLUS tot 31 oktober voor €250
Naast het oordeel per aandeel zie je met PLUS ook welke ETF's kansrijk zijn, hoe de markt ervoor staat en hoe de risk/reward bij bitcoin en ethereum is.
Op dit moment staan er 29 aandelen op Aantrekkelijk en maar liefst 25 op Kritisch. Uiteraard met de reden erbij, zodat je zelf de keuze kan maken. Resultaten uit het verleden zijn geen garantie voor de toekomst.
Maak nu nog gebruik van de actie. Tot en met 31 oktober kost PLUS €250 per jaar, inclusief het dashboard. Daarna betalen nieuwe leden €399 per jaar.
De volgende correctie komt zeker. De vraag is alleen of je dan weet welke aandelen je laat liggen.