In het kort
- De cijfers waren belachelijk sterk, en de groeiprognose voor volgend jaar ging omhoog.
- De zoektocht naar een nieuwe topman kan de koers nog maanden drukken.
- Voor 10x de verwachte winst krijg je bijna al onze megatrends in één aandeel.
- Ik start met een positie van 3,5%, en wil die verder opbouwen.
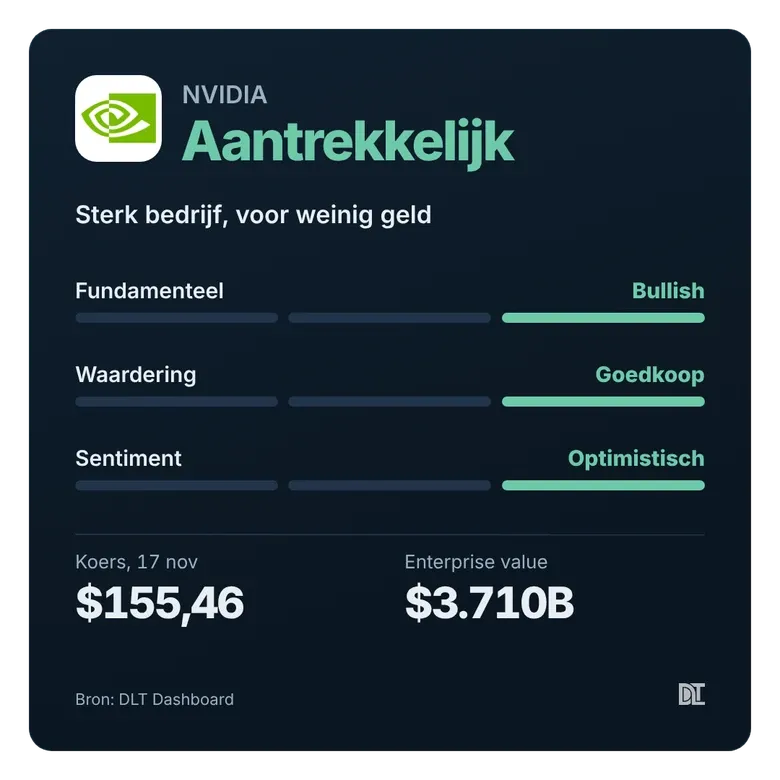
NVIDIA kost nu ongeveer 10x de winst die analisten volgend jaar verwachten. Volgens Reuters was het NVIDIA-aandeel sinds 2012 niet zo goedkoop. Daarom koop ik vandaag een positie van 3,5% van mijn portfolio, voor $159,50 per aandeel.
Zondag wachtte ik nog af. Jensen Huang was net opgestapt, na 33 jaar en een onderzoek van het bestuur naar zijn contacten met een vermeende Chinese spion.
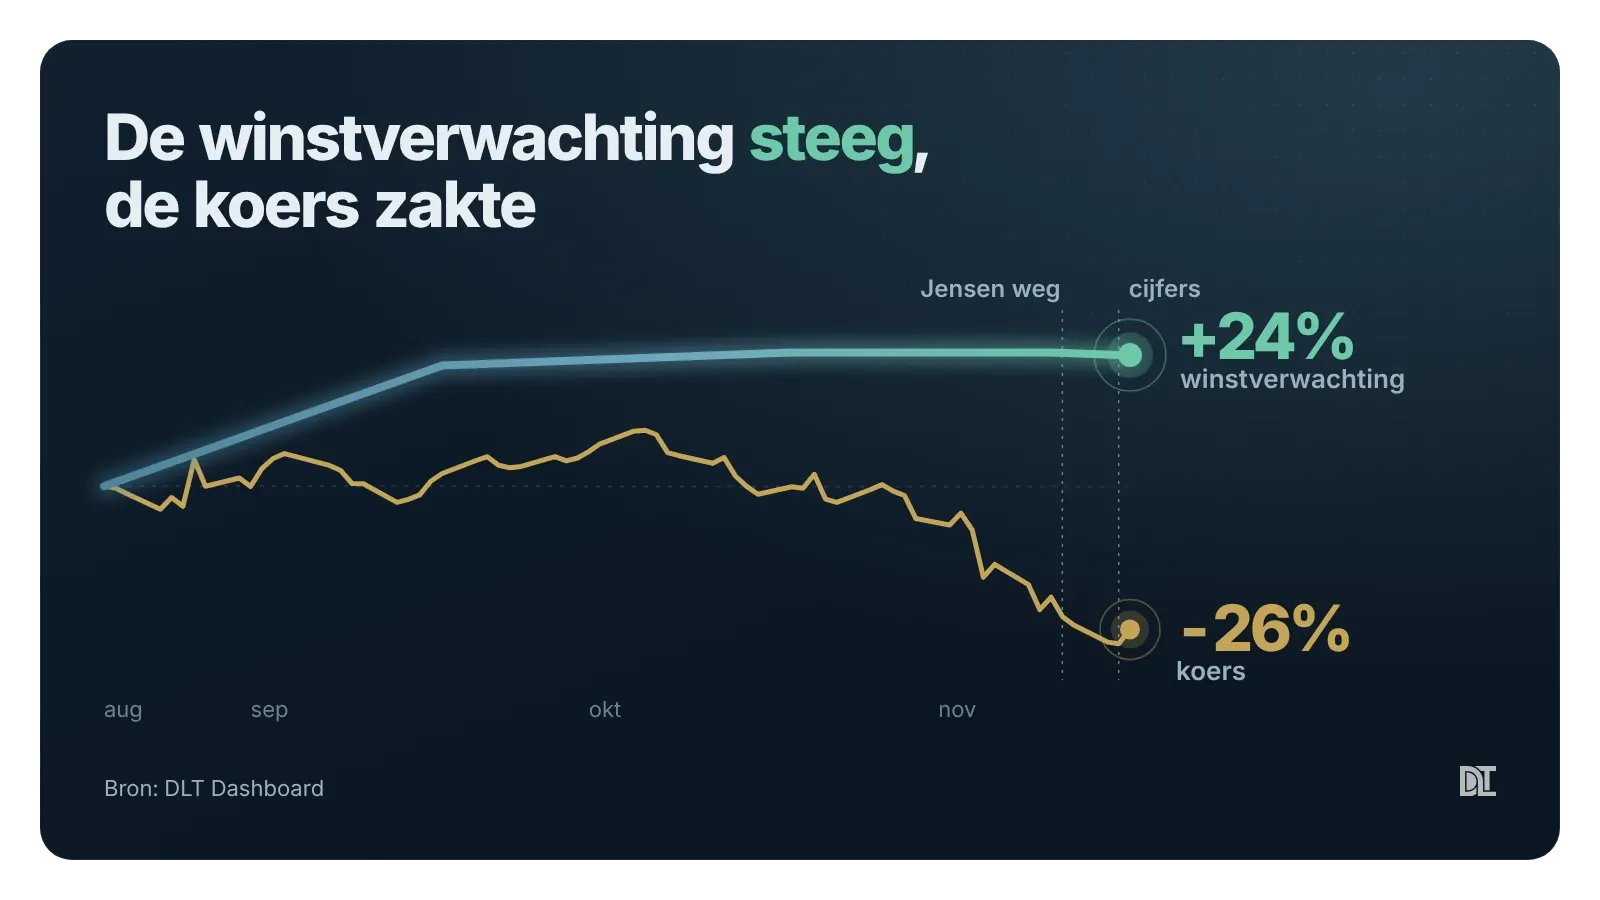
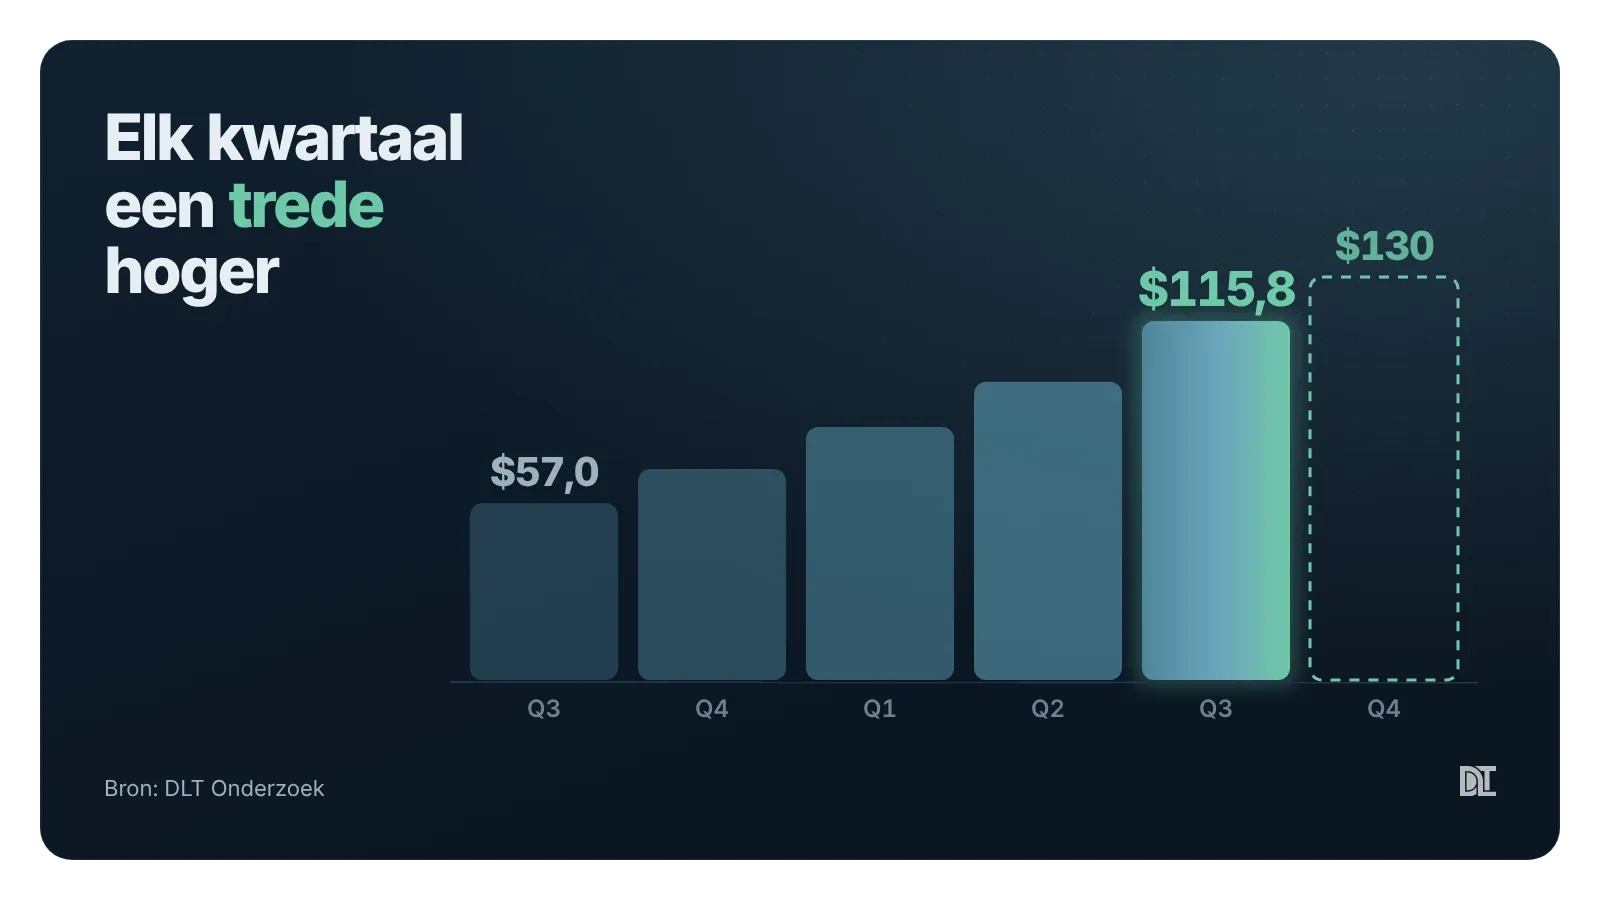
Mijn twijfel over de opvolging is niet weg. Maar dinsdagavond kwamen er cijfers waar ik niet omheen kon: $115,8 miljard omzet, +103% in een jaar, en een prognose ruim boven verwachting.
Onder mijn stuk kijkt Yuri naar de grafiek: is dit technisch een goed moment?
Wat veranderde er sinds Jensen opstapte?
Zondag schreef ik dat deze cijfers me weinig zouden zeggen. Ze gaan over een kwartaal waarin Jensen er gewoon nog was.
Dat geldt voor de $115,8 miljard omzet, maar de prognose is van na zijn vertrek. Colette Kress, de financieel directeur die nu tijdelijk het bedrijf leidt, verhoogde de verwachte groei voor volgend boekjaar van ongeveer 70% naar 75%.
Voor het lopende kwartaal rekent ze op $130 miljard omzet (inclusief een extra week), terwijl analisten op ongeveer $125 miljard zaten. Dat doe je niet als je klanten ziet weglopen.
De roadmap staat al
De roadmap stelt me het meest gerust. Vera Rubin, de nieuwe generatie chips, wordt nu geleverd. Rubin Ultra volgt volgend jaar en Feynman in 2028.
Volgens NVIDIA ligt alles op schema. De chips voor de komende twee jaar staan dus al vast, ook zonder Jensen.
Ook de inkoop voor die roadmap is geregeld. Zit je net als ik in de Amundi Global Memory Chips UCITS ETF (DRUP)? Let dan hierop: de inkoopverplichtingen van NVIDIA stegen van $279 miljard naar $390 miljard, vooral door meerjarige inkoop van geheugen.
Voor mij is dat een bevestiging dat het geheugentekort langer aanhoudt.
Het bestuur haalt Jensen niet terug
Zondag gokte ik nog dat Jensen binnen vier weken terug zou zijn. Nu zei het bestuur dinsdag dat het hem niet terughaalt. We gaan het zien. Mijn weddenschap blijft staan, want ik vermoed dat dit verhaal nog niet afgelopen is.
Intussen staat NVIDIA sinds de top van begin oktober 34% lager.
Was NVIDIA zo gedaald met Jensen als CEO, dan was ik absoluut ingestapt.
De rol van een topman wil ik niet onderschatten, maar ook niet overschatten. Daarom stap ik niet meteen groot in. Ik begin met 3,5%. Gaat het goed, dan mag NVIDIA uiteindelijk zelfs 15% à 20% van mijn portfolio worden.
Hoe sterk waren de kwartaalcijfers van NVIDIA?
Los van Jensen kan een kwartaal bijna niet beter. Het meest opvallend vond ik wie er tegenwoordig koopt.
De grote cloudbedrijven namen $60,1 miljard af, +71% in een jaar. Neoclouds (nieuwe cloudbedrijven die alleen AI-rekenkracht verhuren), AI-labs en gewone bedrijven samen kwamen op $47,5 miljard, en die groep verdrievoudigde bijna (+195%).
De groei lijkt dus steeds minder af te hangen van Microsoft, Google en Amazon. AI-labs bouwen nu hun eigen datacenters, en dat maakt de vraag veel breder.
Ook de rest was sterk. Vera Rubin bracht in zijn eerste kwartaal al bijna $20 miljard op, en er bleef $43,8 miljard free cashflow over, bijna het dubbele van een jaar eerder.
Volgens Kress stijgen ook de huurprijzen voor rekenkracht: klanten verlengden contracten voor de oudere Hopper-chips tegen een prijs die tot 2x hoger lag. En de openstaande contracten van cloudbedrijven met hun klanten groeiden in drie maanden van $2.000 miljard naar $2.500 miljard.
Er is niks in deze cijfers dat reden geeft om aan het bedrijf zelf te twijfelen.