"The one that got away". Het is een mooi verhaal, Nebius. Dit aandeel staat al langere tijd op mijn radar, omdat het één van de weinige hypergrowth AI-infrastructuur plays uit Europa is.
Door verschillende redenen heb ik nooit een positie geopend. Maar inmiddels mogen we wel stellen dat Nebius positief verrast, zeker na een paar kwartalen waarin management laat zien dat de executie op orde is.
De koers steeg al bijna 500% in de afgelopen twaalf maanden. En dat is terecht.
De vraag blijft natuurlijk: is Nebius nog steeds een aantrekkelijke belegging? Doen ze het écht zo goed als de koers doet vermoeden? En ligt hier nog steeds een kans om in te stappen?
- Omzet groeide in Q1 met 684% naar $399M en versloeg daarmee opnieuw de verwachtingen. Management houdt de 2026-guidance van $7-9B ARR bewust voorzichtig.
- Het $27 miljard Meta-contract en de $2 miljard NVIDIA-investering zijn geen marketingstunt: ze geven Nebius toegang tot kapitaal, GPU-supply én ankerklanten tegelijk.
- De AI-cloud pipeline groeide 3,5x ten opzichte van Q4, exclusief hyperscaler-deals. Nieuwe namen als Revolut en monday.com laten zien dat het platform breder wordt dan GPU-verhuur alleen.
- Capex van $20-25 miljard verwacht in 2026, tegenover een kwartaalomzet van $399M. Verwatering van aandeelhouders is reëel risico en de waardering prijst nu al veel perfectie in.
- Technisch instapmoment ligt bij hertest van $182, met $264 als volgend doel. Fundamenteel is op de huidige koers de risk/reward te krap.
Uitstekend Q1 boven verwachting
Nebius staat al langer bekend als één van de hardste groeiers op de beurs. De omzet groeide de afgelopen drie jaar met gemiddeld 347% per jaar, al startte het praktisch vanaf nul sinds de afsplitsing van Yandex.
Je kan hier alles over lezen in onze deepdive van afgelopen maart.
Het blijft bizar hoe hard dit bedrijf gaat. Analisten rekenen er bovendien op dat Nebius ook de komende jaren extreem hard blijft groeien, dus de lat lag hoog.

Gisteren in de voorbeurs kwamen de Q1‑cijfers uit. En ook nu weer wist Nebius te verrassen met een uitstekend kwartaal. Het is geen verrassing dat de koers stevig opliep en nieuwe ATH’s maakte.
Voor mij sprongen vier dingen eruit:
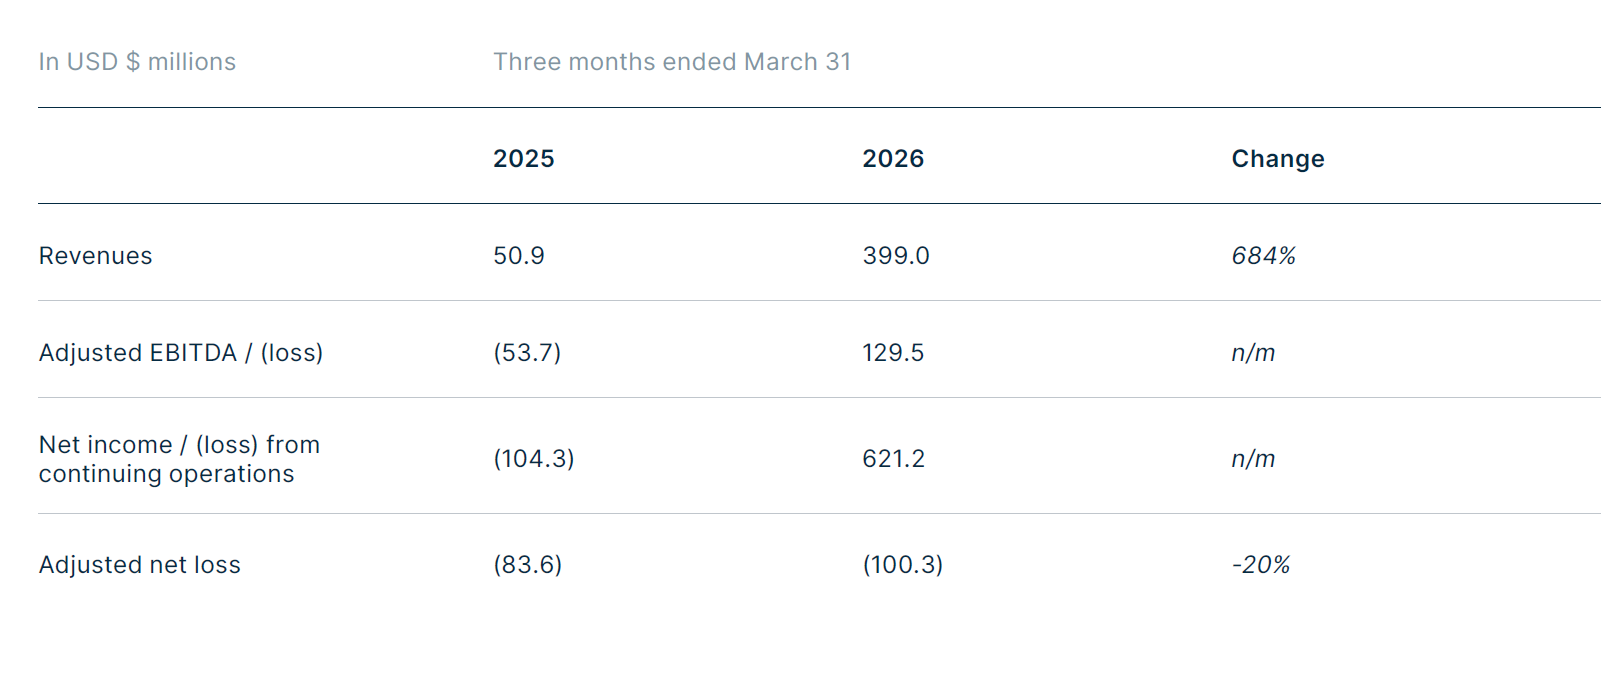
- De omzetgroei was niet alleen hoog, maar ook beter dan verwacht, met $399 miljoen in Q1, een waanzinnige groei van 683,9% op jaarbasis.
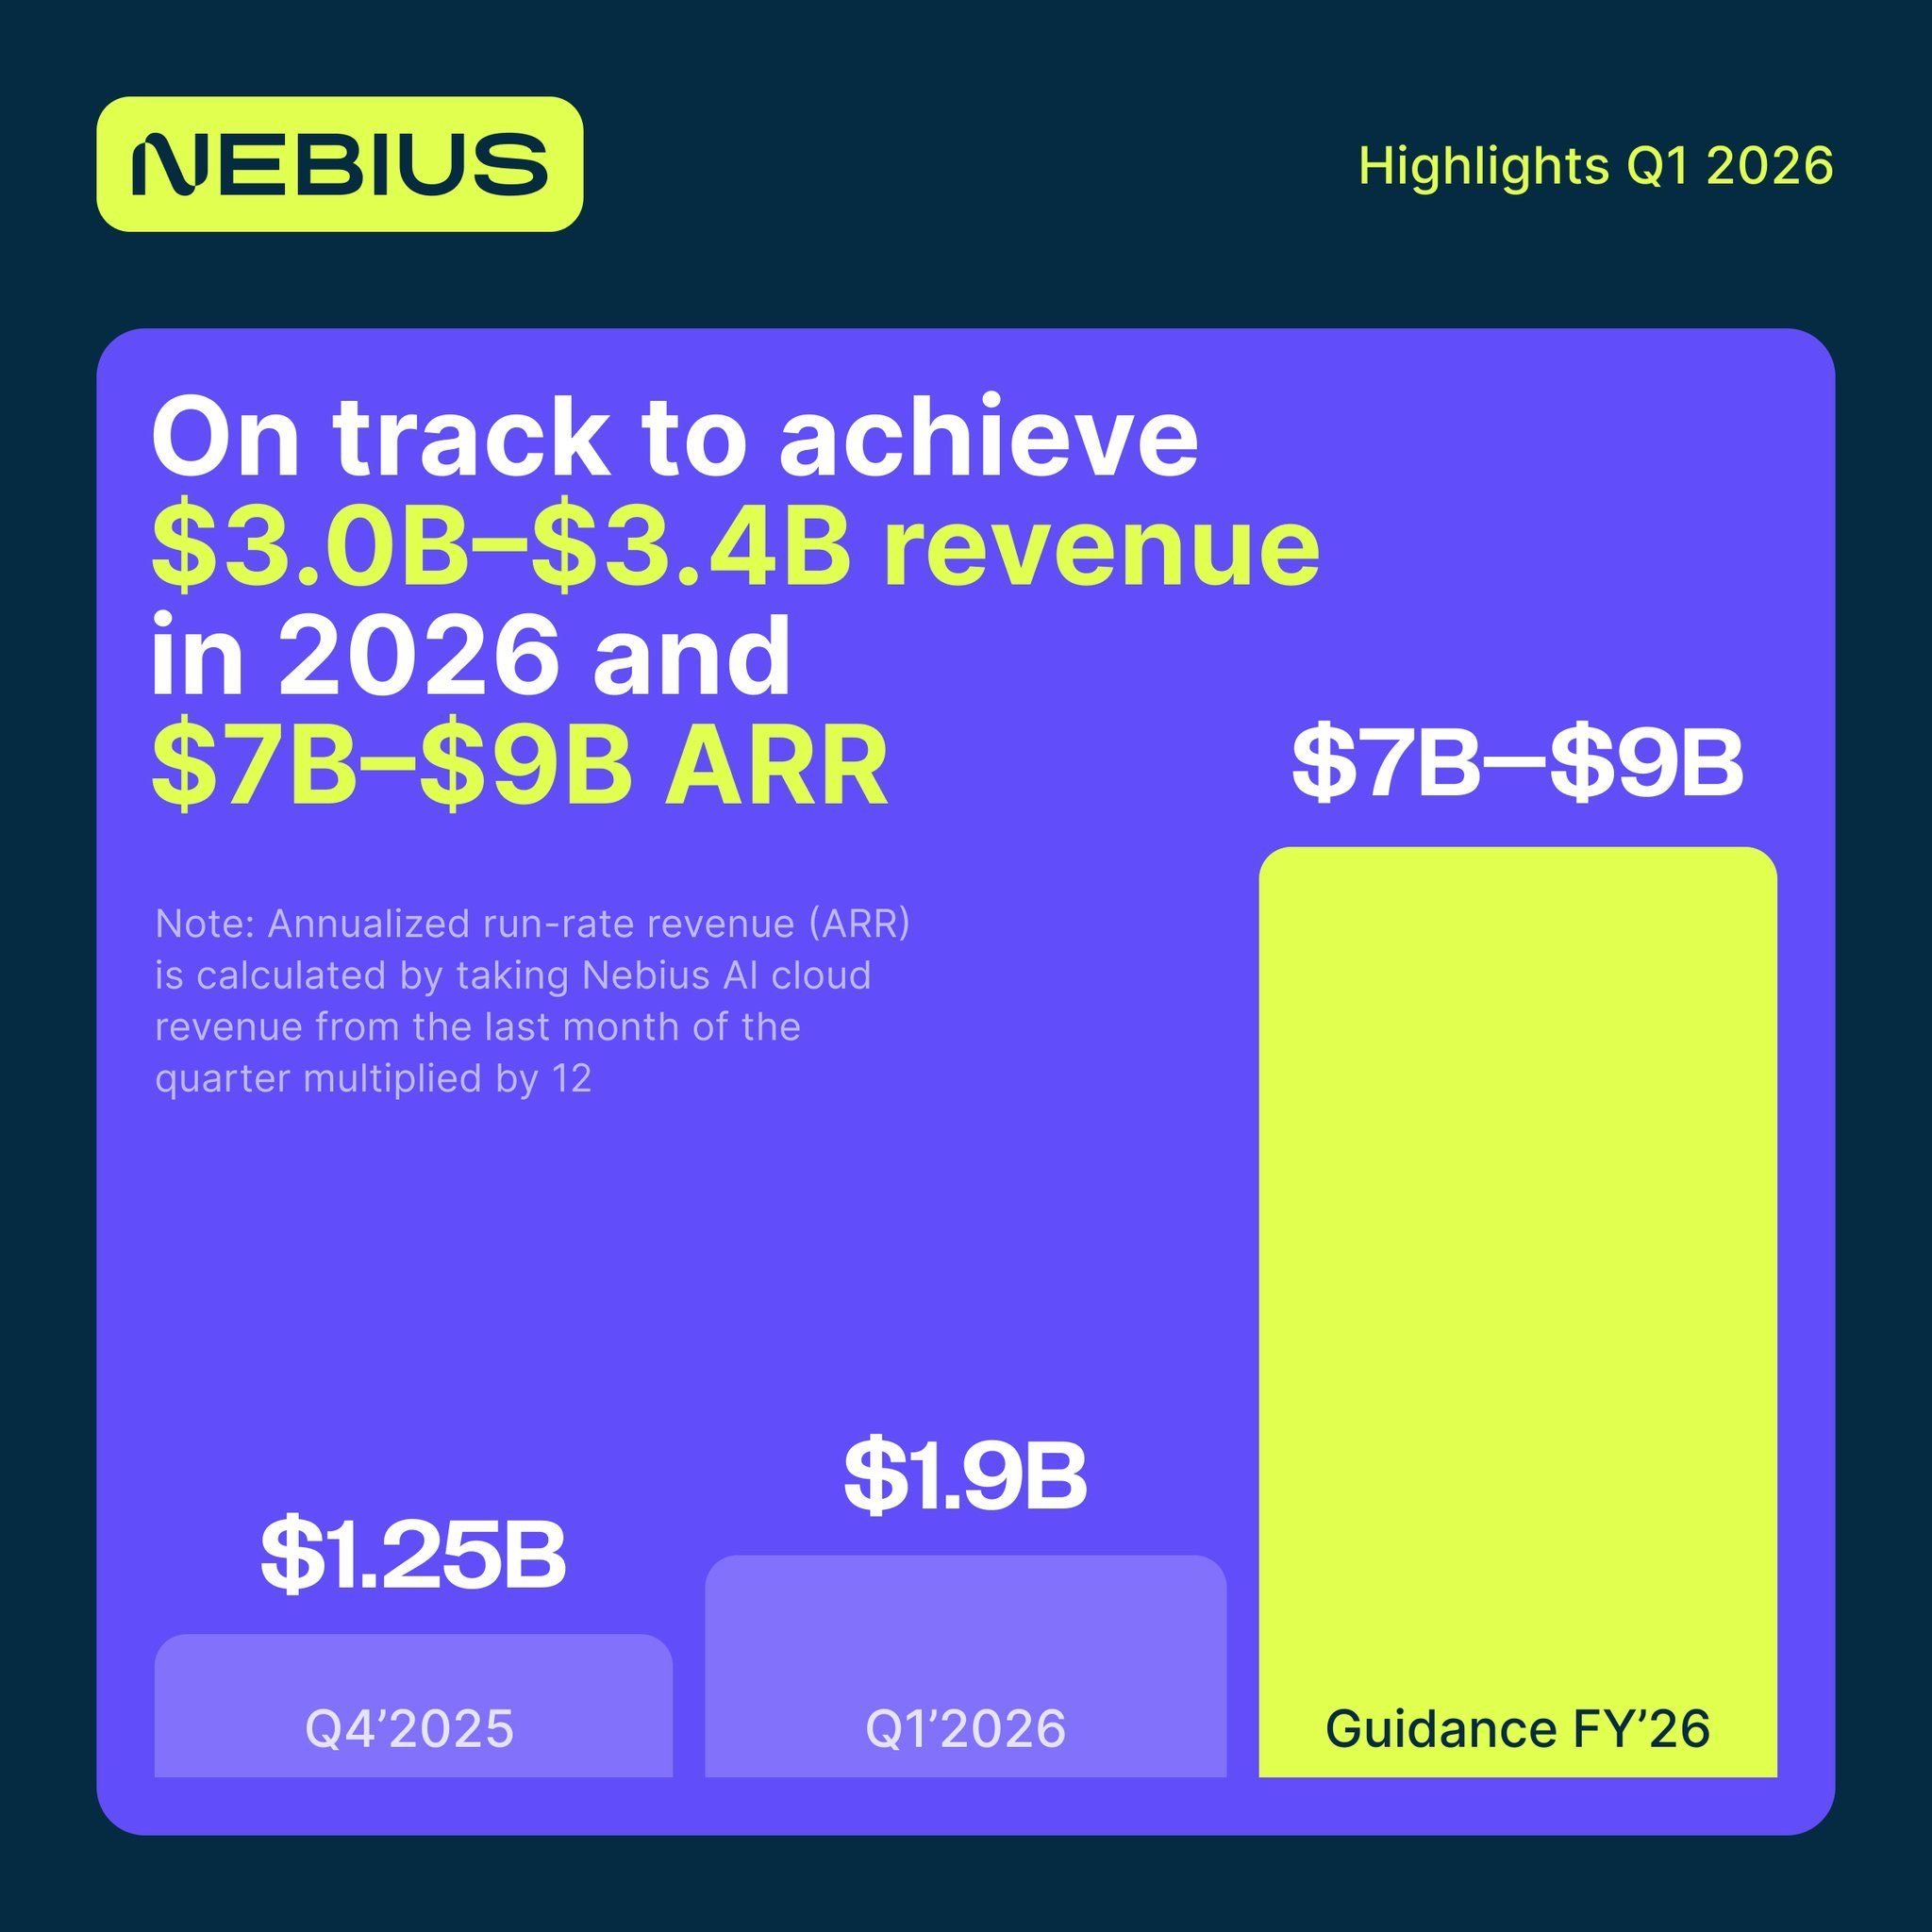
- Tegelijk bleef de 2026-guidance gewoon staan, met een verwachte $7-9B ARR (jaarlijkse runrate aan omzet), wat wel iets zegt over hoe voorzichtig het management nog communiceert.
- Ze communiceerden een nettowinst van $621 miljoen, maar dat is vrijwel volledig het gevolg van papieren winsten op hun investeringen, met alleen al zo’n $780 miljoen uit de herwaardering van ClickHouse.
- Operationeel is vooral de sprong in winstgevendheid in de AI‑tak interessant, waar de marges hard aantrekken.
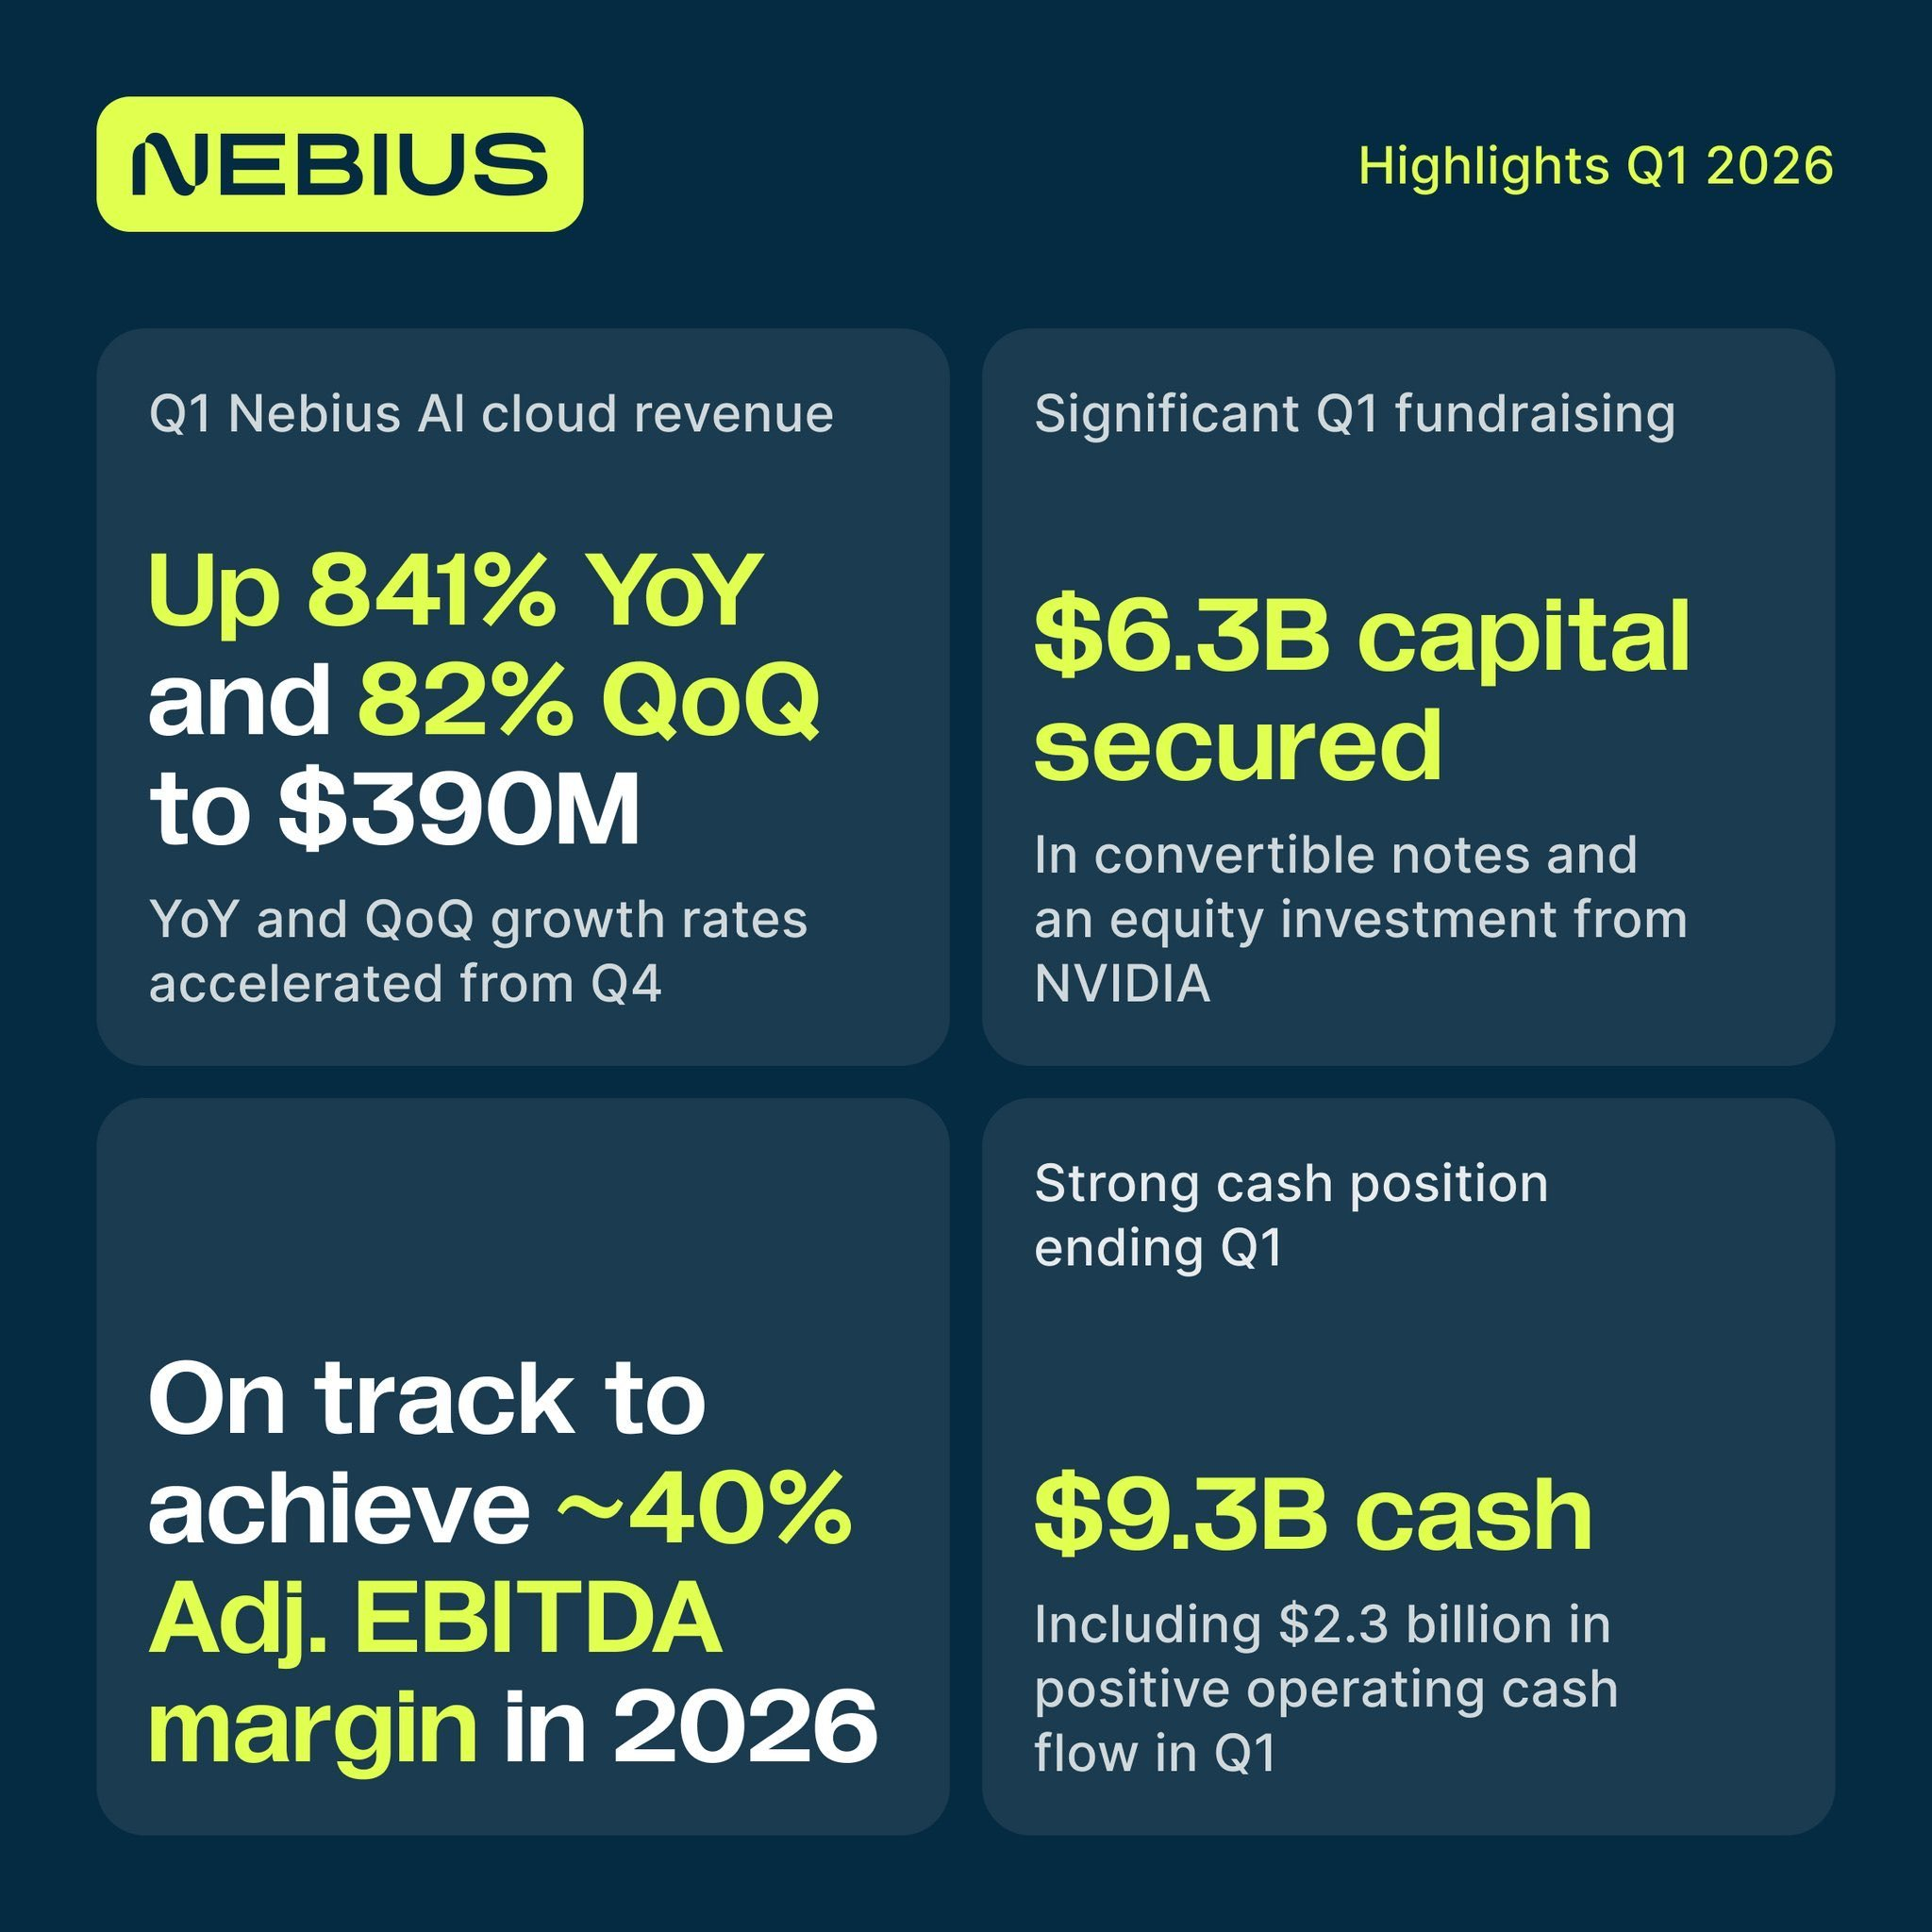
- De vraag lijkt nog steeds veel groter dan het aanbod; het management zei opnieuw dat alles wat ze bouwen verkocht wordt en dat meerdere klanten strijden om elke GPU die online komt.
- De pipeline in de AI‑cloud groeide 3,5 keer ten opzichte van Q4, en dat was exclusief hyperscaler‑deals zoals Meta.
“Demand is high. Everything we build, we sell.”
Voor een groeibelegger is vooral dat laatste belangrijk. Dit verhaal draait niet alleen om een paar grote contracten, maar steeds meer om een platform dat op meerdere lagen werkt.
Daardoor wordt het verhaal structureler en minder afhankelijk van één product of één type klant.
Flinke investeringen nodig
En daar zie je eigenlijk pas echt hoe krankzinnig schaalbaar dit model kan worden. Zodra die capaciteit eenmaal online staat en goed benut wordt, lijkt de winstgevendheid echt extreem hard toe te slaan.
Daar hoort echter ook een flink uitgavenpatroon bij.
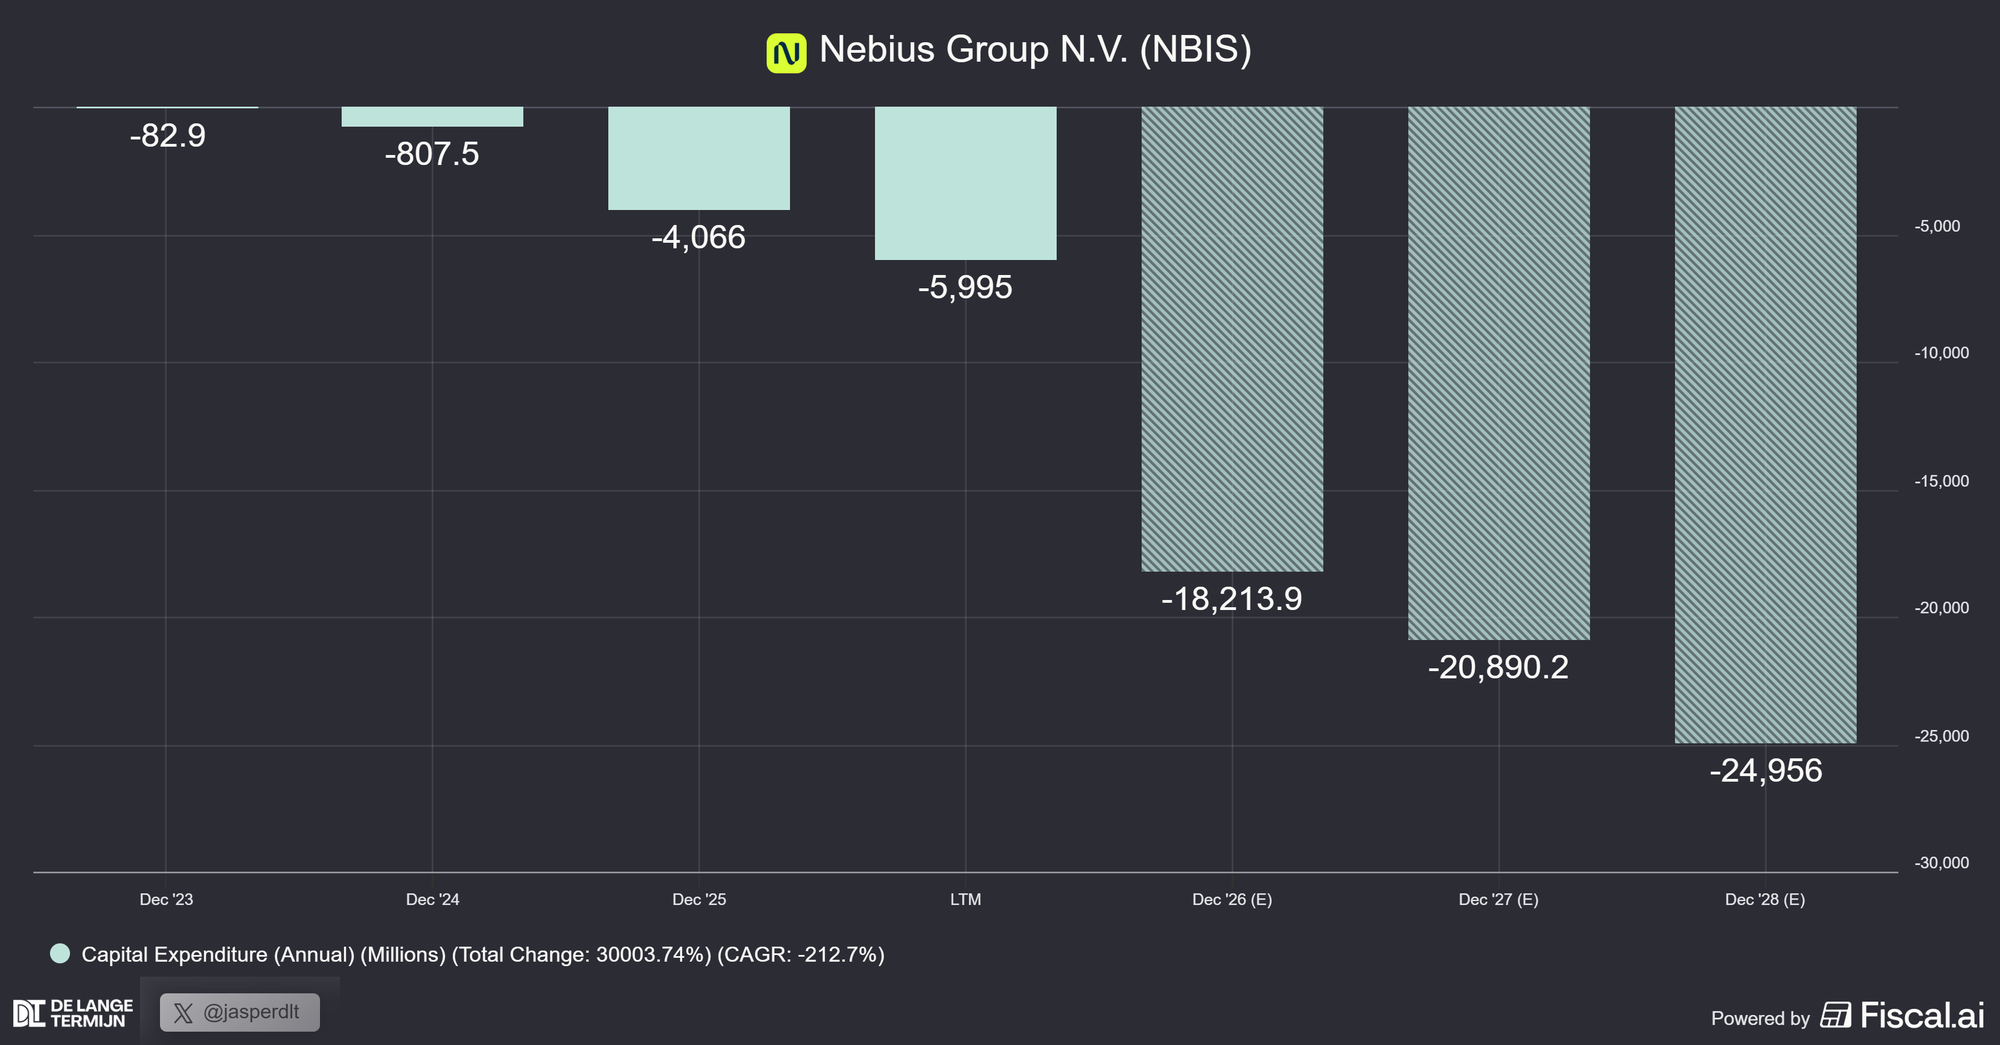
De capex‑machine heeft tientallen miljarden per jaar nodig om op te schalen, dus de uitvoering moet nu wel blijven kloppen.
De kans op verwatering van aandeelhouders is zeker aanwezig. Al zegt de CFO daarover dat ze inmiddels meerdere opties hebben:
“The bottom line is that as of now, we have laid the foundation to enable us to access a wide range of potential funding sources.”
Meta, NVIDIA en meer partners
Nebius is daarnaast sterk bezig met het contracten van Mag7-bedrijven als klanten én investeerders, en zorgt tevens met nieuwe partnerships voor een breder klantenpakket.
De grootste strategische troef van Nebius blijft zonder twijfel Meta. Het bedrijf sloot een vijfjarig contract met Meta ter waarde van in totaal $27 miljard:
- $12 miljard toegewijd aan dedicated capacity vanaf begin 2027.
- Daarnaast zit er nog eens $15 miljard aan optionele capaciteit in de deal, die Nebius óók aan andere klanten mag verkopen als daar betere economics liggen.
En precies dat maakt deze deal zo sterk. Meta helpt hiermee in feite om nieuwe AI-clusters financierbaar te maken, terwijl Nebius flexibiliteit houdt om op een deel van die capaciteit mogelijk hogere marges te draaien binnen hun eigen AI-cloud.
Ook NVIDIA blijft een sleutelpartner. NVIDIA investeerde $2 miljard in Nebius en verdiept tegelijk de samenwerking rond chips, supply en software.
Dat is misschien nog belangrijker dan het klinkt. In deze markt is toegang tot hardware bijna net zo waardevol geworden als toegang tot klanten, zo zegt management:
“The NVIDIA strategic investment really deepens a multi‑year partnership with our most important hardware supplier, at a moment when access to GPU supply is a competitive advantage.”
Daarnaast noemde management nieuwe klantnamen zoals Revolut, 1X Technologies en monday.com.
Dat vind ik persoonlijk een sterk signaal. Het laat zien dat Nebius niet alleen leunt op een paar hyperscaler-deals, maar steeds bredere vraag ziet vanuit AI-startups, enterprise-klanten en inference-workloads. Daardoor begint het steeds meer te ogen als een volwaardig AI-platform, in plaats van alleen een GPU-verhuurder.
Hoe kan dit misgaan?
Nebius maakt ontzettend goede stappen, dus de herwaardering naar een market cap van bijna $50 miljard is helemaal terecht. Toch zijn er altijd een paar risico's waar je bewust van wilt zijn.
En uiteindelijk blijft dit vooral een execution story. Datacenters bouwen, stroom regelen, chips geleverd krijgen, klanten onboarden; alles moet tegelijk goed gaan.
Bij dit soort extreme groeiverhalen zit het grootste risico meestal niet in de vraag, maar in de uitvoering. En het management verdient absoluut vertrouwen na sterke executie in de afgelopen maanden, maar besef tevens dat het geen smooth ride omhoog zal worden.
Nebius als Frontier-bet?
Het aandeel staat inmiddels al maanden op mijn radar. Toen de koers onlangs onder de $80 dook, heb ik serieus onderzoek gedaan.
Maar ik maakte uiteindelijk de klassieke fout: analysis paralysis. Zó lang blijven analyseren dat de kans je langzaam ontglipt. Terwijl mijn conclusie toen eigenlijk al vrij simpel was: een waardering van rond de $20 miljard voelde aantrekkelijk voor een bedrijf met deze hypergrowth en sterke cash- en equitypositie.
Hoe kijk ik er nu naar? Eerlijk gezegd staat het bedrijf er operationeel nóg sterker voor dan toen. Alleen hangt daar inmiddels ook een fors hogere waardering aan.
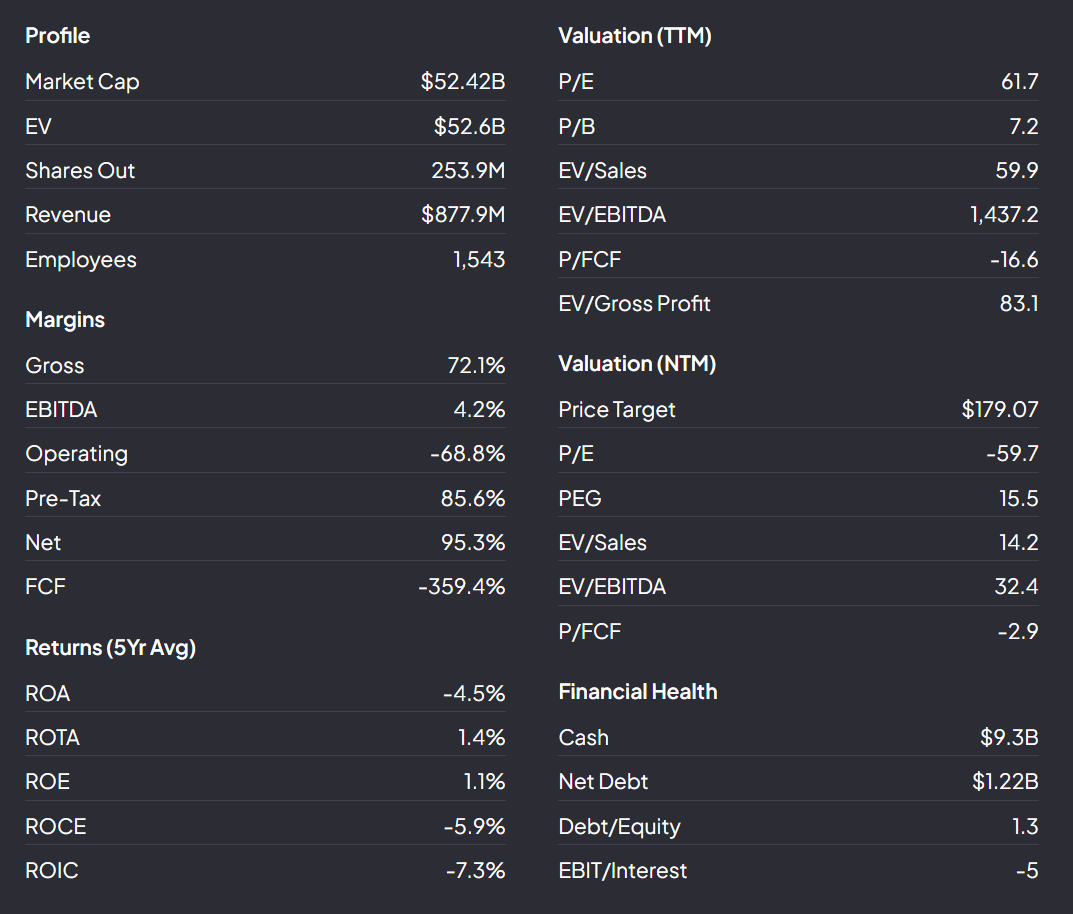
- Voor komend jaar betaal je nu ongeveer 14,2x de omzet. Normaal gesproken pittig, maar met een verwachte omzetgroei van 338% over de komende twee jaar voelt dat stiekem nog best verdedigbaar.
- De echte uitdaging zit ergens anders: capex en mogelijke verwatering. Nebius verwacht richting de $25 miljard uit te geven aan investeringen. Dat is bijna de helft van de huidige waardering. Ik betwijfel eerlijk gezegd of dat haalbaar is zonder extra aandelen uit te geven.
- Daarnaast blijft dit vooral een langetermijnverhaal. Nebius gaat de komende jaren waarschijnlijk niet focussen op winstgevendheid, maar vooral op bouwen, opschalen en nóg meer investeren.
- Deze markt ontwikkelt zich zó absurd snel dat het bijna onmogelijk is om vandaag goed in te schatten hoeveel die rekenkracht over drie tot vijf jaar daadwerkelijk waard is.
Daardoor blijft het voor mij een lastig aandeel om hard te roepen dat het nu goedkoop of juist overgewaardeerd is.
Een gevaarlijke langetermijn bet
AI-aandelen zijn inmiddels een enorme consensus trade geworden. Bijna iedereen zit erin.
En dat kan twee kanten op gaan:
- Of deze sector schiet door richting een gigantische bubbel, waardoor beleggers alsnog jaren enorme rendementen maken.
- Of de markt begint zich langzaam af te vragen of al die miljarden aan investeringen uiteindelijk nog wel voldoende rendement gaan opleveren.
Persoonlijk zie ik op dit moment weinig ruimte voor een comfortabele buy & hold-case op de lange termijn. Dat schip lijkt gevaren.
Ik denk eerlijk gezegd dat traders en technische analisten hier momenteel makkelijker geld mee kunnen verdienen dan fundamentele langetermijnbeleggers.
Maar tegelijkertijd: Nebius heeft inmiddels wel vertrouwen verdiend. Management levert. De executie is sterk. En als één van de weinige grote Europese spelers binnen deze AI-infrastructuurmarkt hebben ze absoluut een interessante positie voor de komende jaren.
Is dit een goed instapmoment?
Als we de grafiek van Nebius bekijken dan zien we dat deze eigenlijk al een flinke tijd is vertrokken van het station. We hadden een mooie serie van lagere toppen en een bodem die lange tijd werd getest tot de uitbraak kwam.
Na de uitbraak kregen we een hertest die standhield met het weekslot. En wat na een uitbraak en hertest komt die houdt, is vaker wel dan niet een vervolg van de beweging omhoog.
In dit geval van $100 naar $217. Ruim +100% koerswinst in een korte tijd.
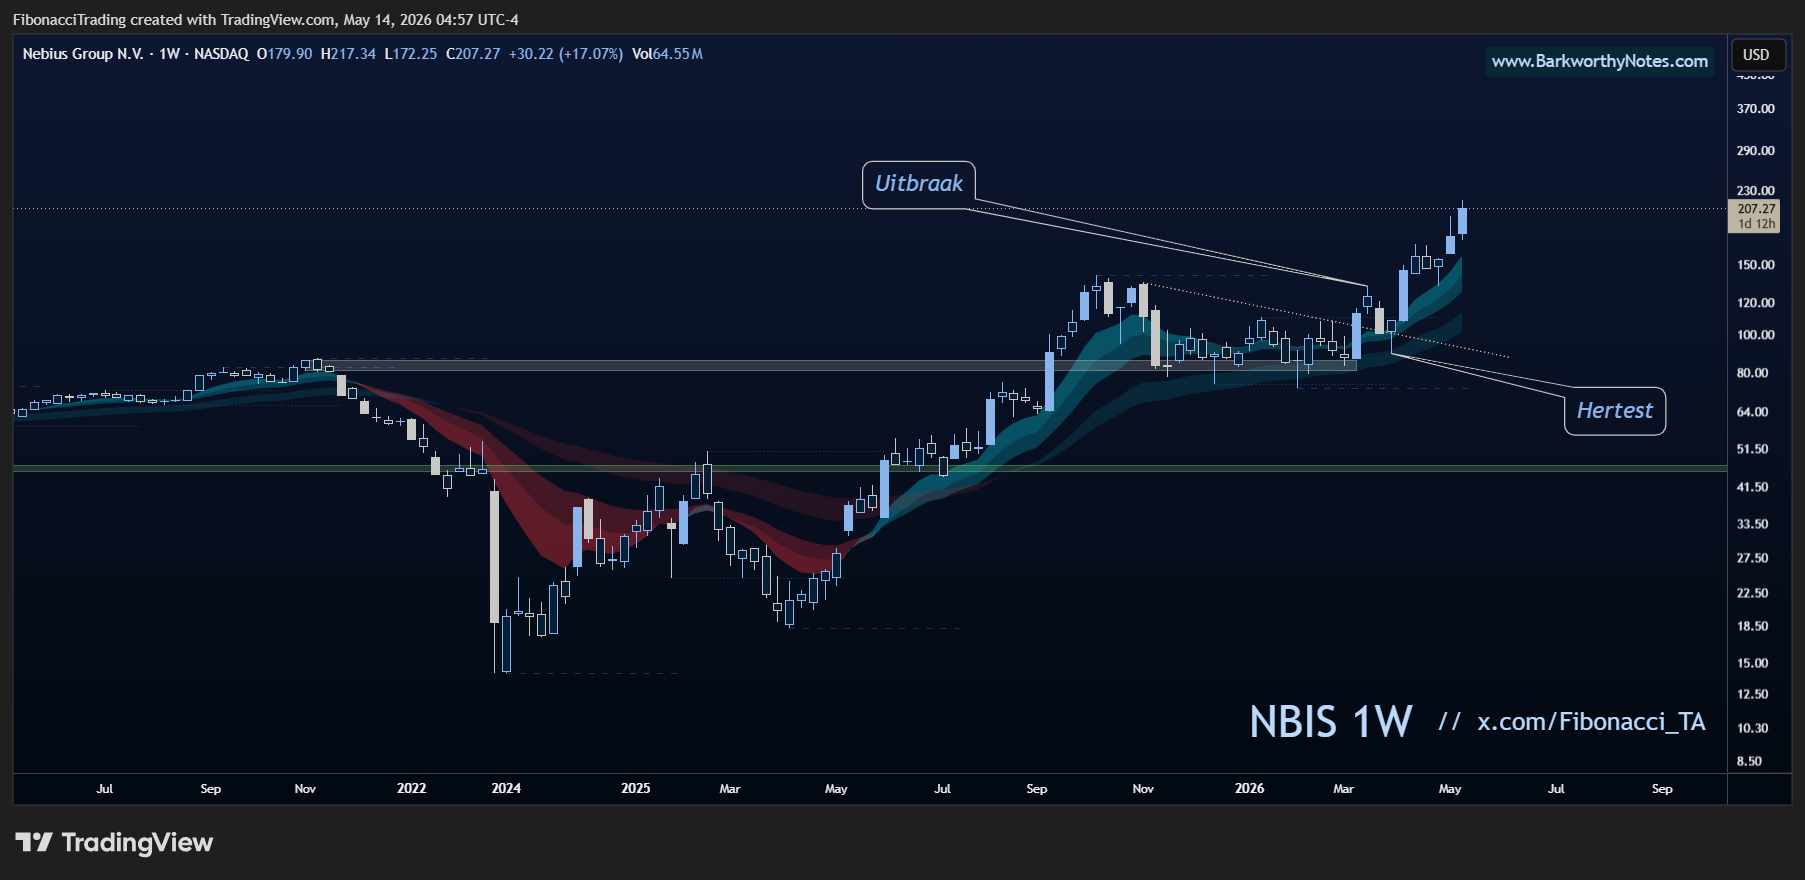
Mijn tactiek met aandelen in een duidelijke uptrend is dat de targets die ik met Fibonacci stel, trapsgewijs werken. Het halen van de eerste en het houden, zoals we mooi zagen bij $141, is een koopmoment. Want dan maak je van een target een steunniveau.
Vervolgens richten we ons op het volgende target en kunnen we $141 noteren als steun en dus ook uitstappen met een klein verlies als we het niet houden.
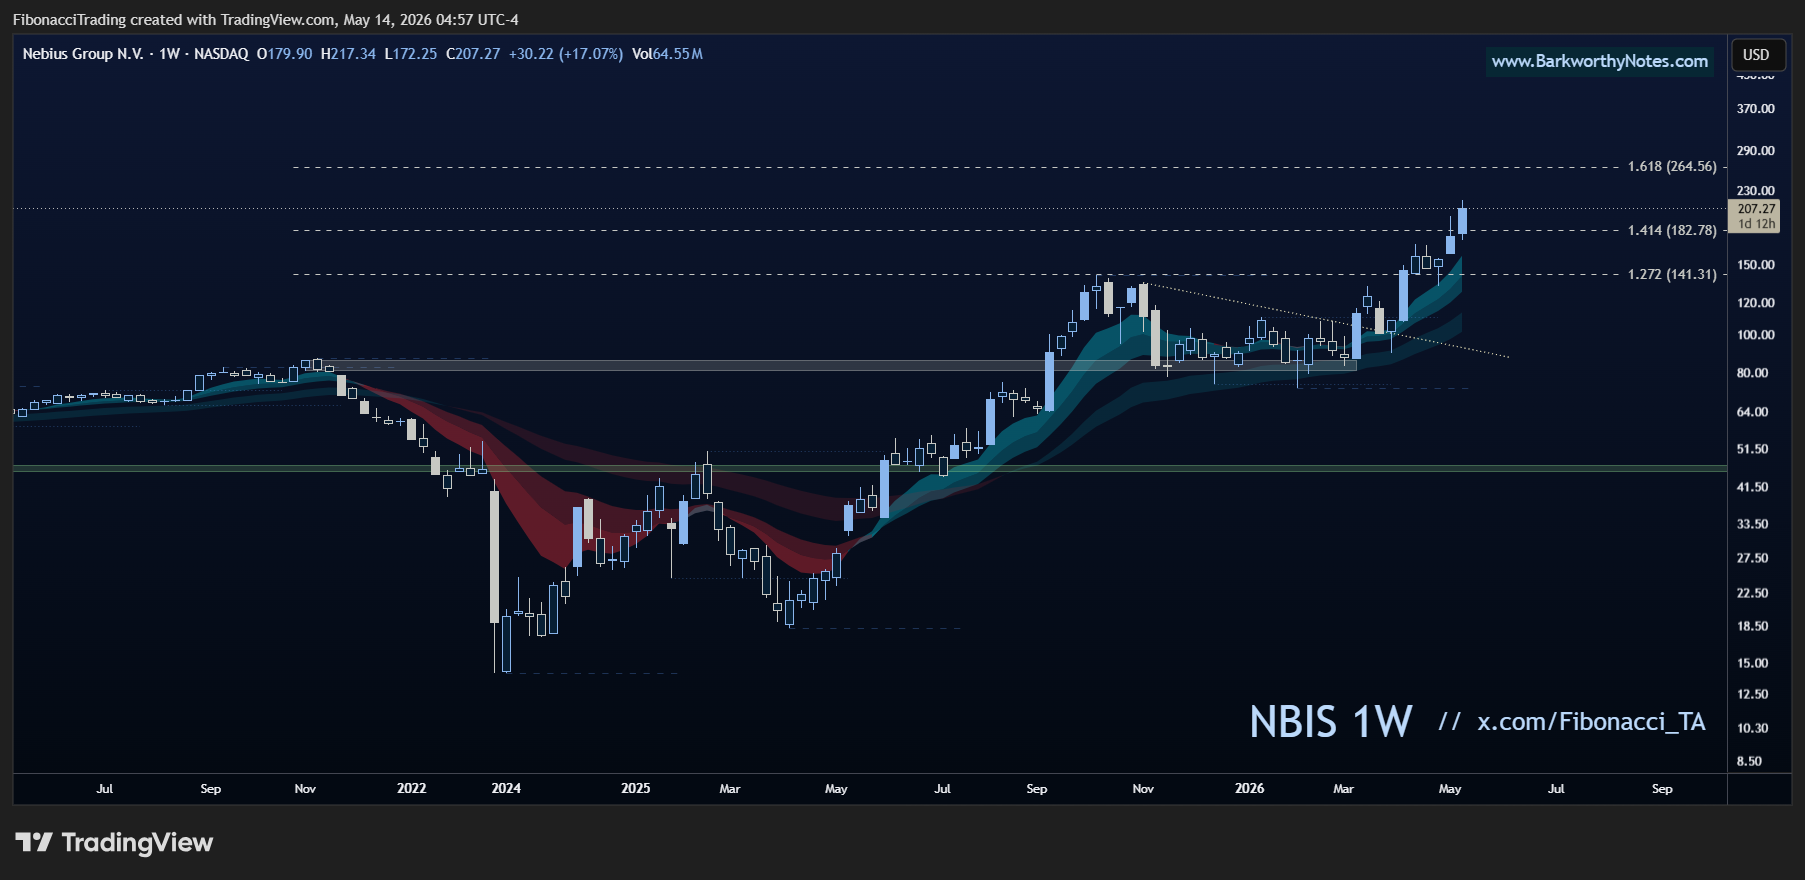
Inmiddels is ook $182 gehaald en dan is de terechte vraag: valt hier dan nog wat te halen? Het antwoord is ja, maar het risico en de reward staan niet meer optimaal.
Waar je hier nu op kan spelen is dat dit voor nu het snelste paard in de race is en die kan zeker nog enige tijd de favoriet blijven. Het momentum is er. De reward is wel inmiddels een stuk kleiner.
Met de koers op $207 en mijn laatste koersdoel op $264 hebben we het over $57 per aandeel. Let wel, dat is vanaf de huidige koers.
Aanvalsplan Yuri
Voor mij kan je hier $182 kopen als de koers daar komt en we houden. Dan spelen we net als bij de $141 het principe: een target wordt steun. Dan heb je een ankerpunt om in en uit te stappen en mogen we ons richten op $264.
De grafiek is bullish, het momentum is daar, maar vanuit TA is onze reward inmiddels relatief klein en komt het instapmoment pas bij een hertest van $182.
- Setup: trapsgewijze uptrend, target wordt steun
- Inschalen: bij hertest van $182 (als die houdt)
- Uitstappen: weekslot onder $182 (target houdt niet als steun)
- Target: $264 (+45% vanaf $182)