In het kort
- Zoek kleine bedrijven in snelgroeiende markten, met een management dat levert.
- AST SpaceMobile en Rocket Lab gingen van een paar dollar naar boven de $130.
- Canoo, Desktop Metal en Exodus lieten zien wanneer je eruit moet.
- Ik kijk nu minder naar goedkoop en meer naar het bedrijf over vijf jaar.
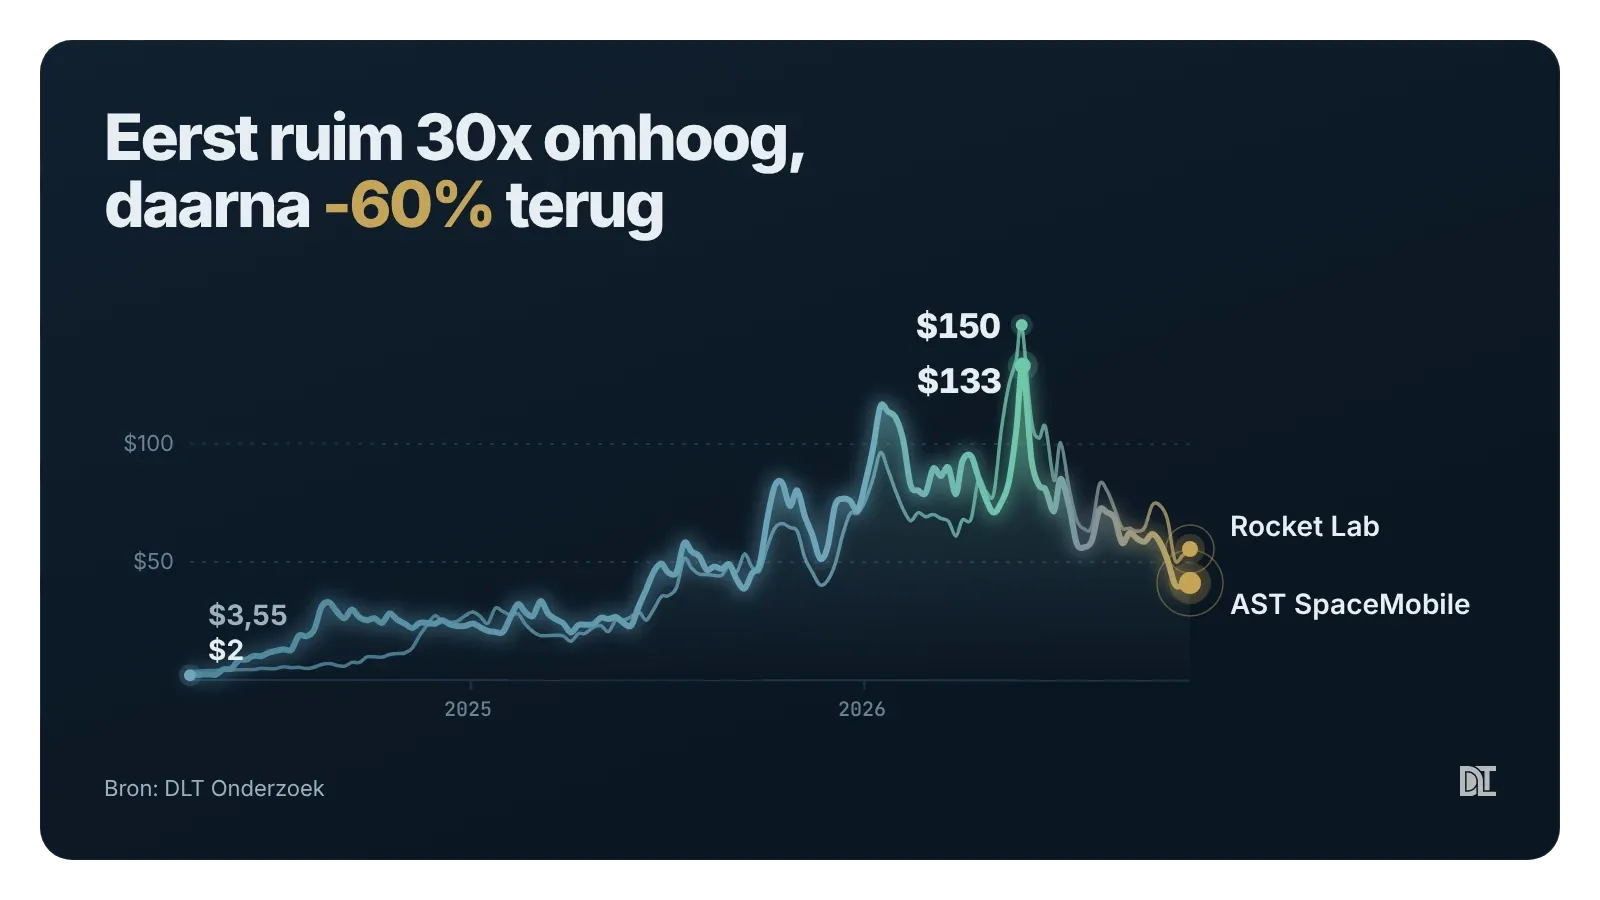
In april 2024 kon je AST SpaceMobile kopen voor ongeveer $2 en Rocket Lab voor ongeveer $3,50. In mei 2026 stonden ze allebei boven de $130. Dat is een multibagger: een aandeel dat vele keren over de kop gaat, in dit geval meer dan 30x.
Zulke aandelen vinden voelt een beetje als schatzoeken. Je weet dat er ergens goud ligt, maar je graaft ook geregeld mis. Dat deed ik bij Canoo, Desktop Metal en Exodus.
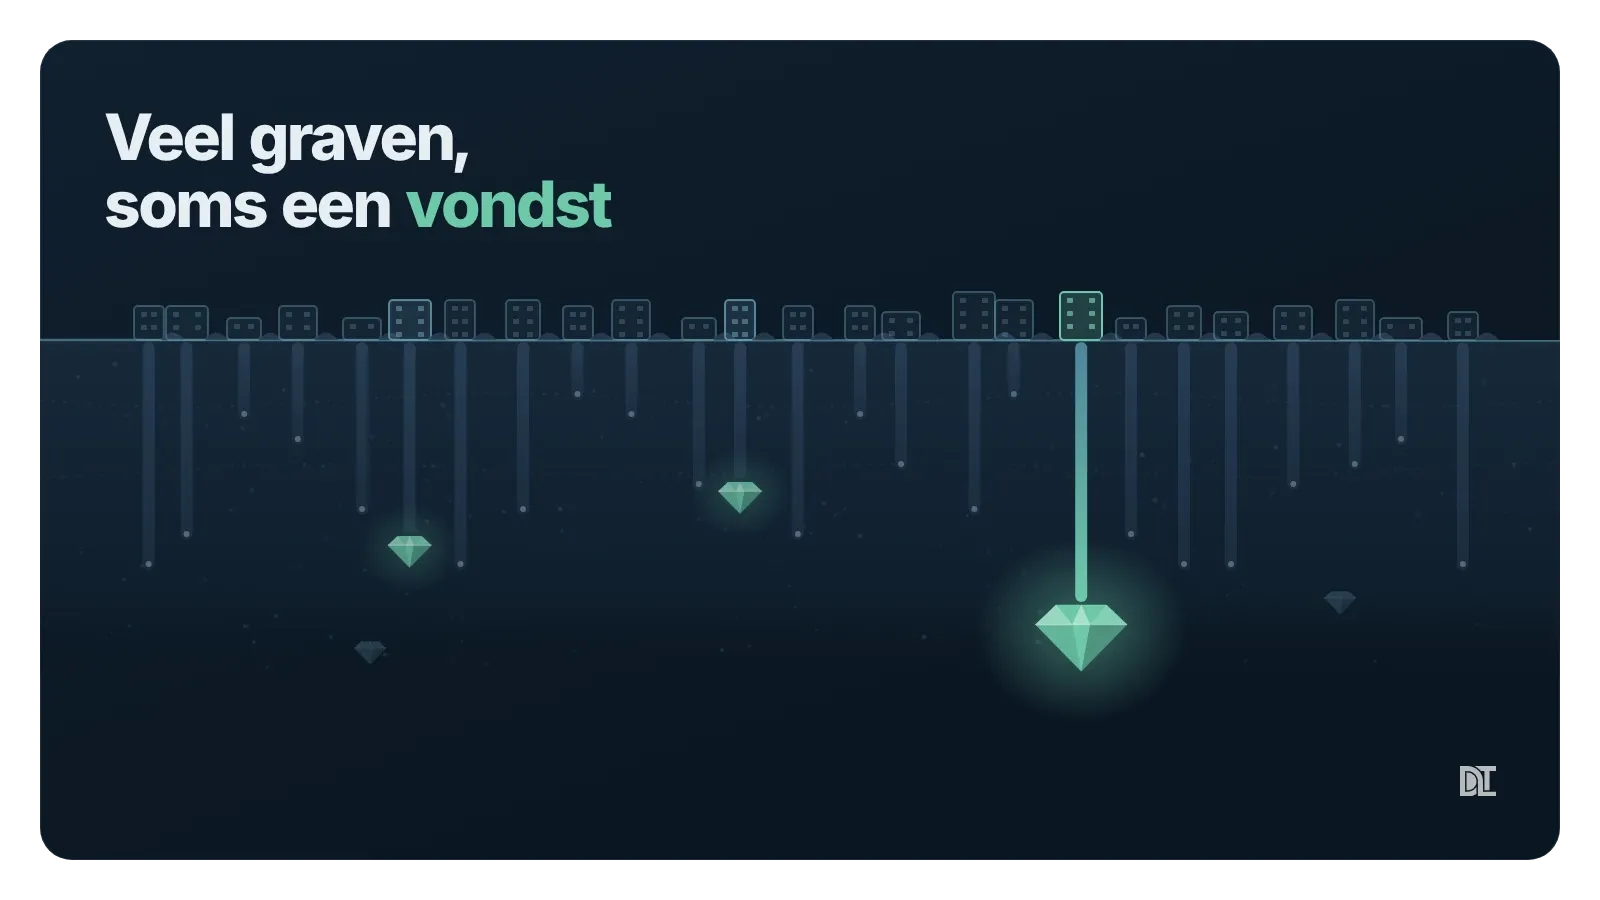
In deze wereld van kleine maar snelgroeiende bedrijven, vaak in innovatieve sectoren, zit je met bedrijven die in de komende jaren misschien wel meer dan 50% per jaar aan omzet kunnen groeien.
Die zijn momenteel allicht nog verliesgevend, en daardoor niet interessant voor het gros van de beleggers. Maar wat als dit aandeel over vijf jaar of langer een enorme cashcow wordt? Dan kan je enorm profiteren door er vroegtijdig in te beleggen.
Logischerwijs is de kans dat een small- of midcap, een kleiner beursbedrijf, een 10x multibagger wordt groter dan dat een megacap zoals Alphabet dat bereikt. Vandaar dat de focus in dit artikel ligt op aandelen met een enorme groei(potentie), tegen een prijs die over vijf jaar logisch kan blijken.
Waar vind je multibaggers?
Het vinden van die aandelen die echt kunnen knallen, vraagt om wat speurwerk. Dit zijn mijn favoriete manieren:
X (Twitter)
X is geweldig om nieuwe aandelen op te pikken. Als je mensen volgt die small caps bespreken, ontdek je vaak via hen ook weer andere interessante aandelen.
Persoonlijk volg ik bijvoorbeeld beleggers die regelmatig over AST SpaceMobile en Rocket Lab schrijven, twee namen uit onze Frontier-portfolio, waarin ik nu kleine groeibedrijven volg.
Sectoronderzoek
Soms duik ik helemaal in een bepaalde industrie die mij interessant lijkt, zoals drones of AI. Ik google dan naar een lijst met bedrijven in die sector, en alles onder de $10 miljard komt op mijn radar.
Daarna ga ik een week lang die aandelen doorlichten, kijk naar cijfers via Yahoo Finance en Fiscal.ai, en check hun websites.
Wat mij aanspreekt, komt op mijn shortlist om verder te onderzoeken. Het kan soms maanden duren voordat ik een (serieuze) positie open, puur om het bedrijf langzaam te leren kennen.
Ons DLT-dashboard
Met PLUS zie je op ons dashboard per aandeel ons oordeel en de signalen. Ik kijk daar altijd voor een aankoop, na elke kwartaalupdate en om een bedrijf met concurrenten te vergelijken.
Zo kom ik ook regelmatig nieuwe namen tegen die ik nog niet kende. Bij de kleinste bedrijven weegt het oordeel voor mij wel minder zwaar, want wat een bedrijf over vijf jaar is, voorspelt geen model goed.
Twee principes die de kans op succes verhogen
Thinking in Bets
Stel je voor dat beleggen een beetje zoals poker is. Je hoeft niet elke keer te winnen, zolang je over de lange termijn maar gemiddeld de juiste keuzes maakt.
Denk in scenario’s: als je een aandeel koopt met 90% kans om te falen, maar die 10% kans biedt je een rendement van 20x, dan kan het nog steeds een slimme zet zijn. Ja, misschien verlies je negen keer op rij, maar die tiende keer kan alles goedmaken.
Small caps met enorme groeipotentie zijn vaak riskant, en er kan veel misgaan, maar de beloning kan gigantisch zijn.
 De Lange Termijn
Coffee Can
Dit principe is perfect voor mensen die snel geneigd zijn om te verkopen. Het idee is simpel: koop een aandeel dat het potentieel heeft om 10x te stijgen (of zelfs failliet te gaan), en kijk er vervolgens jarenlang niet naar om. Geen paniekverkopen, geen getwijfel.
Aan het einde van die periode maak je de balans op en zie je wat het je heeft opgeleverd. Het haalt de emoties uit het proces en geeft je de rust om je investering zijn werk te laten doen.
Zo werkte ons eerste multibagger-mandje ook: het Multibaggers-portfolio, dat ik in januari 2024 openbaar op DLT samenstelde. Puur buy & hold, zonder einddatum. Zelf had ik alleen AST SpaceMobile lang in bezit, en een paar andere namen zoals Rocket Lab en Ouster maar kort.
We spraken hierover ook in een podcastaflevering:
Jasper
Vijf kenmerken van een potentiële multibagger
Actief in een snelgroeiende markt
Dit is echt makkelijk te checken. Google gewoon naar de industrie waarin ze actief zijn, bijvoorbeeld drones, en voeg er "CAGR" (compound annual growth rate) aan toe. Je krijgt dan meteen allerlei rapporten over de verwachte groei.
Mijn vuistregel? Als de markt meer dan 15% per jaar groeit, is het interessant.
Schaalbaar businessmodel
Dit herken je meestal aan hoge brutomarges of door gewoon te kijken naar hoe hun producten en businessmodel in elkaar zitten. Software is bijvoorbeeld veel makkelijker op te schalen dan het produceren van auto’s.
Unieke technologie of product
Kijk naar de concurrenten en vraag jezelf af: wat doen zij anders? Lees reviews, check wat klanten zeggen. Dit soort dingen kom je vooral tegen als je je echt verdiept in je onderzoek.
Betrouwbaar management dat doet wat het belooft
Dit ontdek je pas echt als je een aandeel actief volgt. Natuurlijk kun je teruglezen, maar vaak ben je zo gefocust op het vinden van die diamant dat je rode vlaggen misschien niet ziet.
Een CEO die ook oprichter is en een groot deel van de aandelen bezit? Dat is een goed teken. En als hij vooral in aandelen wordt betaald, nog beter!
Genoeg cash, zonder verwatering
Kijk naar hun cashbalans en hoeveel geld ze de laatste kwartalen hebben uitgegeven. Maak een simpele rekensom om te zien hoe lang ze het kunnen uitzingen zonder extra geld op te halen. Als ze binnen een jaar door hun geld heen zijn, heb je een serieus risico op verwatering. Dan geeft het bedrijf nieuwe aandelen uit, waardoor jouw stuk van de taart kleiner wordt.
Een recent stuk over kleine groeibedrijven die ik volg:
Jasper
Twee succesverhalen: AST SpaceMobile en Rocket Lab
Terug naar die twee namen uit de intro. Wat maakte AST SpaceMobile en Rocket Lab tot de multibaggers waar je het voor doet?
AST SpaceMobile (ASTS)
Ik zit sinds mei 2021 in AST SpaceMobile, destijds rond $7. Daarna zakte het drie jaar lang, tot een dieptepunt rond $2, en niemand had het over het thema.
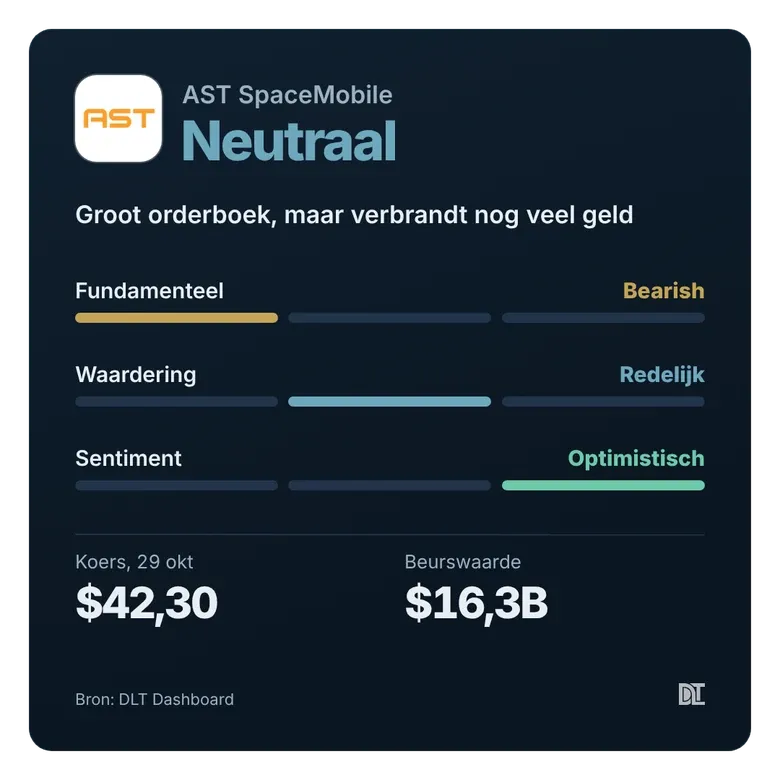
Eén lange lijdensweg, zoals ik het eind 2025 noemde. Pas daarna ging het los, en in anderhalf jaar groeide AST SpaceMobile naar een waardering van $25 miljard. Op ons dashboard staat het nu op Neutraal, want het bedrijf verbrandt nog veel geld.
Rocket Lab (RKLB)
Rocket Lab zat ook in dat eerste mandje, en het is het aandeel dat ik het vaakst heb gekocht. Eind 2023 kocht ik rond $5,50 en verkocht ik twee maanden later met verlies op $4,57. Daarna ging het aandeel ruim 30x.
In het voorjaar van 2025 kocht ik op $19 en $27, en in juni verkocht ik op $36. In juli 2026 zag ik er geen 5x meer in, en het enige wat me al die tijd tegenhield, was de waardering. Ik zocht te lang naar goedkoop.
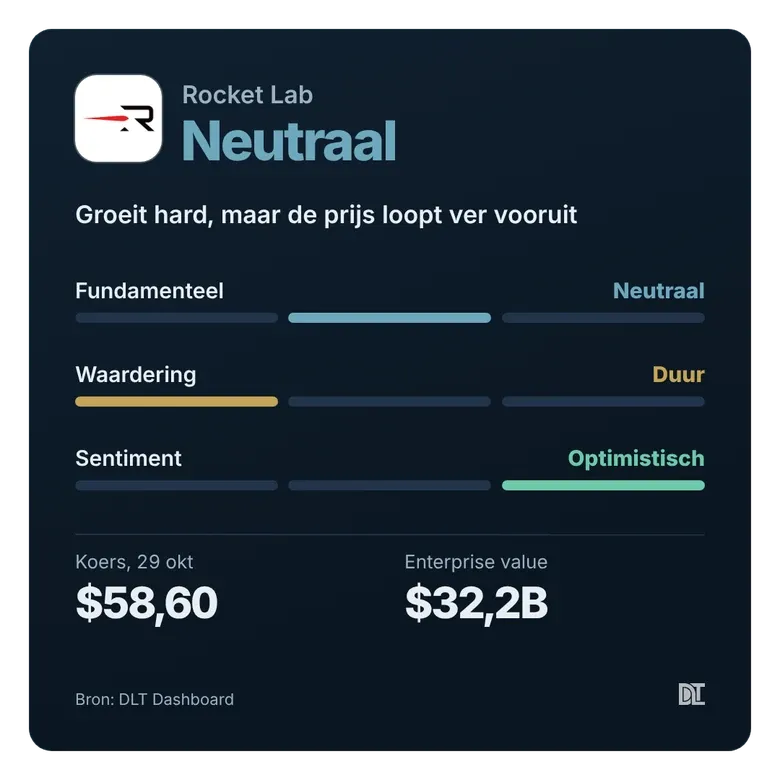
Op 16 oktober 2026 kocht ik het voor de derde keer, op $51, voor onze Frontier-portfolio. Ons dashboard vindt Rocket Lab duur. Maar ik koop het voor waar het over vijf jaar staat.
Wat ze gemeen hebben
Ze leveren, en de oprichters zitten nog aan het roer: Abel Avellan bij AST SpaceMobile en Peter Beck bij Rocket Lab. Dat geeft vertrouwen, want zij hebben zelf ook veel te winnen of te verliezen.
Natuurlijk loopt niet alles volgens planning. Rocket Lab stelde de Neutron-raket meerdere keren uit en AST SpaceMobile schoof lanceringen op. Space is hard, zeg ik altijd, maar bij allebei draait al een echte business met orders.
Hoe het eerste mandje uitpakte
De rit is wild. AST SpaceMobile en Rocket Lab staan nu allebei meer dan -60% van hun top. Wie zo'n aandeel koopt, moet zulke dalingen kunnen uitzitten.
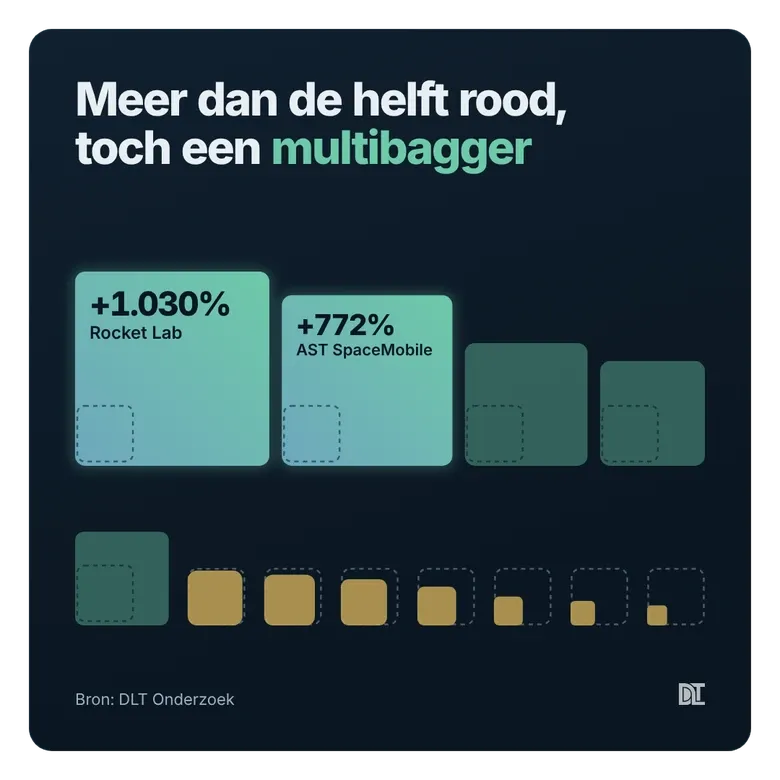
Dat eerste multibagger-mandje ging in 2,5 jaar bijna 10x (+891% op de top, eind mei 2026), met Rocket Lab en AST SpaceMobile als grootste winnaars. Inmiddels staat het nog op bijna 4x (+289%).
Niet omdat alles raak was: zelfs na de daling staan twee namen nog rond de 10x, drie deden het goed, en meer dan de helft staat in het rood. Precies wat Thinking in Bets belooft.
Wat zijn redenen om snel afscheid te nemen?
Een paar rode vlaggen die extra hard aantikken bij dit soort aandelen, vanwege de mate waarin het verhaal en sentiment een rol speelt.
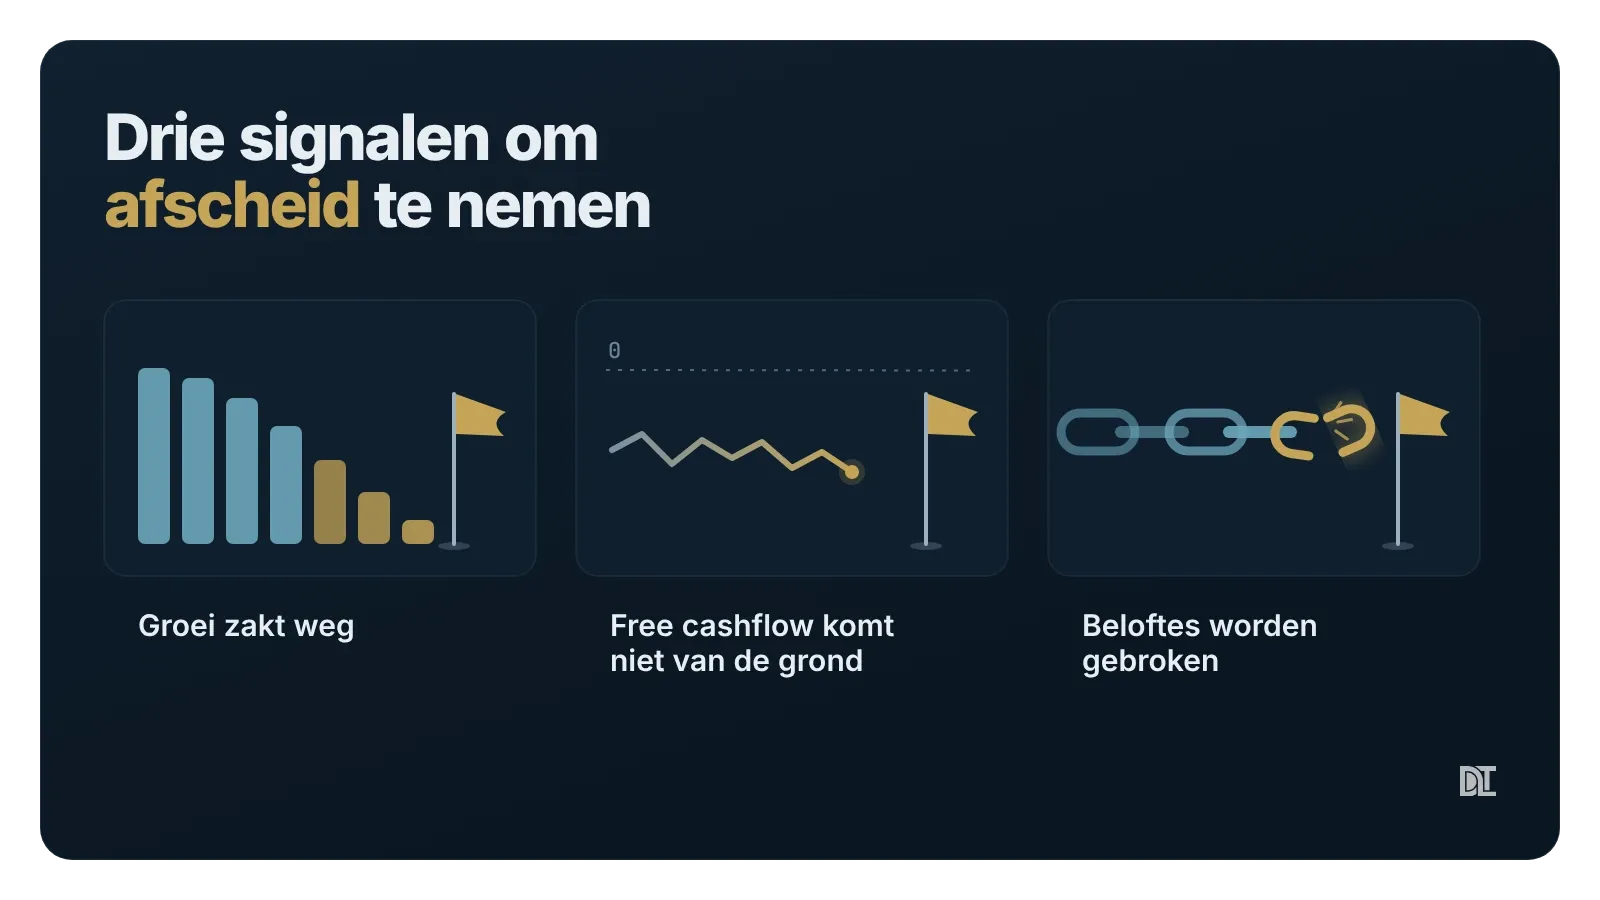
- Sterk dalende omzetgroei: Als de omzet ineens flink afneemt, dan is het bedrijf waarschijnlijk niet meer dat ‘hypergrowth’ bedrijf waar je op hoopte.
- Geen verbetering in de free cashflow: Dit is eigenlijk belangrijker dan nettowinst, want free cashflow geeft een bedrijf de ruimte om te blijven investeren en groeien. Nettowinst komt pas echt als een bedrijf al stevig staat, na een periode van goede groei.
- Management dat continu beloftes breekt: Bij small caps moet je echt elk kwartaal checken of het bedrijf doet wat ze hebben beloofd. Als ze dat niet doen, is dat een groot probleem.
Zelf ben ik een paar keer flink de mist in gegaan met investeren in small caps. Wat heb ik daar nu van geleerd, en hoe kun je sneller doorhebben wanneer een small cap niet goed presteert?
Kijk bijvoorbeeld naar mijn ervaringen met Canoo, Desktop Metal en Exodus.
Waarom ging het mis met Canoo?
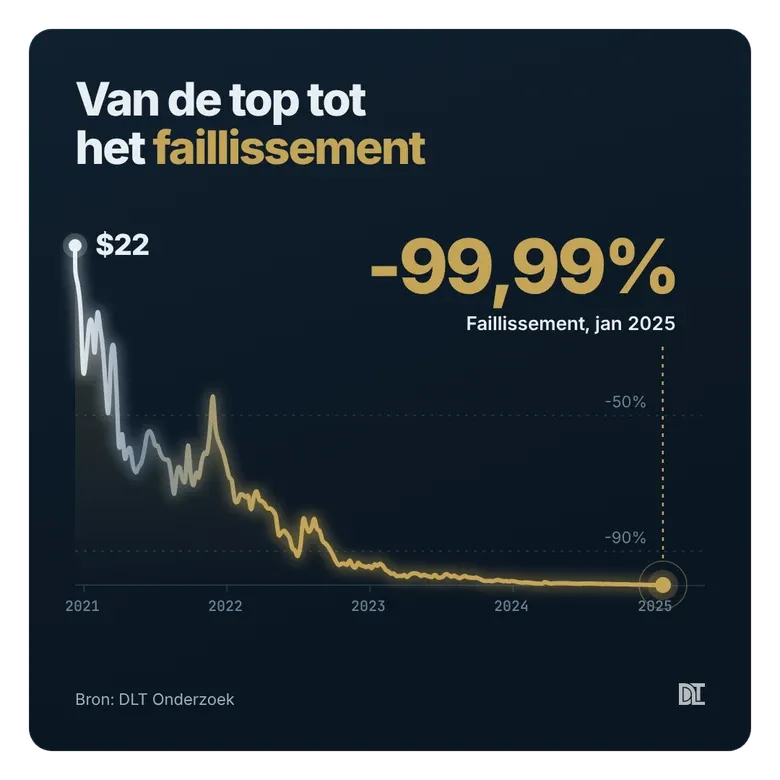
Canoo was het verhaal van een onervaren, optimistische belegger die te veel risico nam en daar flink de rekening voor betaalde. In januari 2025 vroeg Canoo faillissement aan en stopte het bedrijf ermee.
De grootste les die ik heb geleerd: het management kwam hun beloftes gewoon niet na. Ze veranderden meerdere keren van koers, en elk kwartaal hadden ze weer een ander verhaal over hoe ze hun producten zouden gaan maken.
Ze beloofden ook dat er genoeg geld was, maar een paar weken later moesten ze alweer extra kapitaal ophalen. Dat leidde tot verwatering van de aandelen.
Wat ik hieruit heb meegenomen? Als het management onbetrouwbaar blijkt en je kunt zeggen dat ze zelfs hebben gelogen, dan is het tijd om meteen afscheid te nemen. Je hebt echt een management nodig dat zijn aandeelhouders serieus neemt.
Waarom ging het mis met Desktop Metal?
De 3D-printing-industrie is super interessant, en er waren hoge verwachtingen dat Desktop Metal flink zou groeien. Maar helaas, hun omzetgroei bleef keer op keer achter. Elk kwartaal kwamen ze met excuses en beloften dat het ‘volgende kwartaal echt beter zou worden’.
En het product dat Desktop Metal echt bijzonder zou maken, de P-50? Dat werd steeds uitgesteld en er werd steeds minder over gepraat.
Wat ik hiervan heb geleerd? Als de cijfers niet meer stroken met het verhaal dat je wordt verteld, is het tijd om afscheid te nemen. Misschien tijdelijk, tot ze die groei echt waarmaken, maar blijf niet te lang afwachten.
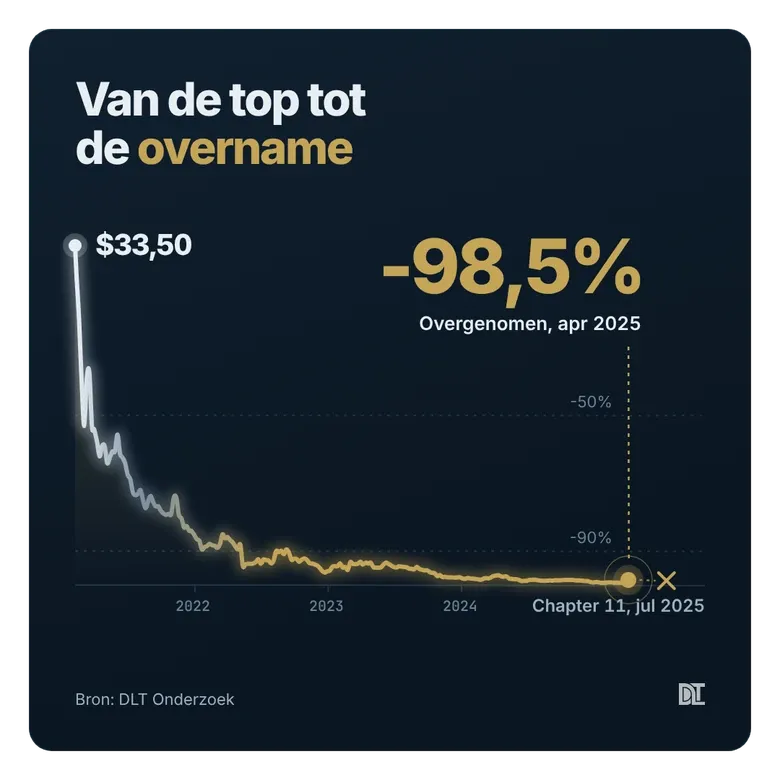
In juli 2025 vroeg Desktop Metal faillissementsbescherming aan, nadat het in april 2025 was overgenomen door Nano Dimension. Mijn analyse uit juni 2024 lees je hier:
 Jasper
Waarom ging het mis met Exodus?
In maart 2025 noemde ik Exodus een potentiële multibagger. Het zit nog in dat eerste multibagger-mandje, en zelf had ik er kort een positie in. Toen de koers in mei 2025 hard daalde, zag ik dat als een dip en gaf ik het bedrijf de tijd, zoals ik dat doe bij een slecht kwartaal.
Achteraf was het niet de dip, maar het begin van de neergang. Exodus is een ander bedrijf geworden, meer een betaalbedrijf dan het bedrijf waarvoor ik het kocht. Daarmee is mijn verhaal gewoon gebroken.
Als een bedrijf iets anders wordt dan waarvoor je het kocht, ga je eruit, ook als dat met verlies is.
Jasper
Wat ik nu anders doe dan in 2024
Vroeger keek ik vooral naar goedkoop, omdat ik dacht dat ik kon inschatten wanneer een klein bedrijf te laag gewaardeerd was.
Maar een aandeel kan héél lang goedkoop blijven, en zelfs nog goedkoper worden, als een bedrijf simpelweg niet levert en de verwachtingen niet waarmaakt. Dat zag ik bij Exodus, Alarum Technologies en Fiverr.
Puur focussen op goedkope aandelen is daarom het verkeerde vertrekpunt. Je kunt beter een uitstekend groeiaandeel vinden voor een oké prijs, of zelfs een dure prijs, als het een uitzonderlijk bedrijf is.
Dan heb ik het over een sterk management dat zijn beloftes nakomt en op hoog niveau uitvoert.
Mijn eerste mandje kocht ik na een bearmarkt, toen bijna alles goedkoop was. Toch kwam de winst vooral van de bedrijven die leverden, zoals AST SpaceMobile en Rocket Lab. De goedkope namen die niet leverden, werden alleen maar goedkoper.
Mijn eerste mandje was buy & hold tot in het oneindige, dus ook de slechte namen bleven erin zitten. Daar heb ik van geleerd: in onze Frontier-portfolio ben ik actiever, en daar gelden vaste spelregels.
Bedrijven waar het management levert, blijven erin, en ik ga niet tussendoor handelen of timen. Slechte bedrijven gaan er volledig uit, ook met verlies.
En een koersdaling is voor mij geen reden om te kopen of te verkopen. De vraag is alleen of ik nog vertrouwen heb in het management en in hoe het bedrijf zich ontwikkelt.
Benieuwd welke bedrijven er nu in zitten? Die vind je in onze Frontier-portfolio:
Jasper
Mijn drie belangrijkste lessen
1. Durf afscheid te nemen
Durf afscheid te nemen van aandelen die niet leveren. Kies vooraf je aanpak. Een coffee can laat je vijf jaar met rust, zodat de winnaars de tijd krijgen. In mijn huidige Frontier-mandje ben ik actiever: aandelen die teleurstellen, gaan eruit. Als een bedrijf fundamenteel niet goed draait, zijn beloftes niet nakomt of zijn omzetgroei flink ziet dalen, dan is het tijd om te verkopen.
2. Prik door de mooie verhalen heen
Verhalen kunnen inspirerend zijn, maar veel tech small caps zitten vol met prachtige verhalen die niet altijd realistisch zijn. Het is belangrijk om door die mooie praatjes heen te prikken. Dat kost tijd, ervaring en helaas soms ook een paar pijnlijke lessen.
3. Blijf volgen, ook na verkoop
Blijf zulke bedrijven wel volgen, want je kunt altijd later weer instappen als ze hun beloftes wél waarmaken. Rocket Lab kocht ik drie keer, elke keer hoger. Je hoeft echt niet de bodem te kopen om een lucratieve investering te doen.
Bij dit soort aandelen kan de winst enorm zijn, als ze leveren.
Veel plezier met de zoektocht naar jouw toekomstige multibagger!