


In het kort
- De passieve lat ligt nog rond de 7,8% per jaar.
- Een Wereld-ETF haalde die lat ruim.
- De lat is streng, en dat is bewust.
- De actieve lat komt op 18,4% per jaar.
In november 2024 schreef ik over beleggen met een "hurdle rate" van 18% per jaar: de lat die je rendement elk jaar moet halen om niet achter te raken.
Het werd weer eens tijd voor een update, dus ben ik opnieuw gaan rekenen - met de cijfers van de tien jaar tot en met september 2026 (prijzen en geld tot en met augustus).
Kort de gedachte erachter. De inflatie verslaan klinkt wijs, maar het is te weinig. De dingen die je met je vermogen wilt kopen, zoals een huis, vrijheid of een buffer, stijgen vaak harder dan je boodschappenmandje.
NB: in dit artikel reken ik ook met een voorbeeld voor de Nederlandse belasting. Ik ben geen belastingexpert, dus zie het als voorbeeld, niet als concreet voorstel.
De lat opnieuw gemeten
De hurdle rate bestaat uit twee delen.
- Inflatie: hoeveel je dagelijkse leven duurder wordt. Ik pak de Nederlandse consumentenprijsindex van het CBS.
- Geldontwaarding: hoe hard de hoeveelheid geld groeit. Er komt bijna elk jaar geld bij, vooral via nieuwe schulden.
Daardoor stijgen bezittingen die je in euro's meet, zoals huizen en aandelen. Ik pak de geldhoeveelheid van de eurozone (M2: contant geld plus het geld op betaal- en spaarrekeningen).
Over de tien jaar tot en met augustus 2026 stegen de prijzen in Nederland met gemiddeld 3,4% per jaar. Ruim boven de 2% waar de Europese Centrale Bank op mikt, en hoger dan de 2,8% waar ik in 2024 mee rekende.
De geldhoeveelheid groeide in die tien jaar met gemiddeld 4,5% per jaar, iets minder dan de 5% van toen.
Samen is dat 7,8% per jaar. Vrijwel hetzelfde als in 2024, en geen toeval van één maand: sinds eind 2024 lag de lat steeds tussen 7,6% en 7,8%.
Drie latten, en waarom ik de strengste kies
Eén kanttekening hoort vooraan. De geldhoeveelheid groeit grofweg mee met de economie in euro's, en daar zitten de hogere prijzen al in.
Door inflatie en geldgroei op te tellen, tel ik de inflatie in feite twee keer.
Je kunt dus kiezen uit drie latten:
- Alleen koopkracht behouden via de inflatie, 3,4% per jaar.
- Bijblijven met de geldhoeveelheid via de geldgroei, 4,5% per jaar.
- Allebei via mijn lat, 7,8% per jaar.
Ik tel ze op.
- De inflatie, omdat je je beleggingen later wél gaat uitgeven. Heb je over twintig jaar 200% rendement gehaald terwijl de prijzen 250% stegen, dan ben je koopkracht kwijt.
- De geldgroei, omdat ik wil bijbenen wat er aan bezittingen om me heen in waarde stijgt.
Dat is een strenge lat, en dat is bewust.
Maar de opbouw draaide om
Kijk je alleen naar de vijf jaar tot en met augustus 2026, dan zie je iets wat in het tienjaarsgemiddelde verdwijnt. De prijzen stegen met 4,9% per jaar, de geldhoeveelheid groeide maar met 2,3% per jaar.
Eerst kwam de geldgolf van 2020 en 2021 (COVID stimulans). Daarna remde de Europese Centrale Bank hard af en ging de geldkraan dicht; de geldhoeveelheid kromp zelfs even.
De prijzen liepen nog jaren door. In september 2026 lagen ze volgens de eerste raming van het CBS nog 3,4% hoger dan een jaar eerder.
De geldgolf van 2020 en 2021 ging vooraf aan de inflatie van 2022 en 2023, die ook door de dure energie na de inval in Oekraïne werd aangejaagd.
In mijn tienjaarscijfer zitten ze allebei.
Wat betekent dat voor jou? Wie in 2021 alleen op de 2% van de Europese Centrale Bank rekende, kwam flink tekort.
Huizen liepen gelijk op met de 'hurdle rate'
De gemiddelde verkoopprijs van een bestaande koopwoning ging van zo'n €249.000 in augustus 2016 naar ruim €503.000 in augustus 2026: het dubbele.
Corrigeer je voor het soort huizen dat verkocht werd, dan stegen de prijzen gemiddeld 7,7% per jaar.
Dicht bij de lat, maar huizen hangen ook aan de rente en het woningtekort, dus ik hang er niet te veel aan op. Het punt blijft: met alleen de inflatie, 3,4% per jaar, had je dat droomhuis niet bijgehouden.
Haalt een Wereld-ETF de lat?
Onze brede meetlat is de Wereld-ETF van Vanguard (VWCE).
Over de tien jaar tot en met september 2026 deed die gemiddeld 12,2% per jaar, met herbelegd dividend. Omdat VWCE pas sinds 2019 bestaat, reken ik met zijn tweelingbroer VWRL, die dezelfde index volgt.
Ruim boven de lat van 7,8%. Al hangt dat af van waar je stopt. Meet je tot eind 2025, dan was het 10,8% per jaar. Eind april 2025, na de koersval rond de importheffingen, was het over tien jaar maar 8,3%.
Dan de belasting, die ik in 2024 wegliet. In box 3, de belasting op sparen en beleggen, rekent de Belastingdienst in 2026 met een verondersteld rendement van 6% op beleggingen, belast tegen 36%. Dat is hooguit zo'n 2,2% van je vermogen per jaar.
Hoeveel het voor jou is, hangt af van je vermogen, want je betaalt alleen over het deel boven €59.357 per persoon:
- €100.000 belegd, alleenstaand: zo'n 0,9% van je hele vermogen per jaar.
- €250.000: zo'n 1,6%.
- €1 miljoen: zo'n 2,0%.
- Zonder belasting lag de Wereld-ETF 4,4% per jaar boven de lat.
- Met de hoogste heffing van box 3 blijft daar 2,2% van over, de helft.
Bedroevend? Een beetje. Maar het is de realiteit, en voor de meeste beleggers valt het minder slecht uit, zie het rijtje hierboven.
Vanaf 2028 wil het Nederlandse kabinet het rendement anders belasten (of niet, of wel, of niet - “make up your mind”). Dit in je hurdle-rate-plaatje meenemen blijft dus nog even een "bewegend doelwit" om berekeningen op los te laten - maar het gaat om het grotere plaatje.
Hoe streng is deze lat eigenlijk?
Is 7,8% per jaar een redelijke ondergrens, of een lat die bijna niemand haalt? Voor Europa zijn de beursreeksen te kort om dat goed te toetsen, voor de Verenigde Staten niet.
Ik heb elke periode van tien jaar bekeken die eindigde tussen 1969 en augustus 2026: 691 periodes. De S&P 500, met dividend, haalde de Amerikaanse lat (inflatie plus geldgroei daar) in 49% van die periodes.
Die periodes overlappen elkaar flink. Knip je de reeks in zes decennia die elkaar niet raken, dan werd de lat meestal drie keer gehaald. Over de hele periode van 1959 tot en met augustus 2026 deed de beurs 10,6% per jaar, de lat 10,4%: vrijwel gelijk.
Tegen mijn Nederlandse lat van 7,8% haalde de S&P 500 het in 65% van de periodes. De Amerikaanse lat ligt hoger, omdat het geld daar harder groeide.
Wat moet je hiermee?
De lat is geen ondergrens die je makkelijk haalt, maar een spiegel.
Wie hem tien jaar mist, zag zijn koopkracht meestal nog wel groeien: in de periodes waarin de S&P 500 de lat miste, versloeg hij de inflatie nog in 64% van de gevallen.
Maar, wie de lat mist, blijft vooral achter bij bezittingen die met de geldhoeveelheid meegroeien.
Actieve beleggers moeten meer willen
Wie actief belegt, steekt er tijd en energie in. Dan wil je niet alleen de lat halen, maar ook de passieve route verslaan. Waarom zou je anders niet gewoon passief beleggen?
In 2024 rekende ik met IWDA: 11,8% x 1,5 = 17,7%. In dit stuk reken ik met onze brede meetlat, de Wereld-ETF: 1,5x zijn 12,25% is 18,4% per jaar. Met IWDA zou het 19,2% zijn. Die 18% blijft dus staan, en komt zelfs iets hoger uit.
Wel twee kanttekeningen bij mijn eigen eis:
- 1,5x werkt alleen als de Wereld-ETF stijgt. Kijk naar de tien jaar tot februari 2009: de S&P 500 deed toen min 3,4% per jaar, en 1,5x dat is geen eis meer. Daarom ligt mijn actieve lat nooit onder de passieve lat van 7,8%, net als in 2024.
- Meer rendement komt vaak met meer risico. De Nasdaq 100 haalde mijn actieve lat, zonder dat je er iets voor hoefde te doen.
Hoeveel extra rendement jouw tijd waard is, bepaal je zelf - maar de moeite die ik in actief beleggen stop, moet meer beloond worden dan een passieve strategie.
Welke beleggingen haalden de lat?
Hieronder het rendement per jaar in euro's, met dividend, over tien en vijf jaar tot en met 30 september 2026.
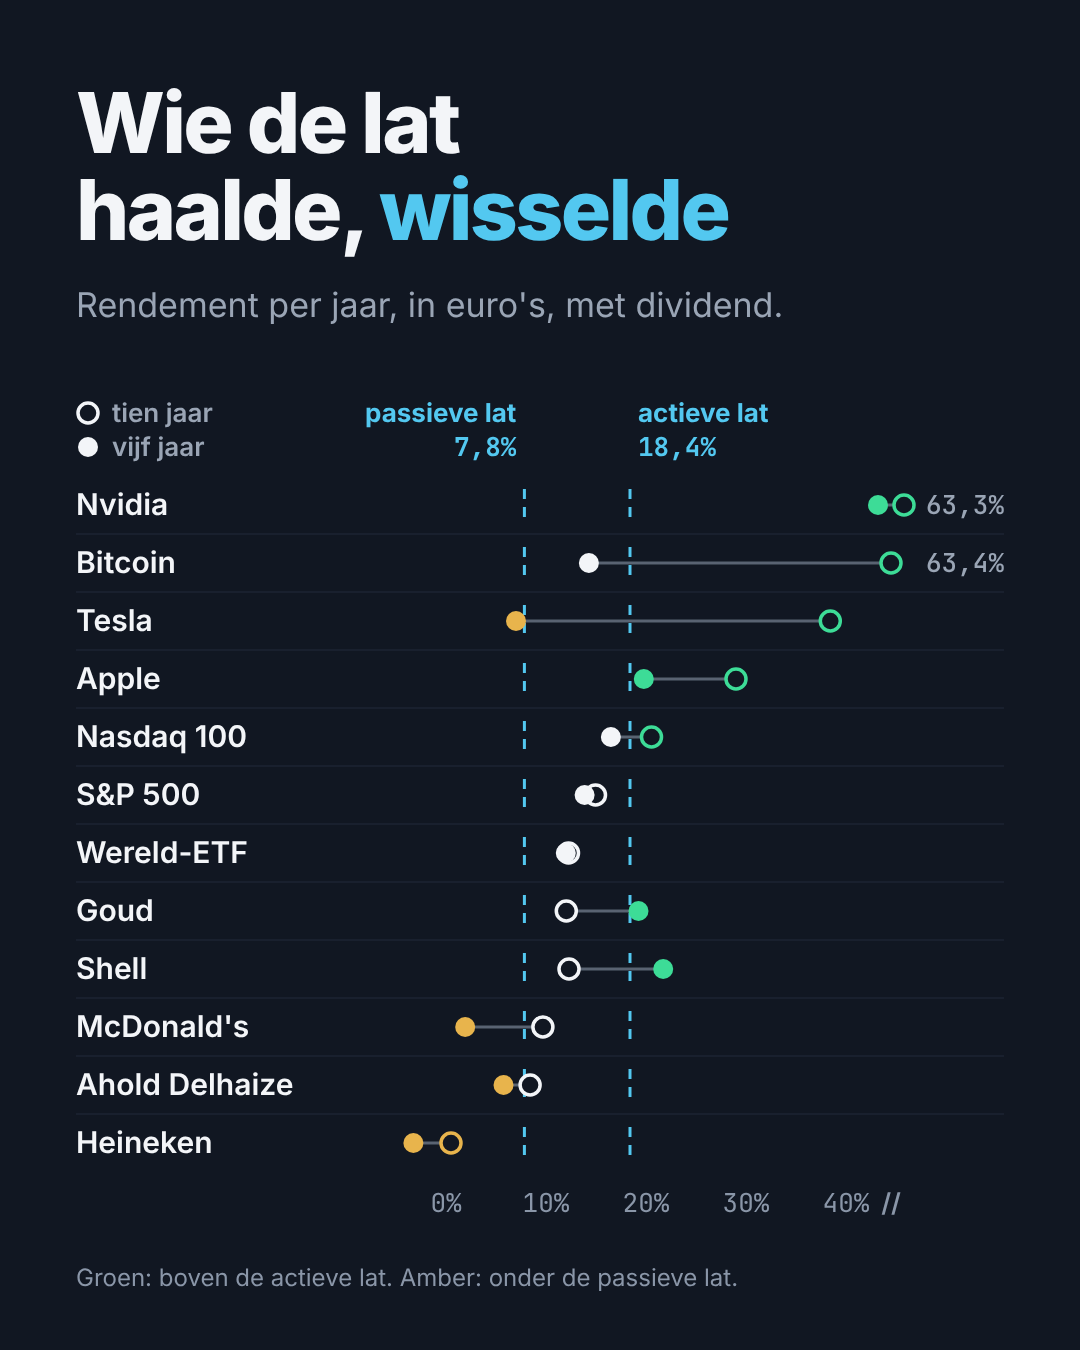
- De 'hurdle-rate-winnaars' wisselen. Tesla deed over tien jaar 38,4% per jaar, over vijf jaar maar 7,0%: net onder de passieve lat van die vijf jaar.
- Bitcoin deed over tien jaar 63,4% per jaar, over vijf jaar 14,3%. Ik heb zelf een grote positie in Bitcoin.
- Van de brede ETF's haalde alleen de Nasdaq 100 de actieve lat, met 20,6% per jaar over tien jaar. De S&P 500 kwam op 14,9%.
- Goud deed met 12,0% ongeveer wat de Wereld-ETF deed.
- Defensieve namen bleven achter. Heineken kwam over tien jaar nauwelijks vooruit, en Ahold Delhaize en McDonald's zaten net boven de passieve lat.
Let wel: de meeste van deze namen stonden al in mijn artikel van 2024, met hun rendement van de tien jaar ervoor. Wie sinds dat artikel de 'groene winnaars' van toen kocht (Nvidia, Bitcoin, Tesla, Amazon en Apple), haalde tot en met september 2026 gemiddeld 7,1% per jaar. De Wereld-ETF deed 13,5%.
Te kort om iets te bewijzen, maar wel een les: een belegging die de hurdle rate kan verslaan herken je pas achteraf.
Zo bepaal je je eigen lat
Mijn getallen hoef je niet over te nemen. De opbouw misschien wel:
- Inflatie: 3,4% per jaar in Nederland (voor België heb ik het niet bekeken)
- Geldontwaarding: 4,5% per jaar in de eurozone.
- Belasting: in box 3 hooguit 2,2% van je vermogen per jaar (Nederland).
- Je eigen 'premie': beleg je actief, wat moet je tijd dan opleveren boven de passieve strategie met een Wereld-ETF?
Een voorbeeld
Je belegt €200.000, alleen, zonder partner. Box 3 kost je dan zo'n 1,5% van je vermogen per jaar, en je passieve lat wordt zo'n 9,4% bruto. Heb je met je fiscale partner samen €80.000, dan betaal je in box 3 niets en blijft het 7,8%.
En in de toekomst? Niemand weet hoe hard het geld gaat groeien. Sinds 2007 lag de groei over tien jaar in de eurozone tussen 3,6% en 7,4% per jaar.
Met een inflatie van 2% kan je lat dus net zo goed 5,6% zijn als 9,4%. Meet hem daarom om de paar jaar opnieuw.
De inflatie verslaan is een startpunt, geen doel op zich. Pas boven de lat ga je er ECHT op vooruit.
Enig idee wat jouw hurdle rate is?


