


In aflevering 196 van de podcast nam ik de vraag door die Jasper en ik het vaakst krijgen: welke ETF is nou de beste voor de lange termijn?
Ik beloofde er een artikel over, dus bij deze. De vier voorwaarden uit de aflevering, én wat ik daar niet besproken heb.
In september 2024 schreef ik hier al een stuk met precies deze titel. Zeven bekende ETF's, gerangschikt op het rendement van de tien jaar ervoor, de Nasdaq bovenaan, en de zin dat je een dief van je eigen portemonnee bent als je niet de bovenste kiest.
Die zeven bestaan allemaal nog en zijn groot; wat er mis was, is dat ik maar een van de juiste vragen stelde: "wat geeft het meeste rendement?"
Dus deze keer draai ik het om: eerst wat zo'n ETF moet kunnen, dan wat er door die voorwaarden komt, en daarna waarom een lijstje op rendement niet werkt.
Meteen maar het "antwoord"
Er is geen beste ETF. Er is wat mij betreft WEL een checklist van vier vragen. En een ETF is pas een kanshebber als het antwoord vier keer ja is:
- Is hij groot genoeg en bestaat hij lang genoeg, zodat niemand er belang bij heeft om hem op te heffen?
- Heb ik er over twintig jaar nog iets mee in handen dat ergens over gaat?
- Zijn de kosten laag, zodat ik na dertig jaar niet een tiende van mijn winst heb ingeleverd?
- Kan ik de volatiliteit van deze ETF, hoe hard hij op en neer schiet, twintig tot dertig jaar uitzitten zonder ermee te gaan klooien?
De eerste drie gaan over de ETF zelf. De vierde gaat over jouw voorkeur, en die voorwaarde is de enige die je zelf moet invullen.
Voorwaarde 1: hij moet er over twintig jaar nog zijn
Lange termijn betekent dat je erin blijft zitten.
Dan moet die ETF er over twintig jaar dus ook nog zijn, en dat is minder vanzelfsprekend dan het klinkt: er worden elk jaar honderden ETF's opgeheven.
Europa kreeg zijn eerste ETF's in het jaar 2000. Van de eerste duizend die daarna op de markt kwamen, was twintig jaar later meer dan de helft alweer verdwenen.
Wat verdwijnt zijn vooral de kleintjes. Morningstar keek naar de kenmerken van 200+ Amerikaanse ETF's die in 2023 zijn opgeheven:
- Ze waren gemiddeld vijf jaar oud,
- Hadden minder dan $50 miljoen aan belegd vermogen.
Zo'n ETF houdt overigens niet op omdat hij slecht presteert, maar omdat de aanbieder er te weinig aan verdient.
In februari 2025 kreeg er eentje te horen dat hij dichtging terwijl hij 24% in de plus stond over het jaar ervoor; in de kleine lettertjes stond dat dat mocht onder de $50 miljoen.
Dan krijg je je geld terug, en als je niets doet zit je een tijd niet in de markt: in de gevallen die ik bekeek twee tot ruim vijf weken.
Voorwaarde 2: hij moet over twintig jaar nog ergens over gaan
Stel dat hij er over twintig jaar nog is. Zit er dan nog in wat je dacht te kopen?
Bij een brede ETF wel, en je hoeft er niets voor te doen. Een wereld-ETF volgt duizenden bedrijven; vallen er honderden uit, dan komen er andere voor in de plaats. Over twintig jaar zitten er nog steeds de grootste bedrijven ter wereld in.
Bij een thema-ETF is het andersom. Een thema is een weddenschap op een verhaal, en verhalen hebben een houdbaarheidsdatum.
Morningstar keek naar de vijftien jaar tot eind 2021:
- Driekwart van de thema-ETF's bestond aan het eind niet meer.
- Eén op de tien had zowel overleefd als het beter gedaan dan de wereldindex van Morningstar zelf.
Dat heeft een verklaarbare reden.
Zo'n thema-ETF komt vaak pas op de markt nádat een thema goed heeft gelopen, want dán wil iedereen hem.
Vier onderzoekers rekenden dit na voor vijfhonderd smalle Amerikaanse ETF's, over een periode van twintig jaar.
In hun eerste vijf jaar leverden ze zo goed als niets op boven de spaarrente. Brede ETF's kwamen daar bijna 4% per jaar bovenuit.
Die ene op de tien bestaat wel: cybersecurity deed het sinds 2015 ruim 3% per jaar beter dan de wereld-ETF. Robotica bleef juist ongeveer 1% per jaar áchter.
Voorwaarde 3: hij moet goedkoop zijn
Je kunt het thema goed hebben en tóch achterblijven bij een wereld-ETF. Neem water.
Water was hét thema van 2007. Er kwamen toen twee water-ETF's die er allebei nog zijn: voorwaarde 1 gehaald. En water liep precies zoals iedereen voorspelde, de bedrijven groeiden, er is niets geklapt: voorwaarde 2 gehaald.
En toch leverden ze in negentien jaar zo'n 0,5% tot 0,6% per jaar minder op dan een wereld-ETF van dezelfde leeftijd.
Een groot deel daarvan zijn de kosten: 0,6% per jaar, tegen de helft voor die wereld-ETF en 0,14% voor de goedkoopste wereld-ETF op 26 augustus 2026.
Vóór kosten deed de water-ETF het zelfs beter dan zijn eigen watermandje. Een keuze die deed wat hij beloofde, en waar je toch minder aan overhield.
Zie elke dag waar de kansen liggen, met meer dan 350+ aandelen en ETF’s.
✓ De actuele stand van de markt
✓ Kansrijke aandelen en ETF’s
✓ Onze favoriete ETF’s per thema
✓ Signalen voor aandelen én crypto
Wat is 2x zoveel betalen over twintig of dertig jaar? Even een algemeen plaatje:
De goedkoopste wereld-ETF deed van zijn start in 2019 tot eind augustus 2026 ruim 12% per jaar. Neem dat als uitgangspunt en trek de kosten er elk jaar vanaf.
- Elke 0,1% aan kosten scheelt je ongeveer 0,9% van je eindbedrag per tien jaar dat je erin zit.
- Die 0,3% extra van de water-ETF: na twintig jaar ruim 5% van je eindbedrag, na dertig jaar bijna 8%.
- Zou jouw wereld-ETF zelf 0,6% kosten in plaats van 0,14%, dan ben je na dertig jaar ruim een tiende van je winst kwijt aan dat verschil alleen.
Hoeveel het precies wordt hangt af van het rendement, en dat weet niemand. Maar dat die kosten er elk jaar afgaan, of de markt nou stijgt of daalt, staat vast. Samengesteld rendement (compound interest), maar dan de andere kant op.
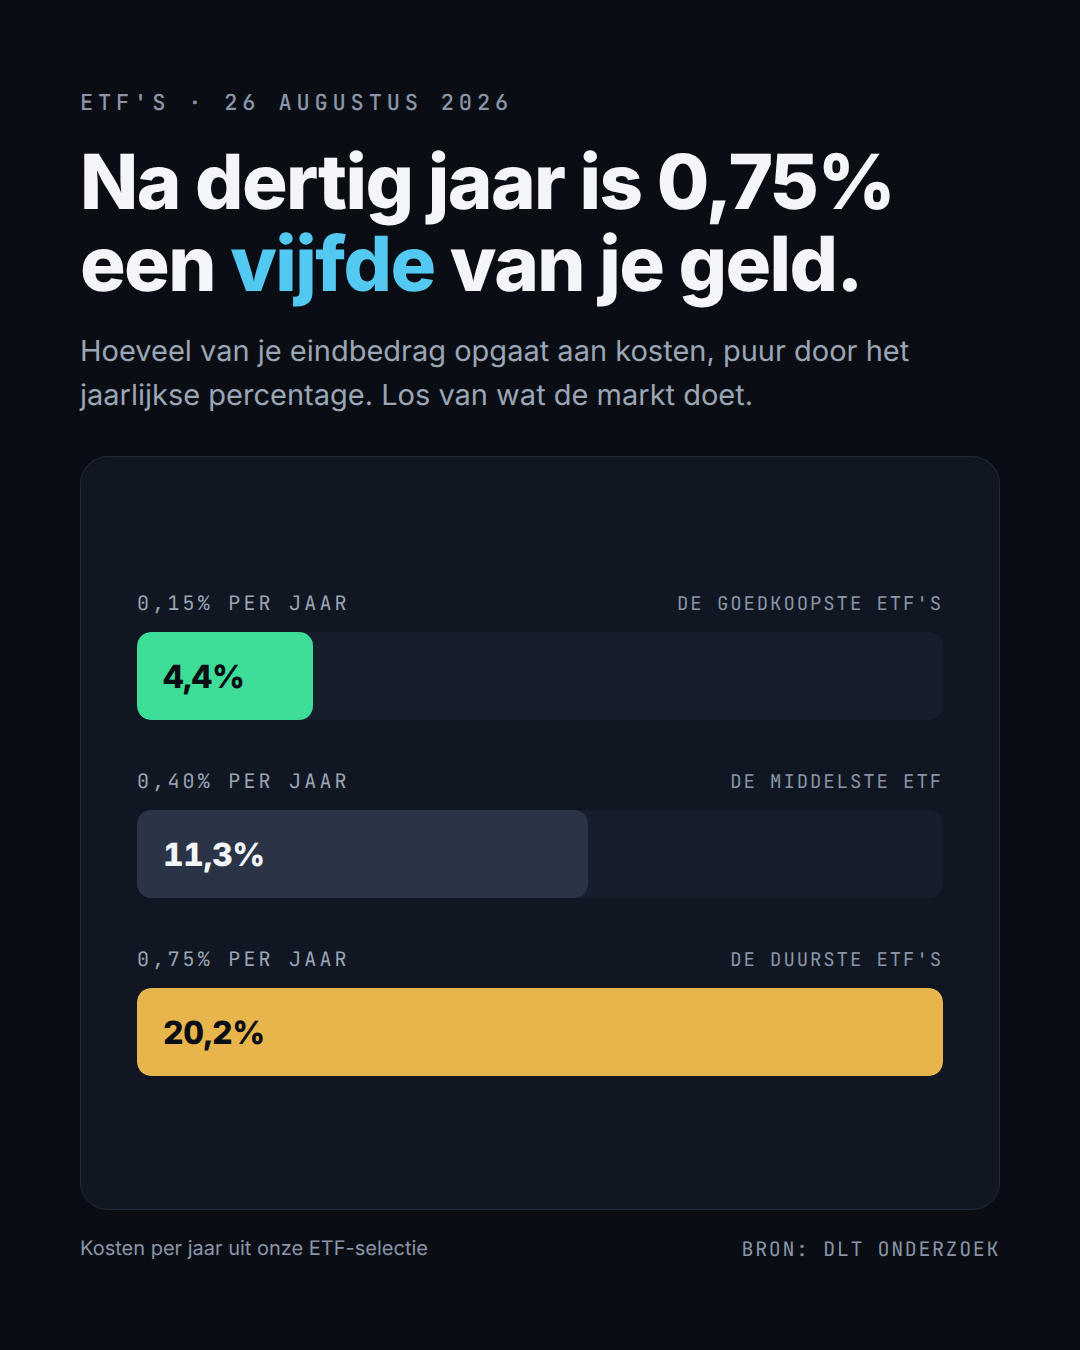
Op het beeld hieronder dezelfde som voor de duurste en de goedkoopste ETF's uit onze lijst, 0,75% tegen 0,15% per jaar: na dertig jaar is dat een vijfde tegen ruim 4% van je eindbedrag.
Kosten zijn een noodzakelijk kwaad bínnen de groep die je kiest, geen reden op zichzelf om voor een groep te kiezen.
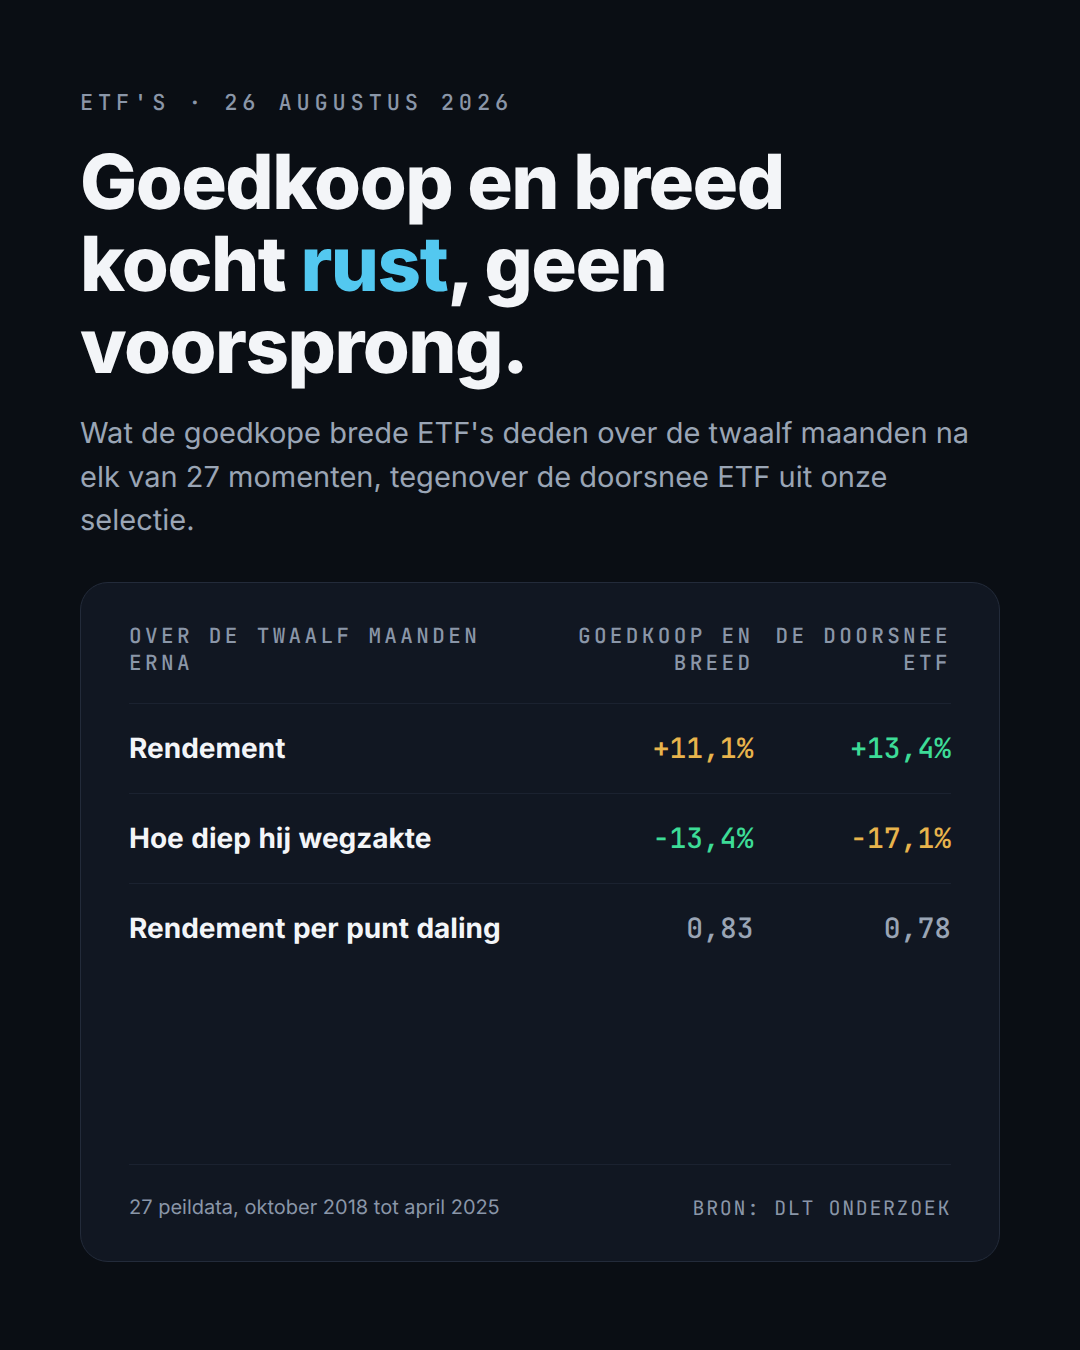
Het goedkoopste kwart van onze ETF-lijst zakte in het jaar na elk van de 27 meetmomenten sinds 2018 minder diep weg dan de doorsnee ETF. Maar goedkoop is bijna altijd breed - en duur bijna altijd smal - dus wie op kosten sorteert, sorteert vooral op iets anders.
Lage kosten wegen voor mij niet omdat goedkoop in mijn meting won, maar omdat dit het enige deel van de rekening is dat je van tevoren weet.
Voorwaarde 4: hoeveel volatiliteit wil je bezitten?
Deze voorwaarde gaat niet over de ETF, maar over jou.
Er is precies één ding aan een ETF dat je van tevoren kunt uitkiezen en dat daarna ook echt zo blijft: de volatiliteit.
Ik heb dat nagerekend op onze eigen ETF-lijst, ruim 150 namen: pak twee willekeurige ETF's, kijk welke de afgelopen drie jaar het onrustigst was, en zie wat er in de drie jaar daarna gebeurde.
- In ruim driekwart van de gevallen was diezelfde ETF weer de onrustigste. Op elk moment dat ik heb gemeten.
- Dezelfde proef met rendement: leverde de ETF die het de afgelopen drie jaar beter deed, daarna ook meer op? In 53% van de gevallen.
Een volatiliteitspercentage zegt niemand iets, mij ook niet. Dus de meetlat voor mij: de MSCI World, de index van de rijke landen, in euro's en met het dividend erbij.
- Zo'n wereld-ETF beweegt in een gewoon jaar zo'n 15% boven of onder zijn trend.
- Vanaf de top van 2000 ging er 55% af, en hij stond bijna veertien jaar onder water; de top van 2007 lag in euro's nog onder die van 2000, dus dat was één lange periode.
- In 2020 bijna 30% eraf, van week op week gemeten, na tien maanden hersteld. In 2022 ruim een tiende, ongeveer twee jaar herstel.
Dat is de saaie, brede keuze, en dat is wat "rustig" in de praktijk betekent: soms veertien jaar wachten tot je weer op nul staat.
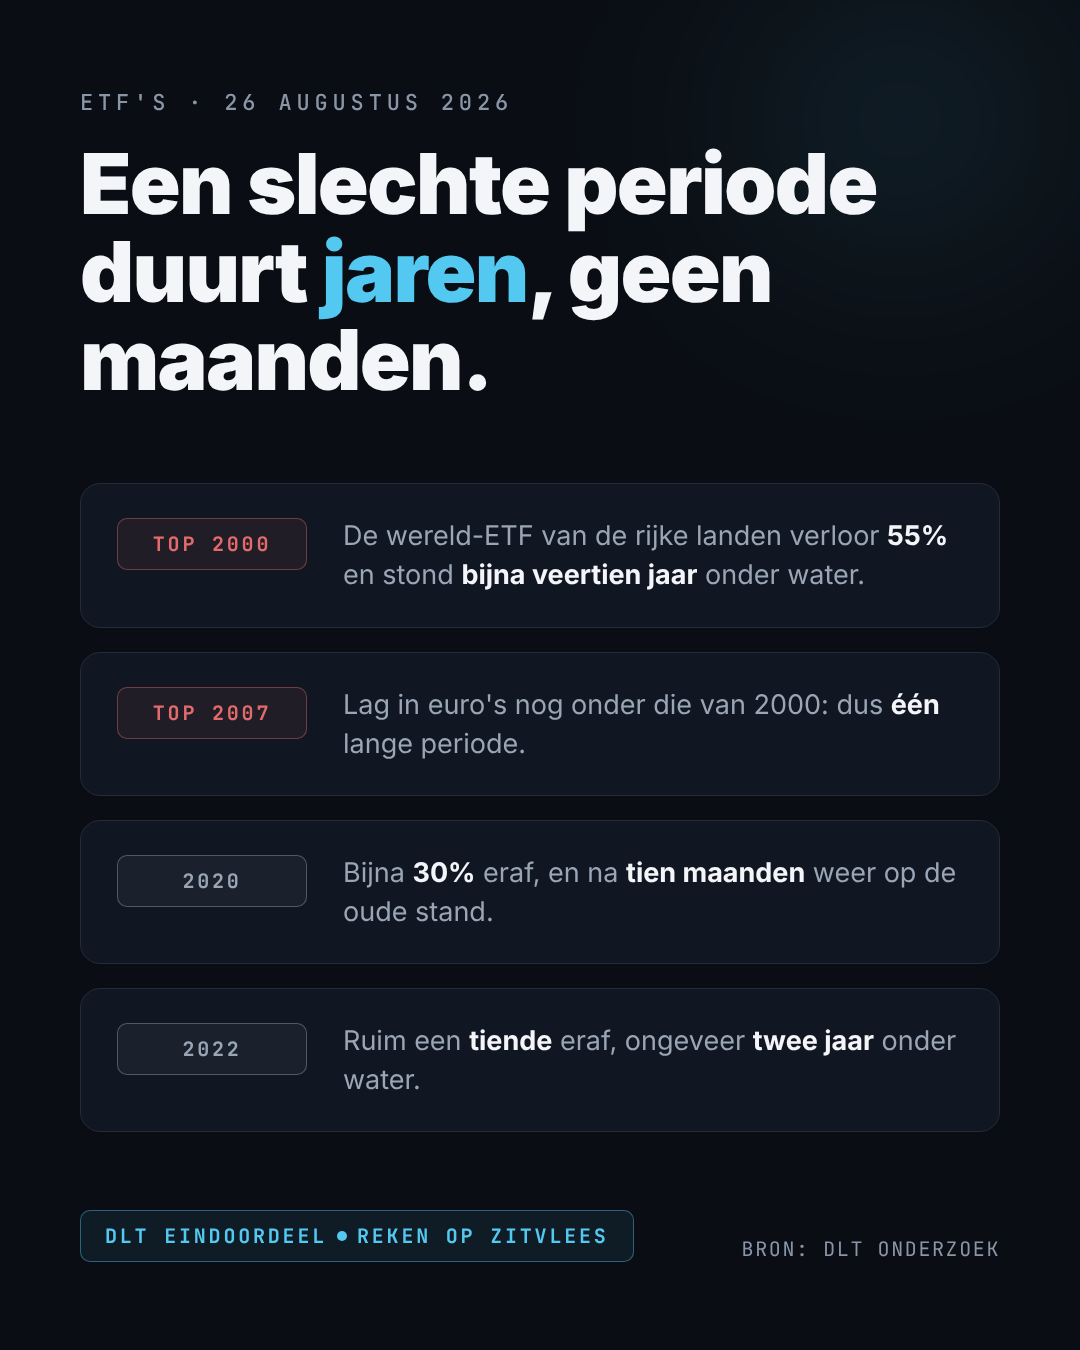
De vraag is dus niet hoeveel procent daling je aankunt. De vraag is wat je doet in jaar vijf van "veertien jaar onder water".
Blijf je dan inleggen? Dan kun je meer volatiliteit hebben dan deze wereld-ETF. Weet je het niet, dan is dat ook een antwoord.
"Maar ik verkoop toch niet als het tegenzit." Die tegenwerping krijg ik het vaakst; Jasper had hem in de aflevering ook.
Oftewel: dan neem ik gewoon de onrustige, die levert meer op.
Over één jaar klopt dat: de onrustigste ETF's uit onze lijst leverden ruim 19% per jaar rendement op tegen ruim 12% voor de rustigste.
Rek het op naar drie jaar en er blijft weinig van over:
- 11% tegen 10%, en de onrustige won nog maar in 44% van de gevallen.
- De diepere daling kreeg je er wel (gratis) bij, 20% tegen 11%.
Wat er door de vier voorwaarden komt
Vier voorwaarden dus, en ze kiezen niet voor je. Elke brede wereld-ETF haalt de eerste twee, de derde is opzoeken, de vierde vul je zelf in.
Wat er doorkomt, kan ik wel laten zien: uit onze eigen selectie, per stuk van de wereld de goedkoopste brede ETF die ook door de eerste twee voorwaarden komt.
Dit waren ze op 26 augustus 2026:
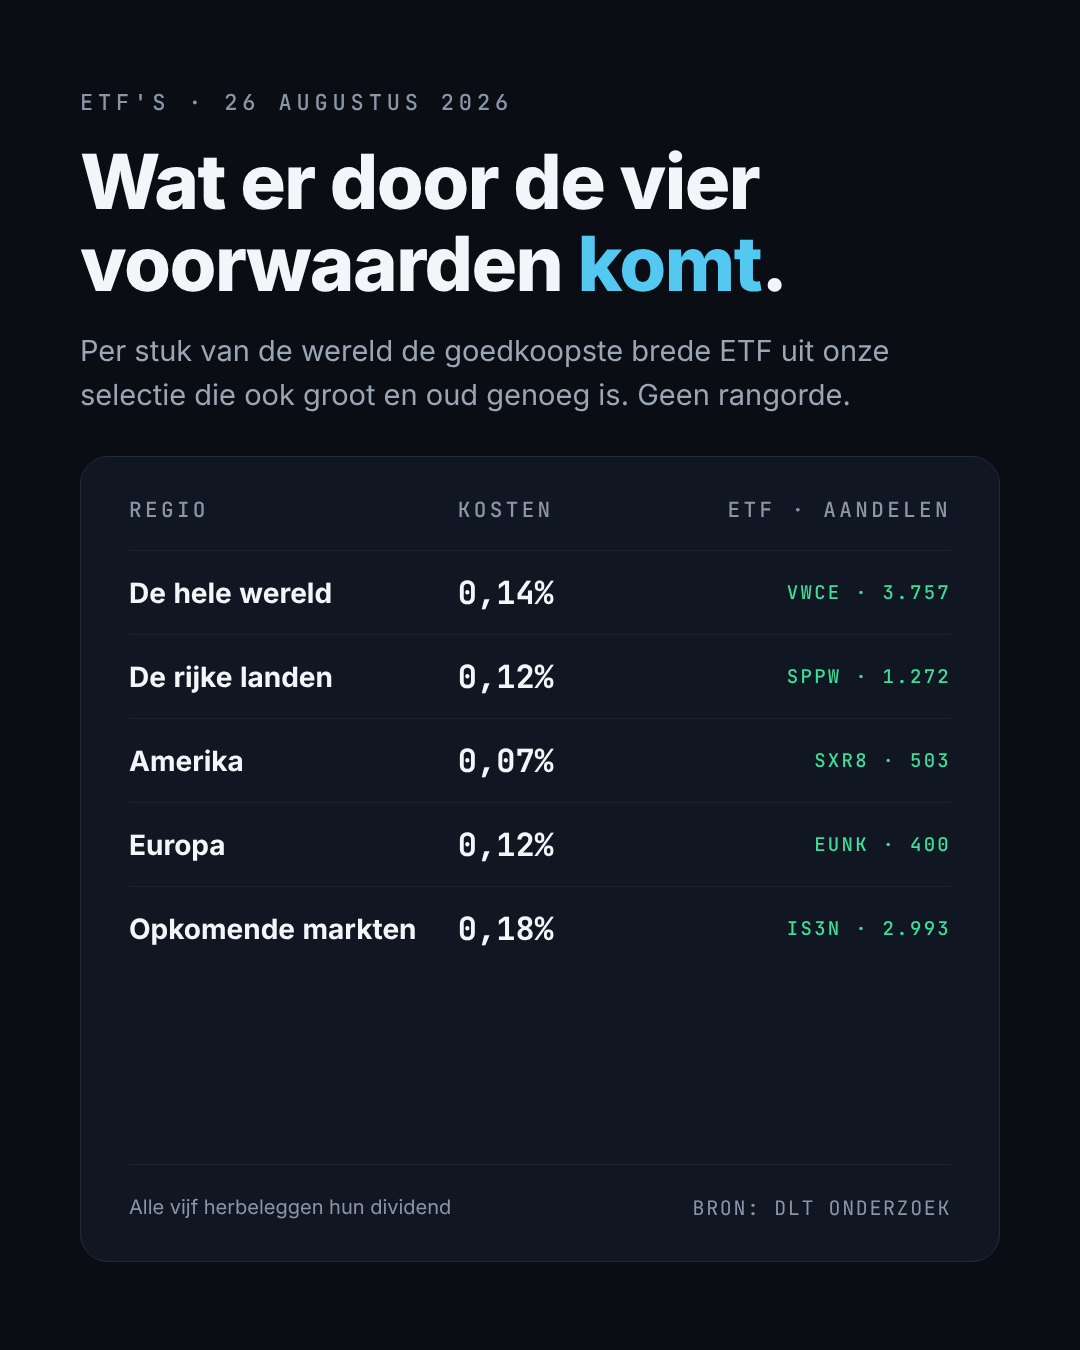
Op het dashboard:
- VWCE (Vanguard, de hele wereld), SPPW (SPDR, de rijke landen)
- SXR8 (iShares, Amerika)
- EUNK (iShares, Europa) en
- IS3N (iShares, opkomende markten).
Ze kosten allemaal minder dan 0,2% per jaar, herbeleggen hun dividend en zijn al jaren groot.
Dit is geen rangorde en geen "beste", het is wat er voor mij overblijft als ik de voorwaarden toepas.
Een weddenschap (op een sector of thema) hoort voor mij overigens naast een kernpositie, dus het is geen of/of maar eerder en/en. Maar de vaste basis van dertig jaar moet w.m.b. gewoon alle vinkjes krijgen.
En welk stuk van de wereld dan?
Dit is de beslissing die het meeste uitmaakt, en de enige waar ik geen cijfer voor heb dat vooruit wijst. Wat ik wel kan laten zien is hoe groot die keuze is.
Amerika, de rijke landen en de wereld eindigden in de vijf jaar tot 26 augustus 2026 binnen 1,4% per jaar van elkaar.
Houdt dat dertig jaar aan, dan is het 45% meer eindbedrag; of het aanhoudt weet ik niet. Europa en opkomende markten bleven wél echt achter.
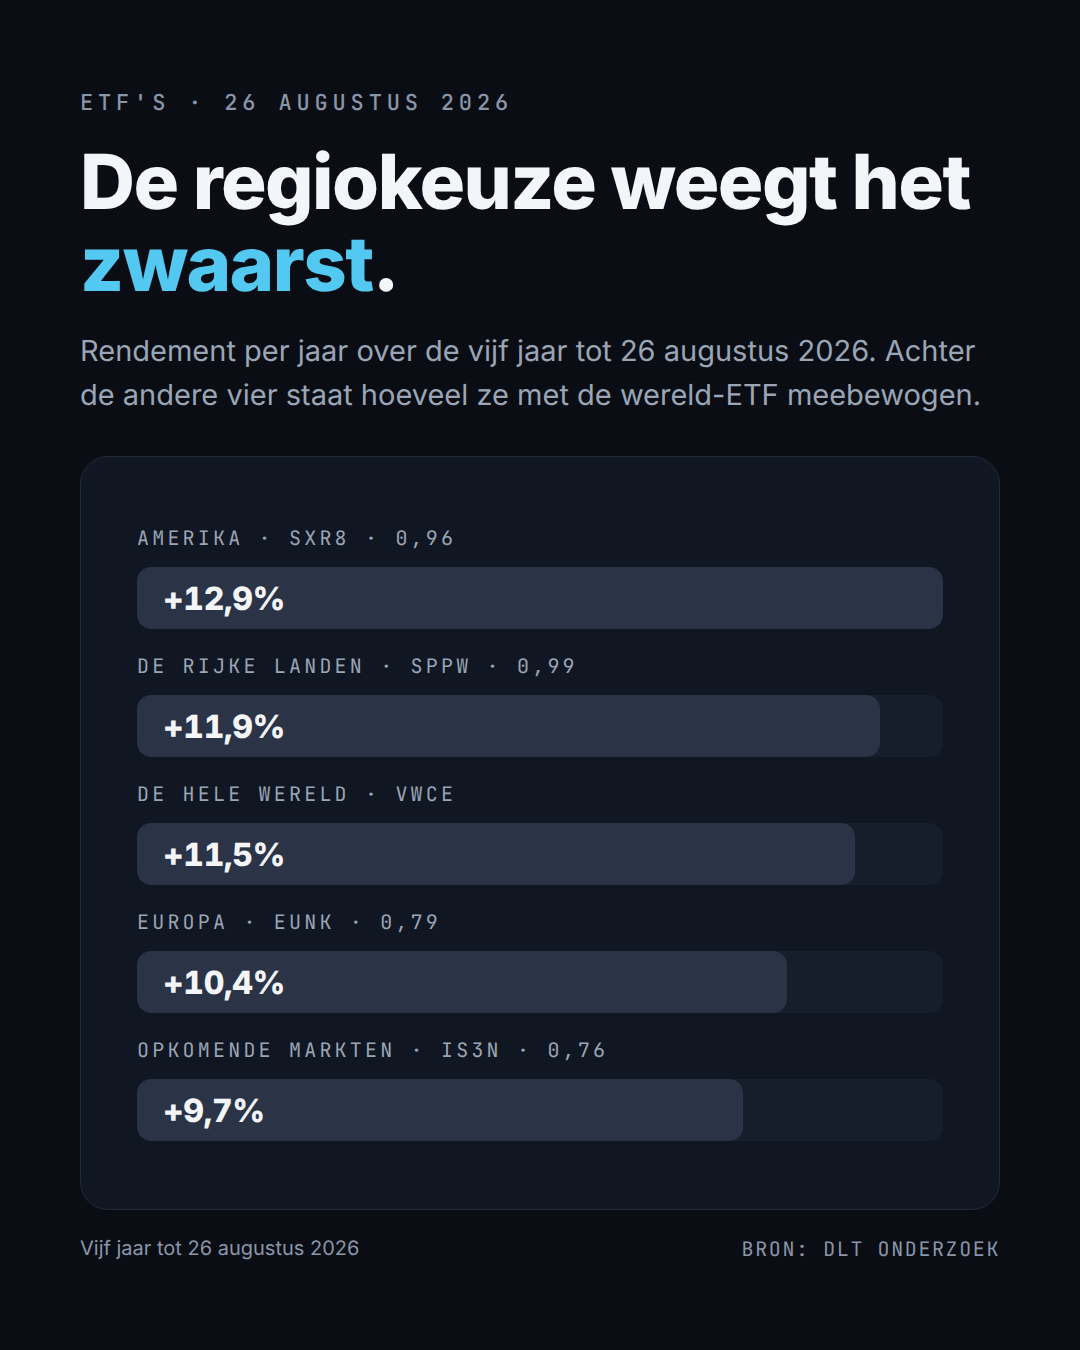
De wereld-ETF is niet het compromis tussen die keuzes, het is de “veilige” optie voor wie geen keuze wil of durft maken. Hij weegt regio's/landen naar hun beurswaarde en schuift mee als die verhoudingen draaien.
NB: Eind juli 2026 zat hij voor bijna 60% in Amerika.
Waarom geen lijstje op rendement, zoals in 2024?
Omdat ik dat heb getest, drie keer, en het niet werkt.
De ranglijstjes. Uit onze eigen ETF-lijst de tien beste op het rendement van de vijf jaar tot 26 augustus 2026, en de tien beste op dat van bijna tien jaar.
Het vijfjaarslijstje: Europese banken, Chippers, goudmijnen en energie. Het tienjaarslijstje: grotendeels technologie.
Hoeveel namen staan er in allebei? Eén. Wie de bovenste van een lijstje pakt, koopt de winnaars van de vórige periode.
Blijft een winnaar dan ook “de” winnaar? Neem op een willekeurig moment de tien ETF's die het de drie jaar daarvoor het beste deden.
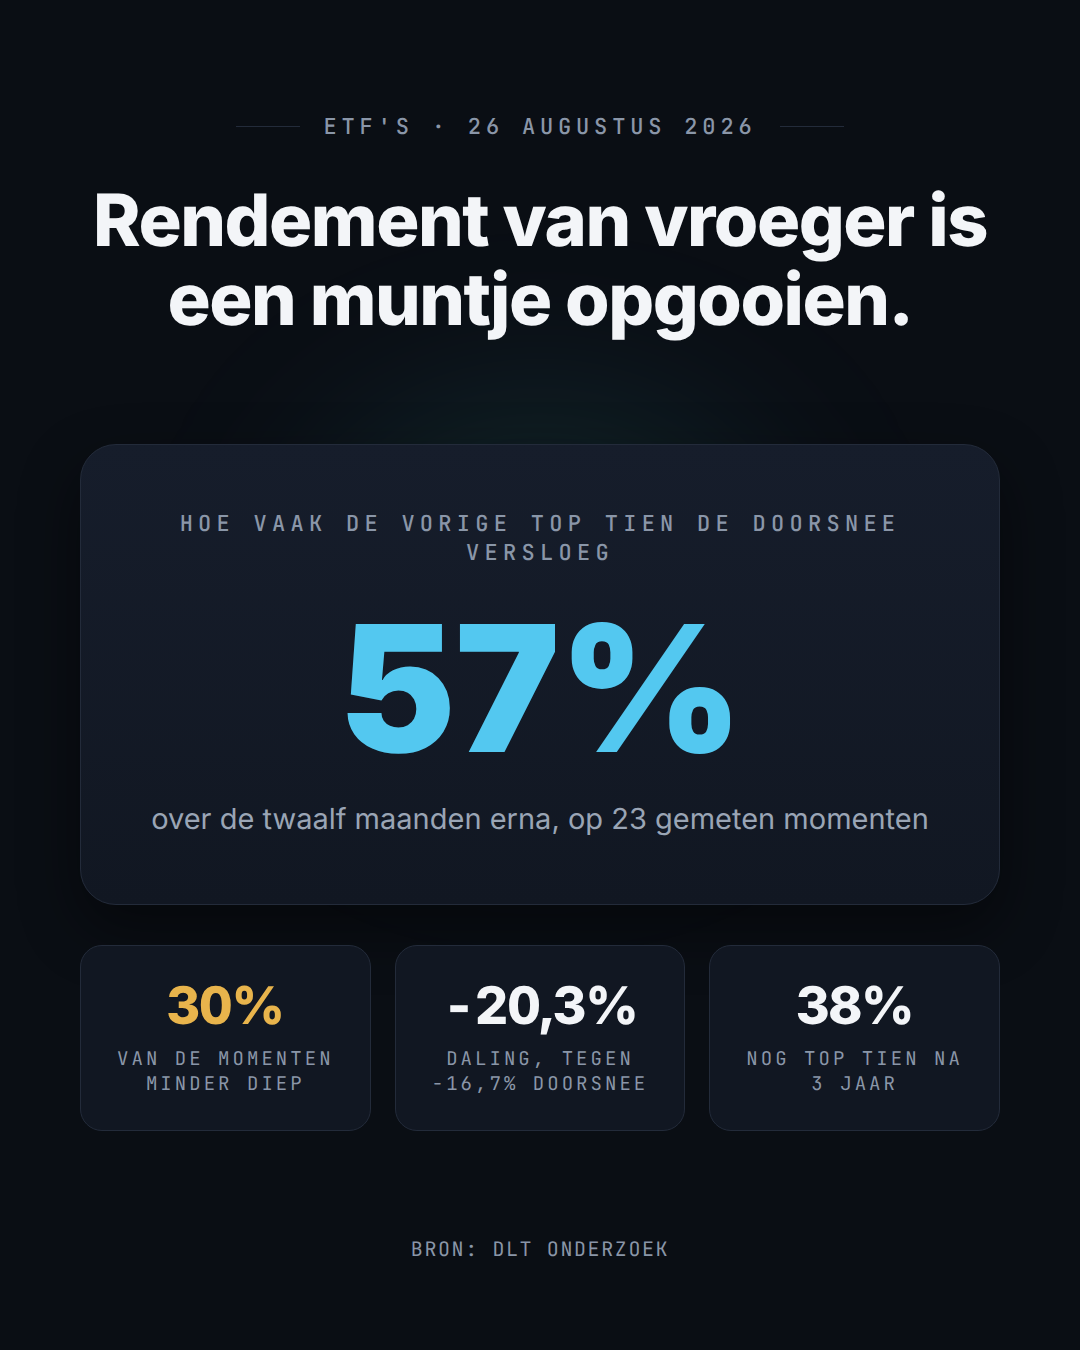
Drie jaar later staan er gemiddeld nog bijna vier van de tien in die top tien: meer dan toeval, en toch zes keer van de tien mis.
In het jaar na de selectie versloeg die oude top tien de doorsnee ETF op 57% van de momenten, maar zakte dieper weg, -20,3% tegen -16,7%.
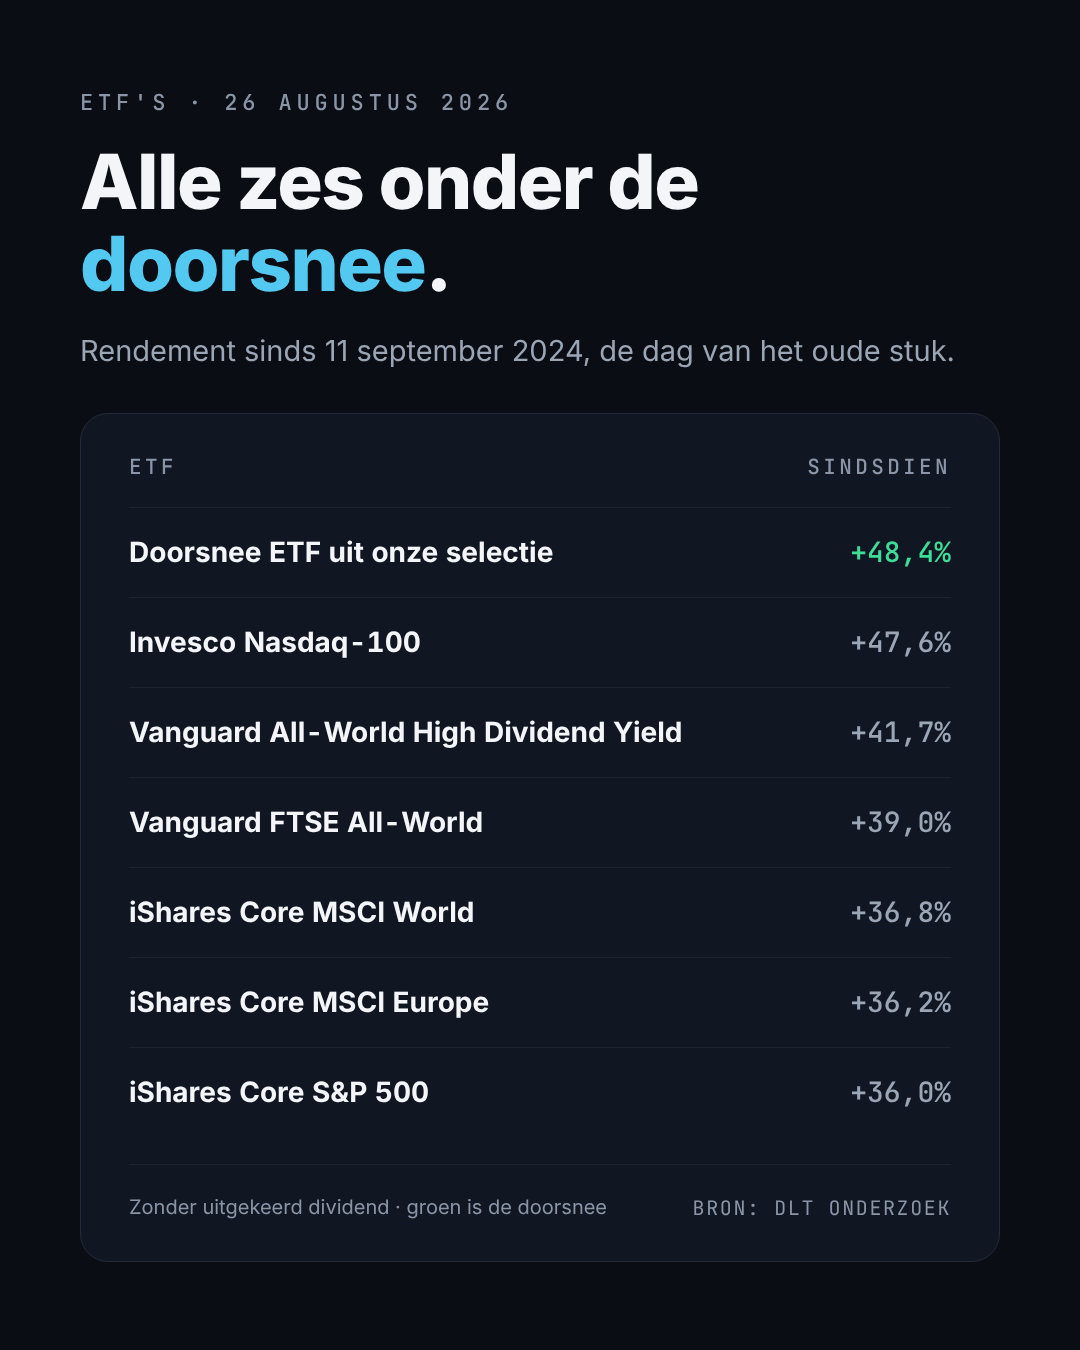
Mijn eigen lijstje uit 2024. Dat stuk verscheen op 11 september 2024. Tot 26 augustus 2026 deed de Nasdaq-ETF die ik bovenaan zette het inderdaad het beste van de zes die ik kon nameten: +47,6% op koers.
De andere vijf zaten tussen +36,0% en +41,7%. Maar de doorsnee ETF uit onze hele selectie deed +48,4%, en geen van de zes haalde dat, al scheelde het bij de Nasdaq weinig.
Mijn zorgvuldig samengestelde lijstje verloor van "kies er maar willekeurig eentje".
"Maar in jullie dashboard staan ETF's die de wereld-ETF al jaren dik verslaan."
Klopt, en die halen de eerste drie voorwaarden ook.
Alleen koop je er meer volatiliteit mee, tot ruim 2x zoveel bij de goudmijnen, en zeven van de tien beste zijn dezelfde weddenschap: Amerikaanse technologie. Die won de afgelopen tien jaar.
Maar wie in maart 2000 op de top de Nasdaq 100 kocht, zag er in tweeënhalf jaar ruim 80% afgaan en stond veertien jaar en zeven maanden onder water, in dollars en met dividend erbij.
Tegenover 55% en bijna veertien jaar bij de wereld-ETF: even lang wachten, met een veel diepere put.
Wie dat weet en het toch doet, doet niets doms. Wie het doet omdat hij denkt dat het ook meer oplevert, koopt iets anders dan hij denkt.
Wat deze cijfers niet zeggen
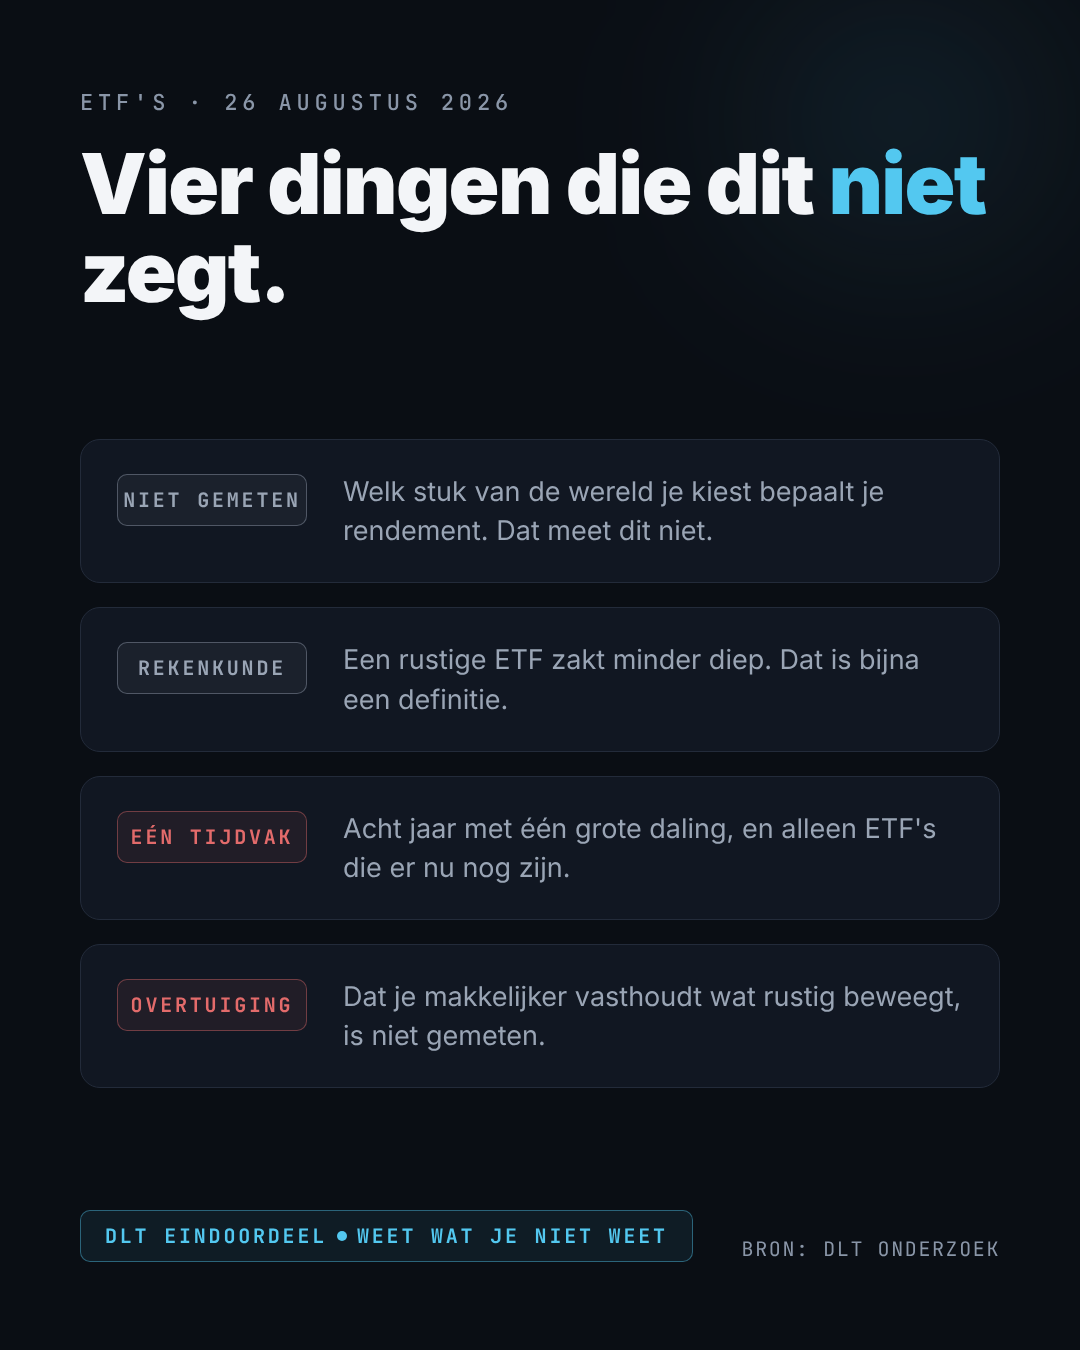
Vier dingen, want zonder die vier doe ik hetzelfde als in 2024.
- De belangrijkste keuze maak ik niet voor je. Hierboven staat hoe gróót de regiokeuze kan uitvallen, niet welke kant hij op moet.
- Minder diep wegzakken is niet altijd een reden om "dan maar voor die ETF te gaan". Een rustige ETF zakt minder diep als het misgaat; maar je levert er ook vaak rendement voor in, in goede jaren. Dat is een bewuste trade-off.
- Ik heb slechts acht jaar gemeten en je belegt er dertig. In die acht jaar zat één grote daling, één kleinere en één lange stijging, en goedkoop, breed en Amerikaans wonnen alle drie tegelijk. De 27 momenten overlappen elkaar bovendien, dus het zijn geen 27 losse jaren maar zeven of acht. En ik kijk alleen naar ETF's die er op 26 augustus 2026 nog waren.
- Dat je makkelijker vasthoudt wat rustig beweegt, is mijn overtuiging en niet een meting. En dat is nu net de enige reden waarom “rust” de moeite waard zou zijn, wat mij betreft. Ik ga er vanuit dat de meesten van ons die een langetermijn-ETF willen kiezen voor hun pensioen, rust willen inbouwen.
Waar het op neerkomt
De vraag heeft geen antwoord in de vorm van één ETF die er over dertig jaar ook nog staat. Dat was mijn fout in 2024.
Wat er nu wel is, is de checklist van vier vragen hierboven:
- Groot en oud genoeg,
- Over twintig/dertig jaar nog relevant,
- Lage kosten, en
- Zoveel volatiliteit als jij aankunt onderweg.
Zou ik nu twintig tot dertig jaar ergens in moeten zitten zonder er nog aan te mogen komen, dan koos ik gewoon een wereld-ETF.
En dan die van de hele wereld, VWCE uit de tabel, met de opkomende markten erin.
Niet omdat hij het meeste oplevert, maar omdat ik daar alle vier de vakjes kan aanvinken én de regiokeuze kan laten liggen.
De beste ETF voor de lange termijn gaat niet over “welke geeft mij het meeste rendement”, maar vooral “welke kan ik zonder moeite dertig jaar vasthouden voor een mooi rendement”.
Als je dat inziet, heb je 90% van het werk gedaan.


