


Het is weer tijd voor de wekelijkse update over de aandelenmarkt. Het was een hectische week, met opnieuw flinke verschillen tussen thema's. Sommige trekken verder aan, terwijl andere juist gas terugnemen.
Ik neem je mee in de belangrijkste inzichten voor de komende week. Uiteraard sluit ik af met vijf kansen én blikken we vooruit op de belangrijkste earnings.
Software veert op terwijl AI afkoelt
De opvallendste beweging in onze cijfers zit niet in één week, maar in twee thema's die lange tijd precies de andere kant op bewogen.
Een jaar lang was de rangorde duidelijk: halfgeleiders verdubbelden ruimschoots, AI-infrastructuur steeg 71 procent en software bleef met 9 procent flink achter.
De laatste drie maanden is dat beeld gedraaid, en de afgelopen maand is het verschil het duidelijkst.

Bij software doet bijna iedereen mee aan het herstel. Dat is voor ons het belangrijkste cijfer: 29 van de 36 aandelen staan hoger dan een maand geleden, en 27 van de 36 over drie maanden.
Dat zegt meer dan een gemiddelde dat omhoog wordt getrokken door een paar uitschieters. Snowflake (SNOW) staat 115% hoger over drie maanden, Magnite (MGNI) 77% en PubMatic (PUBM) 74%, maar ook daaronder is het beeld overwegend positief.

Bij AI en halfgeleiders is het omgekeerde te zien.
- Bij AI-infrastructuur staat slechts 9 van de 27 hoger dan een maand terug,
- Bij halfgeleiders is het nog matiger: slechts 6 van de 19 heeft groene cijfers gehaald in de afgelopen maand.
Is dit het bewijs dat de rotatie naar software, waar we het bij DLT nu al een tijdje over hebben, écht in gang is gezet? Het lijkt erop.
Is dit een rotatie of ruis?
Drie maanden is te kort om al van een trendbreuk te spreken. Toch zijn er twee dingen die erop wijzen dat hier meer speelt dan alleen wat ruis.
Het eerste is de breedte. Bij een toevallige opleving bewegen vaak maar een paar aandelen. Hier doet bijna vier vijfde van de groep software-aandelen mee.
Het tweede is dat onze labels dezelfde kant op wijzen.
- Bij Software & Platform staan 27 van de 36 aandelen op Bullish fundamenteel en 15 op Goedkoop, met een mediane koers-winstverhouding van 24.
- Bij AI & Infrastructuur staan 9 aandelen op Bullish en 13 op Duur.
- Bij halfgeleiders staat slechts 1 aandeel op Goedkoop, met een mediane koers-winstverhouding van 44.

Anders gezegd: de groep die nu stijgt, is relatief goedkoop en scoort sterk op fundamenten. De groepen die afkoelen zijn juist duurder.
Dat maakt deze beweging interessanter dan een simpele sectorwissel op sentiment.
Het betekent niet dat de kansen met AI voorbij zijn. Over twaalf maanden staat dat thema nog altijd 71% hoger en halfgeleiders zelfs 119%, tegen 4% voor de hele selectie in ons (aandelen) dashboard.
Een kwartaal afkoeling na zo'n sterk jaar is niet zo vreemd.
De contraire hoek is groot geworden
Wat valt mij deze week verder op aan de data? Onder meer dat 24 aandelen meer dan 60% onder hun hoogste koers staan, terwijl het fundament nog altijd Bullish is.
Dat is een opvallende combinatie. Een aandeel dat zo ver terugvalt, doet dat meestal niet zonder reden. Alleen zien we die zwakte bij deze aandelen niet direct terug in onze fundamentele cijfers.
Een paar van de meest opvallende aandelen, met de koers-winstverhouding op basis van de verwachte winst:

- Asana (ASAN) staat 94% onder zijn top, bij 9% omzetgroei, waarbij 25x de winst langzaam reden geeft om het label 'goedkoop' te krijgen.
- UiPath (PATH) staat 82% lager, tegen 19x de verwachte winst, terwijl hier een case te maken valt dat zij profiteren van de AI-ontwikkelingen.
- DocuSign (DOCU) staat 81% lager, tegen 13x de winst, en wordt beschouwd als een AI-verliezer.
- Pinterest (PINS) staat 73% lager, tegen slechts 12x de winst en een degelijke 16% omzetgroei. Terwijl adtech langzaam in sterk momentum zit.
- Adobe (ADBE) staat 61% lager, tegen 11x de winst en met maar liefst 37% free cashflow-marge, een echte cashcow.
Tien van deze aandelen vallen bij ons in de categorie Contrair: sterke fundamenten, een lage waardering en een markt die er op dit moment weinig van wil weten.
Dat is precies wat contrair beleggen betekent, en ook waarom het ongemakkelijk voelt. Je kijkt juist naar aandelen waar de markt op dit moment weinig vertrouwen in heeft.
Waar alle seinen wel op groen staan
Vijf aandelen hebben alle drie de labels mee: een sterk fundament, een lage prijs, én positief sentiment. Met bijna 200 aandelen in ons dashboard mag je gerust spreken van een unieke groep.
Dit zijn de kansen die deze week een speciale benoeming verdienen:
Daardoor zie je soms aandelen die op alle metrics Bullish zijn, maar voorlopig nog op "Op de radar" staan.
MercadoLibre (MELI): dubbele metric upgrade
Bij twee van de 194 aandelen sloegen deze week twee labels tegelijk om. Bij Viavi (VIAV) allebei de verkeerde kant op. Bij MercadoLibre juist allebei de goede: het fundament ging van Neutraal naar Bullish en de waardering van Redelijk naar Goedkoop.
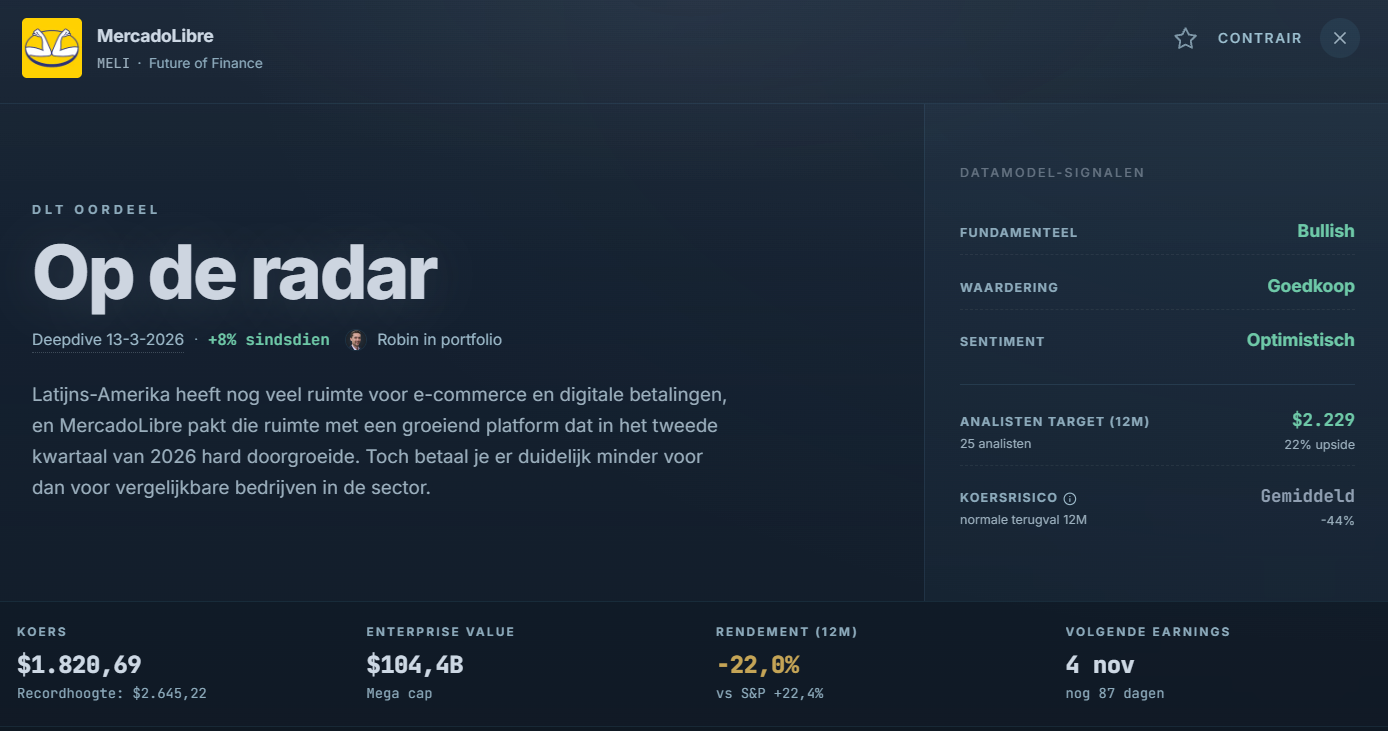
En daar was een goede reden voor, want de Q2-earnings waren sterk. De omzet groeide 50% en de winst kwam boven verwachting uit, terwijl de koers nauwelijks bewoog.
Betere cijfers bij dezelfde koers maken de waardering aantrekkelijker: 47x de verwachte winst, tegenover 67x voor de sector. MercadoLibre is tegelijk de Amazon, PayPal en kredietverstrekker van een continent. Zolang die drie elkaar versterken, is het een sterke groeimotor.
Het oordeel blijft voorlopig Op de radar: door onze demping moet een dubbele wissel eerst een week standhouden.
AppLovin (APP): koersdaling maakt het goedkoop
AppLovin staat hier niet omdat het bedrijf beter werd, maar omdat het aandeel in een maand tijd een derde goedkoper werd. Daardoor ging de waardering deze week van Redelijk naar Goedkoop.
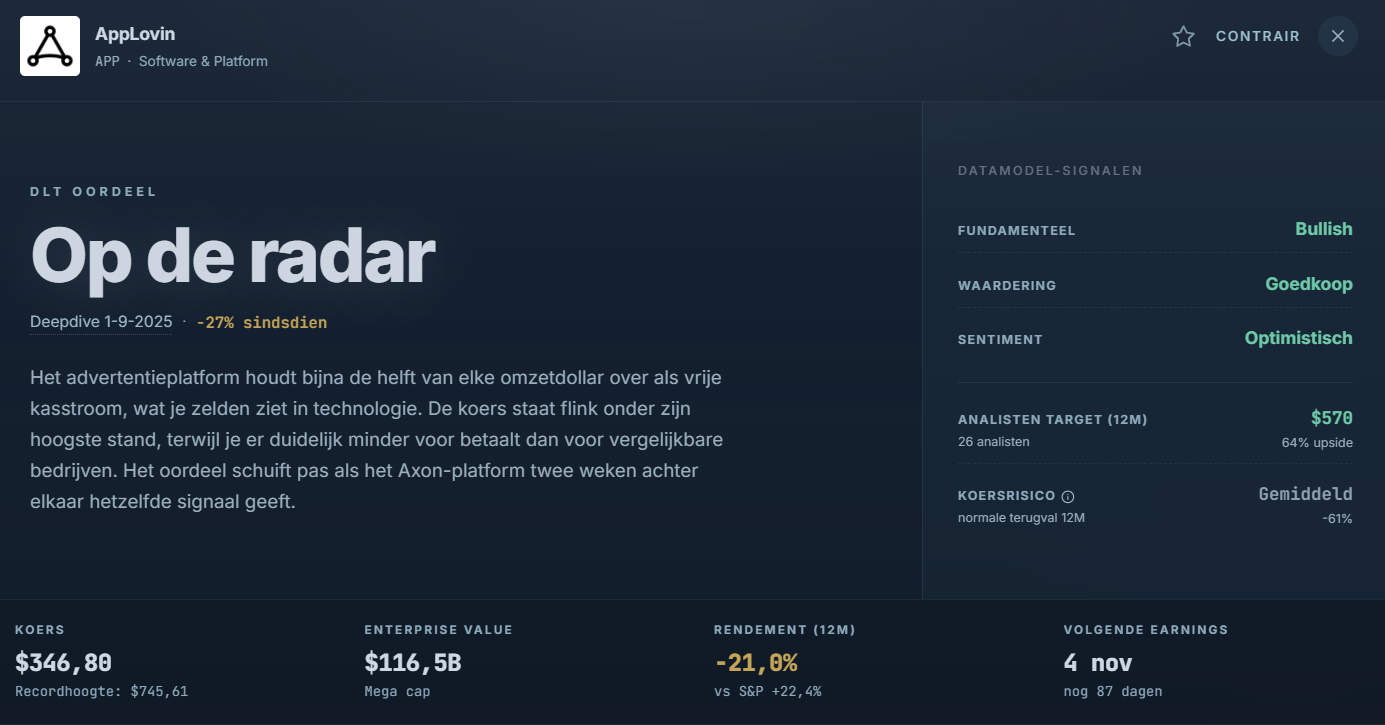
Dan wordt de vraag interessant: past die koersdaling bij wat er in het bedrijf gebeurt? De groei koelde af van 70% naar 53%, en dat is een duidelijke vertraging. Maar de koers halveerde sinds de top, en dat is een veel grotere beweging.
Ondertussen zet AppLovin bijna de helft van elke omzetdollar om in vrije kasstroom, bij een brutomarge van 88%. Vorig kwartaal gebruikte het $551 miljoen daarvan om eigen aandelen in te kopen.
Dat is niet het profiel van een bedrijf dat instort. En je betaalt nu 22x de verwachte winst, tegenover 48x voor de sector.
Dit lijkt op het eerste oog een traditioneel geval van een overreactie.
Celestica (CLS): upgrade naar aantrekkelijk
Celestica is deze week het enige aandeel van de vijf dat een beter oordeel kreeg: van "Op de radar" naar "Aantrekkelijk".
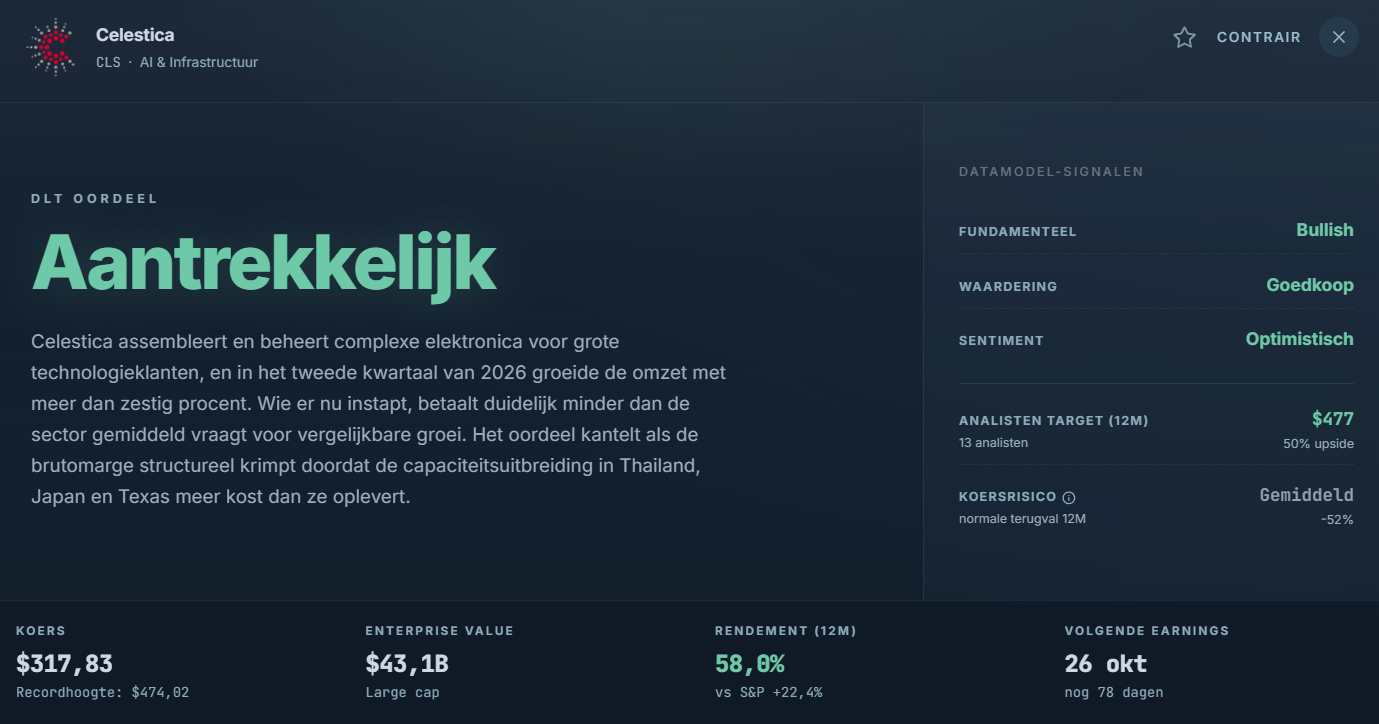
De aanleiding zit in de cijfers van het tweede kwartaal. De omzet groeide 62%, de winst per aandeel 83% en de jaarverwachting ging omhoog naar ruim twintig miljard. Het was alweer het achtste kwartaal op rij waarin Celestica de verwachtingen overtrof.
Toch staat het aandeel een derde onder zijn top en 17% lager over drie maanden. Ondanks die sterke reeks is de markt dus duidelijk terughoudender geworden.
Een mogelijke reden zit in de marges. Celestica bouwt onder meer de kasten en koelsystemen waar de servers van anderen in staan, en houdt daar zo'n twaalf cent per euro omzet aan over.
Het investeert dit jaar een miljard in fabrieken in Thailand, Japan en Texas. Loopt die uitbreiding vertraging op, of schuiven grote orders door, dan is er minder marge om dat op te vangen.
Accepteer je tijdelijke pijn en twijfels voor langetermijn upside?
Synopsys (SNPS): consistent bullish
Bij Synopsys veranderde deze week juist niets. Het aandeel staat nu vier weken op dezelfde drie labels, in een week waarin 40 van de 194 aandelen van fundament of waardering wisselden.
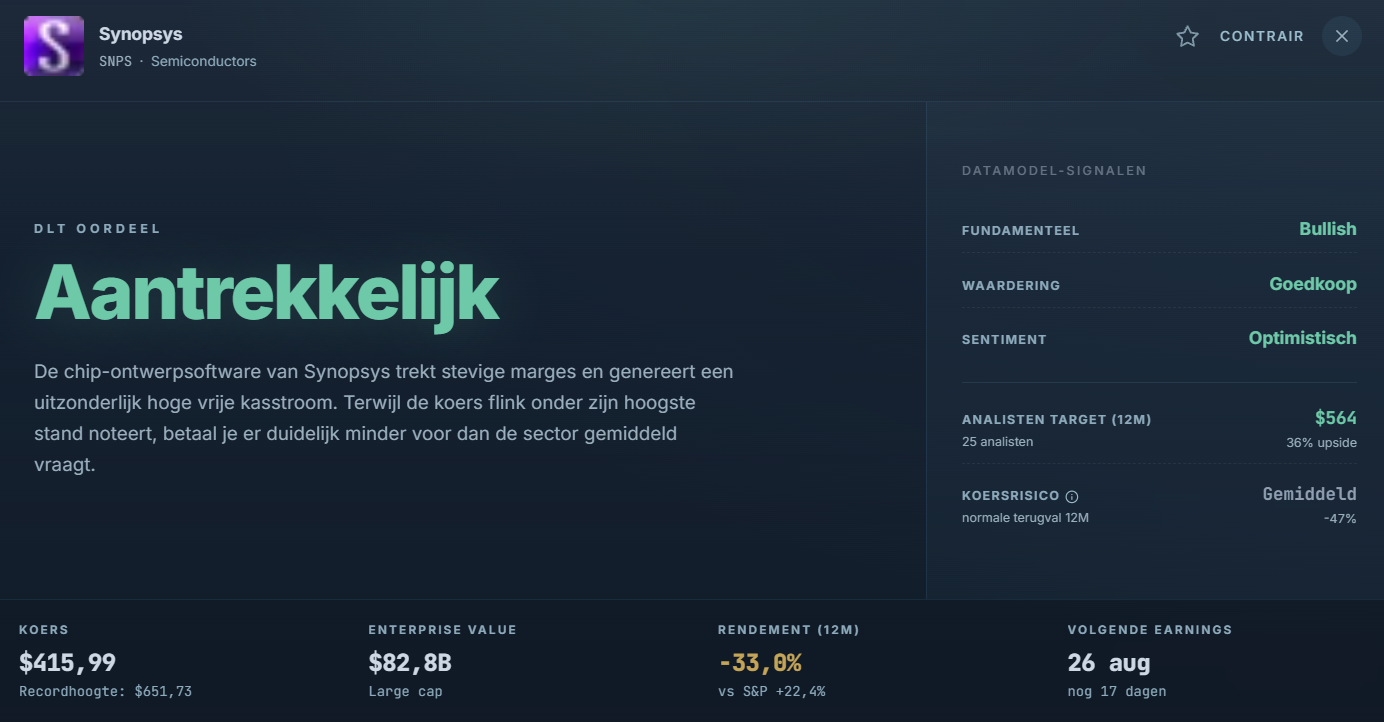
Daaronder zit een ijzersterke marktpositie. Vrijwel elke geavanceerde chip wordt ontworpen met gespecialiseerde software, en Synopsys is samen met Cadence een van de dominante spelers. Het bedrijf heeft daarbij een 41% free cashflow marge, dat is ontzettend hoog.
Toch staat het aandeel 33% lager dan een jaar geleden, de scherpste daling van deze vijf. De markt worstelt met de rol van AI: meer en complexere chips betekent meer vraag naar ontwerpsoftware, maar AI kan ook steeds meer van dat ontwerpwerk zelf doen.
Synopsys zet erop in dat AI juist méér waarde toevoegt aan zijn software, met samenwerkingen met Intel, Microsoft, AMD en NVIDIA om die AI-workflows daarin te verwerken. Wanneer gaat de markt dit geloven?
Uber (UBER): langdurig bullish, markt twijfelt
Uber staat van deze vijf het langst op alle drie de labels: sinds eind juni onafgebroken. Vijf weken waarin aandelen in ons dashboard flink veranderden qua scores, onder meer door een betere methodiek, maar bij Uber niets veranderde.
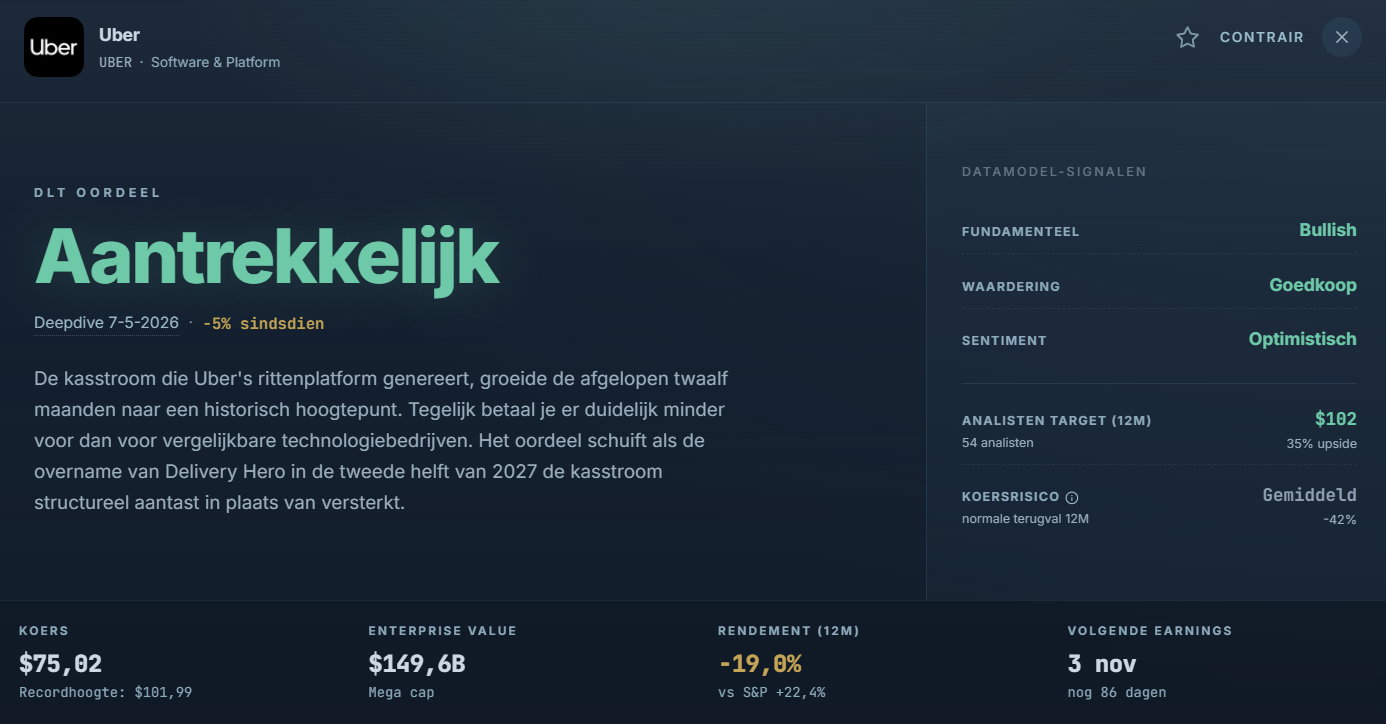
In diezelfde periode passeerde de free cashflow over twaalf maanden voor het eerst de $10 miljard. Een mijlpaal waar het bedrijf jaren naartoe werkte, maar die bij de afgelopen earnings vrij geruisloos werd neergelegd bij beleggers.
De case blijft: je koopt vooral een sterk netwerk binnen mobility en - binnen enkele jaren - zelfrijdende auto's. Met 208 miljoen maandelijks actieve klanten is Uber een monsterbedrijf.
Met de overname van Delivery Hero, verwacht in de tweede helft van 2027, breidt dat netwerk verder uit naar 99 markten. En waar veel deliverybedrijven worstelen met marges, blijkt Uber verrassend efficiënt te zijn.
Zelf heb ik mijn positie onlangs ingeruild voor aandelen met katalysatoren op de kortere termijn. Bij Uber verwacht ik dat er meer geduld nodig is. Maar op termijn zou ik hier graag weer instappen.
Earnings seizoen: Space komt eraan
Ook komende week staan er weer earnings op de kalender die we als DLT'ers actief volgen. Met een paar (zeer) populaire namen:
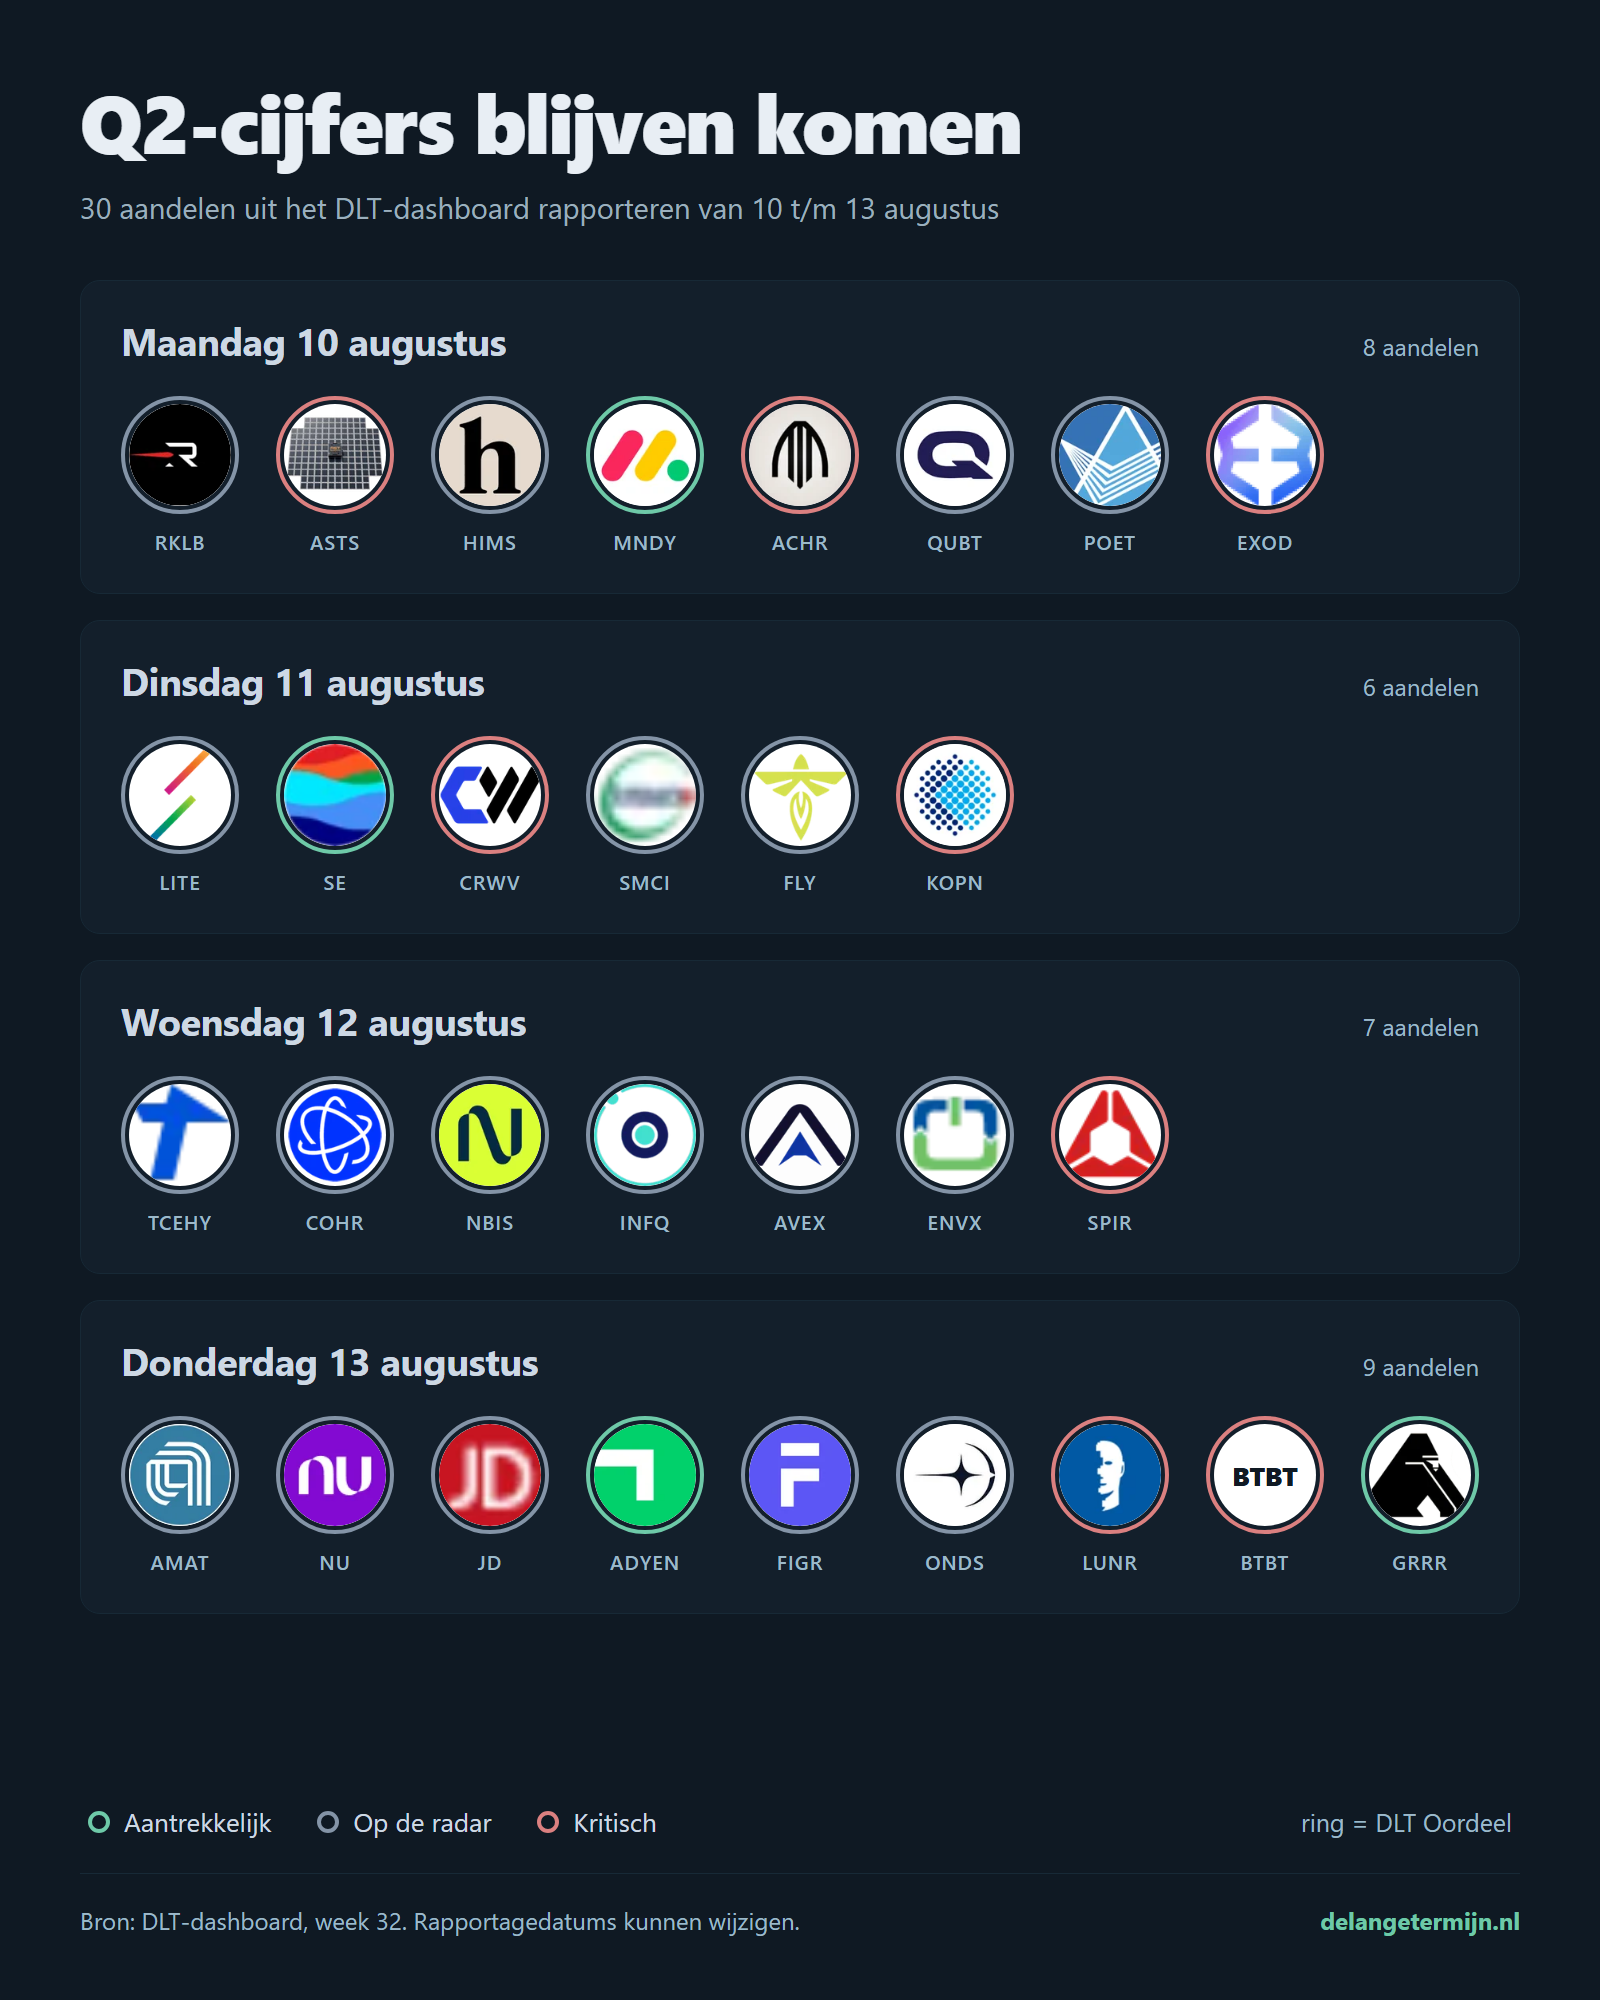
- Maandag 10 augustus
- Rocket Lab (RKLB) opent de week, samen met AST SpaceMobile (ASTS). Twee populaire namen uit een thema dat over een jaar 56% hoger staat maar de laatste drie maanden inleverde.
- Ook Hims & Hers (HIMS), een voormalig geliefd aandeel in onze community, mag aantonen dat de groei weer terug is.
- Ook monday.com (MNDY) komt met cijfers, een van onze tien contraire namen.
- Dinsdag 11 augustus
- De dag van de AI-infrastructuur, en dat is precies de hoek die afkoelt. Lumentum (LITE) staat over een jaar ruim 700 procent hoger, CoreWeave (CRWV) juist 30 procent lager over drie maanden.
- Daarnaast Sea Limited (SE), ook contrair, en Super Micro (SMCI).
- Woensdag 12 augustus
- Tencent (TCEHY) is met afstand het grootste bedrijf van de week.
- Verder Coherent (COHR) en Nebius (NBIS), waar ik laatstgenoemde met veel interesse ga volgen.
- Donderdag 13 augustus
- De zwaarste dag, met negen namen. Applied Materials (AMAT) is de graadmeter voor halfgeleiders, het thema dat het jaar droeg en nu afkoelt.
- Verder Adyen (ADYEN.AS) en Nu Holdings (NU), en met JD.com (JD) een tweede Chinese naam deze week.
Kortom, weer genoeg earnings om te volgen. Zowel via nieuwe deepdives als natuurlijk in de gesprekken binnen onze community.
Tot de volgende update!


